猜你想问
悦安新材研报核心内容是什么?
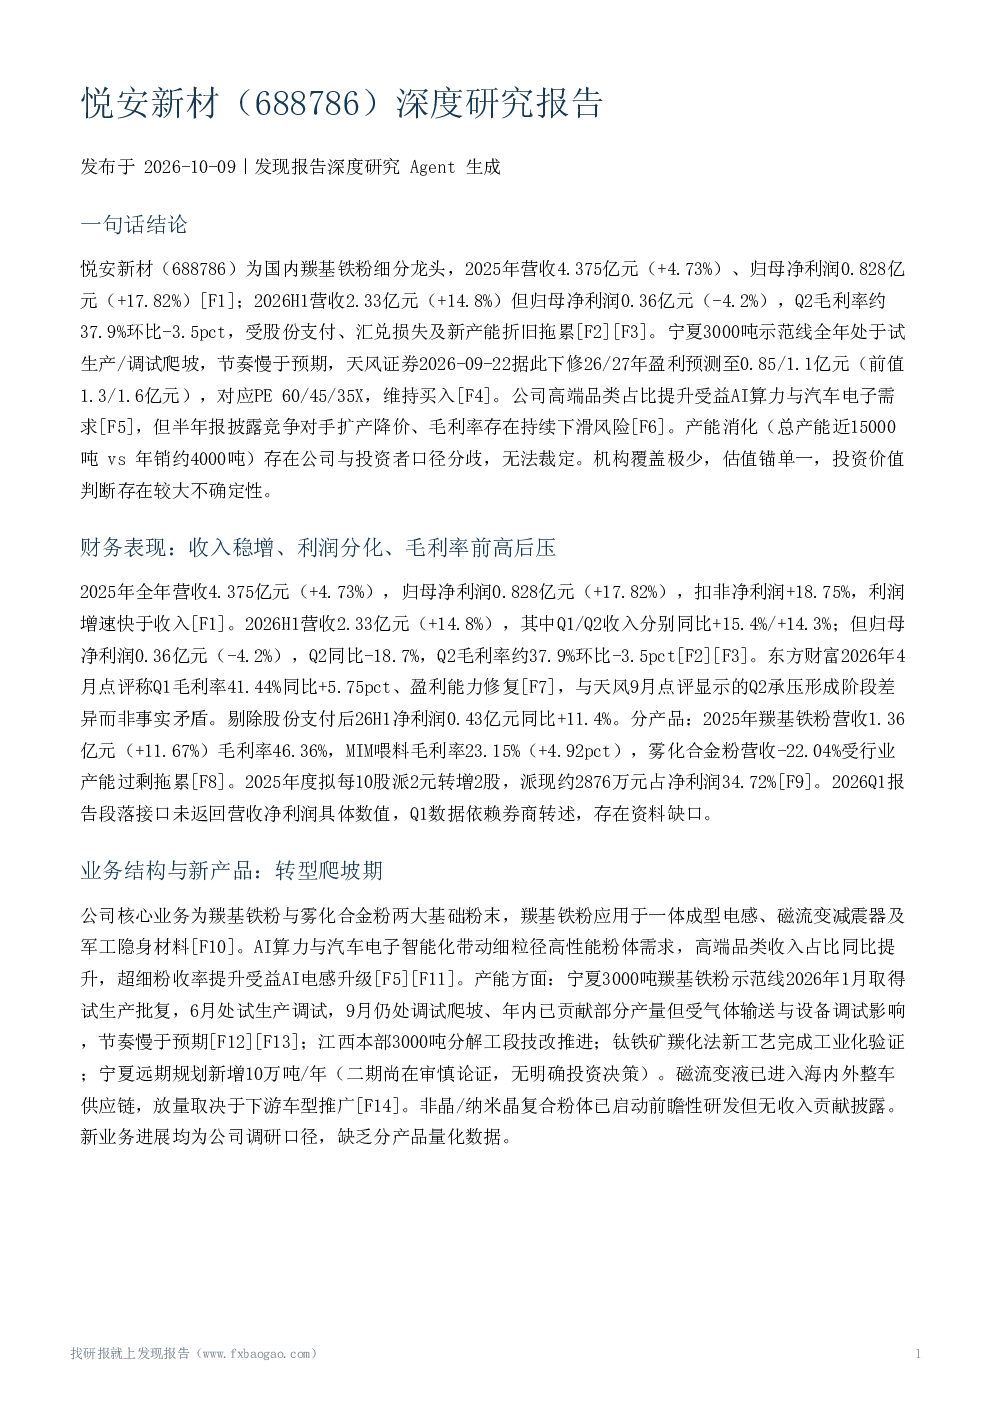
悦安新材作为国内羰基铁粉龙头,2025年营收4.375亿元,净利润0.828亿元,但2026H1净利润降至0.36亿元,受股份支付、汇兑损失及新产能折旧影响。宁夏3000吨示范线试生产慢于预期,天风证券下修2026-2027年盈利预测至0.85/1.1亿元。公司业务包括羰基铁粉与雾化合金粉,应用于电感、磁流变减震器及军工材料,AI算力带动高端品类收入提升。江西本部技改推进,宁夏远期规划新增10万吨产能。磁流变液已进入整车供应链,非晶/纳米晶复合粉体在研。
羰基铁粉行业发展趋势如何?
羰基铁粉行业由悦安新材与巴斯夫形成双寡头格局,国内产能占比约41%。AI算力与汽车电子智能化推动高端品类需求增长。但竞争对手通过扩产降价抢占份额,对悦安新材定价及盈利空间形成压力。磁流变液进入整车供应链,放量依赖下游车型推广。新工艺如钛铁矿羰化法已验证,远期规划新增产能尚在论证。行业竞争加剧,毛利率持续下滑风险存在。
研报重点分析了悦安新材的哪些方面?
研报重点分析了悦安新材的产能扩张与爬坡情况,特别是宁夏3000吨示范线进度慢于预期,影响2026年盈利预测。公司核心业务羰基铁粉与雾化合金粉的应用领域,包括AI电感、磁流变减震器及军工材料。此外,报告关注了竞争格局变化,对手扩产降价对毛利率的影响,以及新业务研发进展。
悦安新材当前市场状况如何?
悦安新材市场地位稳固,产能占全球超20%、国内超40%,客户覆盖头部企业及军工领域。但半年报显示竞争对手扩产降价冲击份额,毛利率面临下滑风险。公司2025年盈利质量改善,但2026H1净利润下滑,Q2毛利率环比下降。宁夏产能爬坡慢于预期,新产能折旧短期压制盈利。市场竞争加剧,对定价权形成挑战。
悦安新材研报提示哪些风险?
研报提示悦安新材面临多重风险:行业竞争加剧导致毛利率下滑;宁夏产能爬坡慢于预期,折旧持续压制盈利;产能消化不及预期;公司治理存在瑕疵。此外,下游拓展不及预期、原材料涨价、新专利产线落地进度风险也需关注。机构覆盖少,估值锚单一,预测兑现不确定性高。部分数据未经交叉验证,新业务无量化贡献,最新进展未覆盖。