猜你想问
这份研报主要分析了超达装备的哪些方面?
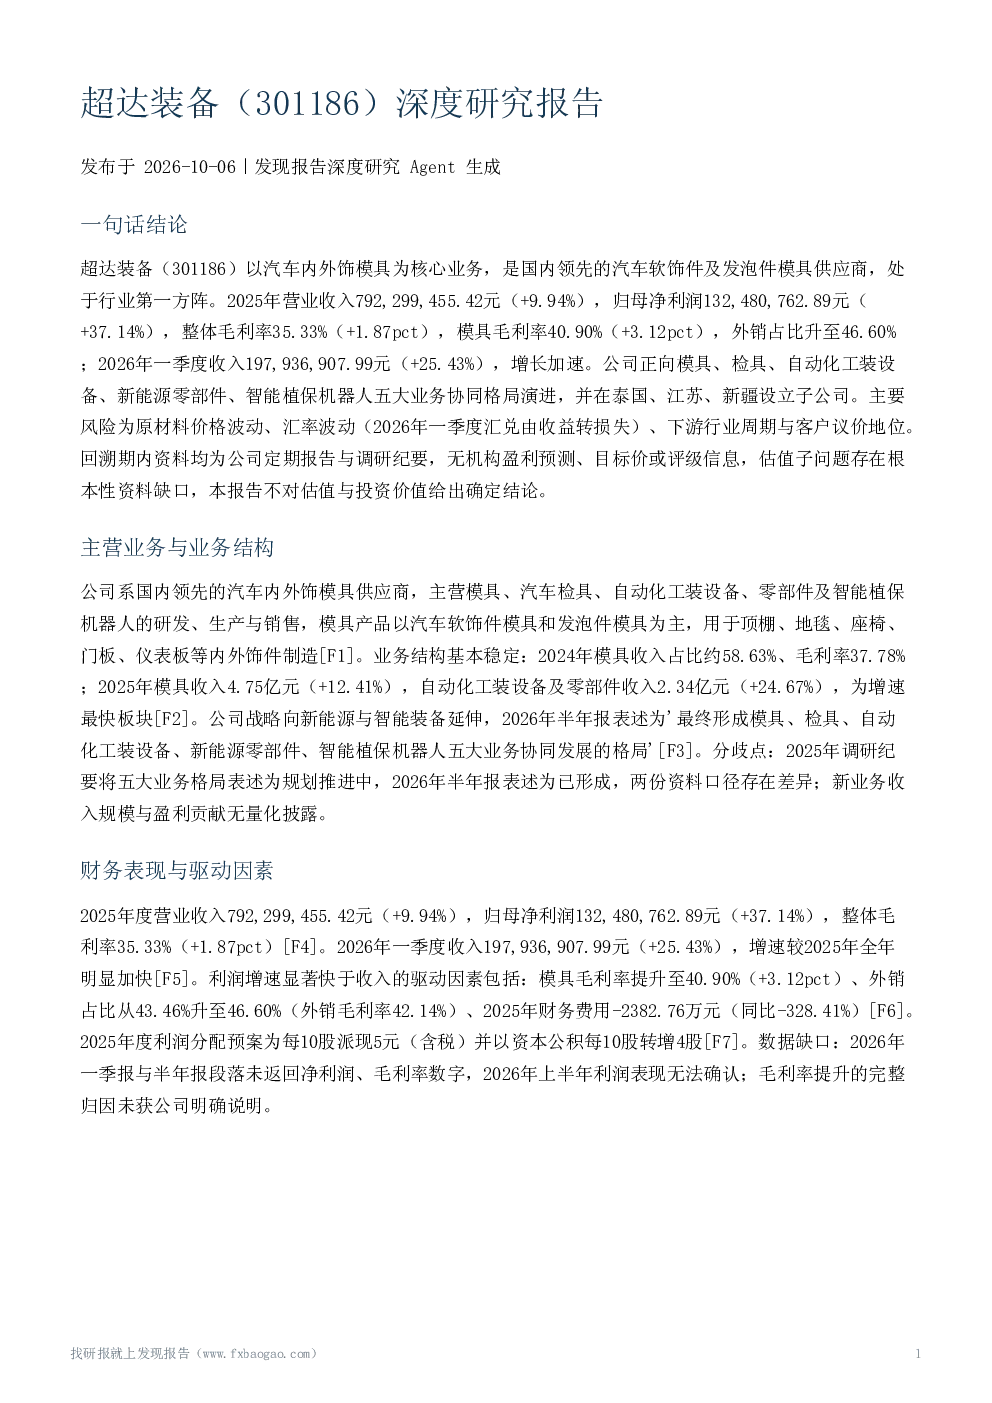
这份研报深度分析了超达装备的主营业务结构,包括其以汽车软饰件和发泡件模具为核心的业务板块,以及向模具、检具、自动化工装设备、新能源零部件、智能植保机器人五大业务协同格局的演进。报告详细披露了公司2025年的财务表现,如营业收入和净利润增长情况、毛利率变化、外销占比提升等关键数据,并探讨了财务增长的主要驱动因素。此外,研报还评估了公司在汽车模具领域的竞争地位、客户结构、行业景气度以及面临的主要风险,如原材料价格波动、汇率风险、下游行业周期风险等,为投资者提供了全面的公司经营状况和行业环境分析。
汽车模具行业的发展趋势如何?
汽车模具行业的发展趋势主要受汽车新车型开发及改型换代周期的影响。随着汽车产业的快速发展,新车型和改型换代的频率增加,为模具行业提供了广阔的市场空间。汽车生产中90%以上的零部件需要依靠模具成型,因此,整车厂推新与换代周期的缩短直接促进了模具行业的发展。同时,行业竞争格局也在不断变化,若汽车行业整体出现不利变化,可能导致客户推迟新车型开发,从而加剧模具供应商之间的竞争,增加订单获取难度,并挤压利润空间。因此,模具行业的发展与汽车产业的景气度密切相关,需要密切关注下游需求的变化。
研报重点分析了超达装备的哪些业务板块?
研报重点分析了超达装备的模具业务板块,详细披露了其作为国内领先的汽车内外饰模具供应商的市场地位和业务结构。2025年,模具收入占比约58.63%,毛利率37.78%,成为公司核心收入来源。报告还特别关注了公司模具业务的增长情况,如2025年模具收入4.75亿元(+12.41%),毛利率提升至40.90%。此外,研报也探讨了公司向新能源与智能装备延伸的战略布局,如自动化工装设备及零部件收入2.34亿元(+24.67%),以及新业务板块如智能植保机器人、新能源零部件的进展情况,但指出这些新业务尚处于早期阶段,收入贡献和落地进度仍需进一步观察。
根据研报,超达装备的市场现状如何?
根据研报,超达装备的市场现状整体稳健向好。公司2025年实现了收入和利润的双增长,营业收入和净利润分别增长9.94%和37.14%,整体毛利率提升1.87pct至35.33%,模具毛利率提升3.12pct至40.90%。外销占比从43.46%升至46.60%,财务费用同比减少328.41万元,显示出公司盈利能力的改善。公司在汽车软饰件及发泡件模具领域的研发、设计、生产能力均处于行业第一方阵,是中国最大的汽车软饰件与发泡件模具供应商之一,产品定位于中高端市场。主要客户为佩尔哲、佛吉亚等全球知名汽车内外饰供应商,终端覆盖特斯拉、蔚来等品牌,国际市场规模化出口超50%。然而,报告也提示了潜在风险,如原材料价格波动、汇率风险、下游行业周期风险等,需要投资者关注。
研报中提示了哪些主要风险?
研报中提示了超达装备面临的主要风险,包括原材料价格波动、汇率风险、下游行业周期风险和客户议价地位风险。由于公司外销占比升至46.60%,汇率波动已实际侵蚀财务费用,2025年一季度汇兑由收益转损失,因此汇率风险成为不可忽视的因素。此外,汽车行业整体的不利变化可能导致客户推迟新车型开发,从而加剧模具供应商之间的竞争,增加订单获取难度,并挤压利润空间。客户议价地位风险也不容忽视,由于客户在付款条件上居于优势地位,可能调整订单付款比例,影响公司的现金流。新业务板块如智能植保机器人、新能源零部件、泰国项目尚处早期,落地进度与收益贡献不明,也存在一定的不确定性。此外,2026年上半年利润与毛利率数据缺失,盈利改善趋势能否延续未确认,这也是投资者需要关注的风险点。