猜你想问
康力源近一年基本面表现如何?
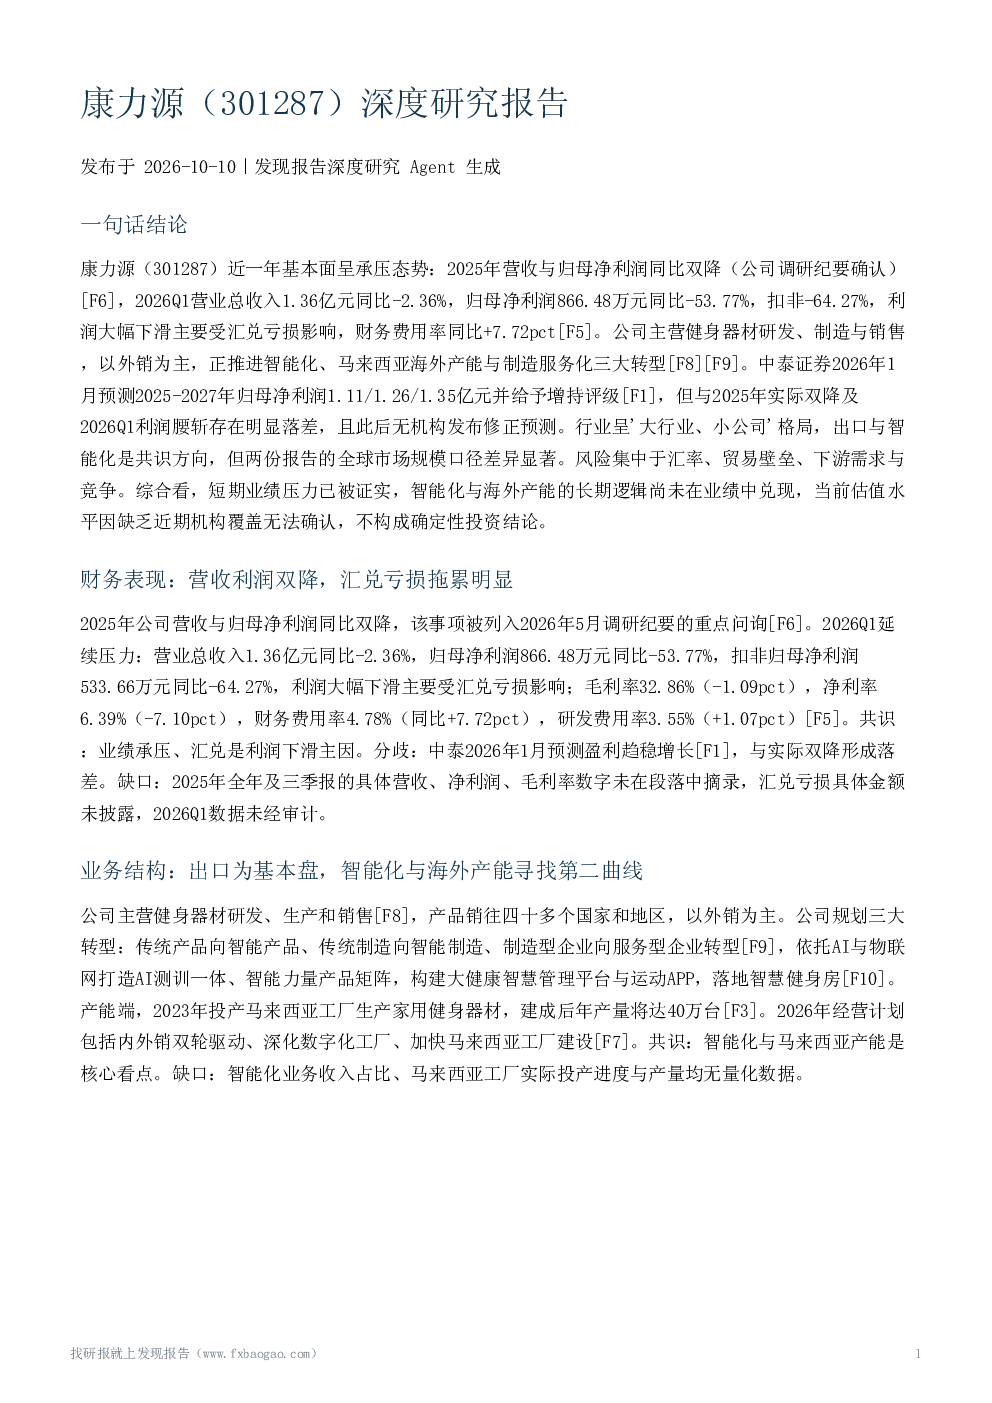
康力源近一年基本面承压,2025年营收与归母净利润同比双降。2026年第一季度,公司营业总收入1.36亿元,同比减少2.36%;归母净利润866.48万元,同比大幅下滑53.77%。扣非归母净利润533.66万元,同比减少64.27%。毛利率32.86%,净利率6.39%,均出现明显下滑。财务费用率同比增加7.72个百分点,主要受汇兑亏损影响。中泰证券早期预测与实际业绩存在明显落差,显示短期业绩压力已证实,长期逻辑尚未兑现。
健身器材行业发展趋势如何?
健身器材行业呈现“大行业、小公司”格局,国内市场规模2025年近900亿元,出口额同比增长16.06%。全球市场规模存在显著差异,渤海证券称2022年超400亿美元,中泰证券引述2024年179.2亿美元,预计至2034年增至306.1亿美元(CAGR约5.5%)。头部4家企业合计市场份额25.2%。行业趋势包括适老化与智能化,公司推进传统产品向智能产品转型,符合行业发展方向,但短期业绩压力已证实,长期逻辑尚未在业绩中兑现。
报告重点分析了哪些方面?
报告重点分析了康力源的三大转型战略:智能化、马来西亚海外产能建设与制造服务化。公司推进传统产品向智能产品、传统制造向智能制造、制造型企业向服务型企业转型。2023年投产马来西亚工厂,年产量规划40万台,2026年计划深化数字化工厂建设。报告同时关注汇率风险、贸易壁垒、需求与竞争、盈利模式升级等风险因素,指出短期业绩压力已证实,长期逻辑尚未兑现,当前估值与投资价值因缺乏近期机构覆盖和最新估值数据无法确认。
当前市场对康力源有何判断?
市场对康力源的核心判断包括业绩承压、汇兑亏损、智能化与马来西亚产能的长期逻辑尚未兑现。公司2025年营收与归母净利润同比双降,2026年第一季度利润大幅下滑主要受汇兑亏损影响。行业竞争激烈,头部企业合计市场份额25.2%。报告指出,短期业绩压力已证实,智能化与马来西亚产能的长期逻辑尚未在业绩中体现。当前估值水平因缺乏近期机构覆盖和最新估值数据无法确认,不构成确定性投资结论。
报告提示了哪些主要风险?
报告提示的主要风险包括:汇率风险已实际兑现,2026年第一季度财务费用率同比增加7.72个百分点;贸易壁垒与关税风险,马来西亚工厂虽规避反倾销税,但存在被加征风险;下游需求与竞争风险,国泰海通提示需求修复不及预期、竞争恶化;盈利模式升级风险,从OEM/ODM转向自主品牌与软件服务存在不确定性。此外,机构覆盖稀少且早期预测偏乐观,关键数据缺失(汇兑亏损金额、客户集中度、马来西亚工厂进度与投资金额),股权减持等事件未见披露,中泰预测基于旧时点且未审计,观点来源单一,均增加投资风险。