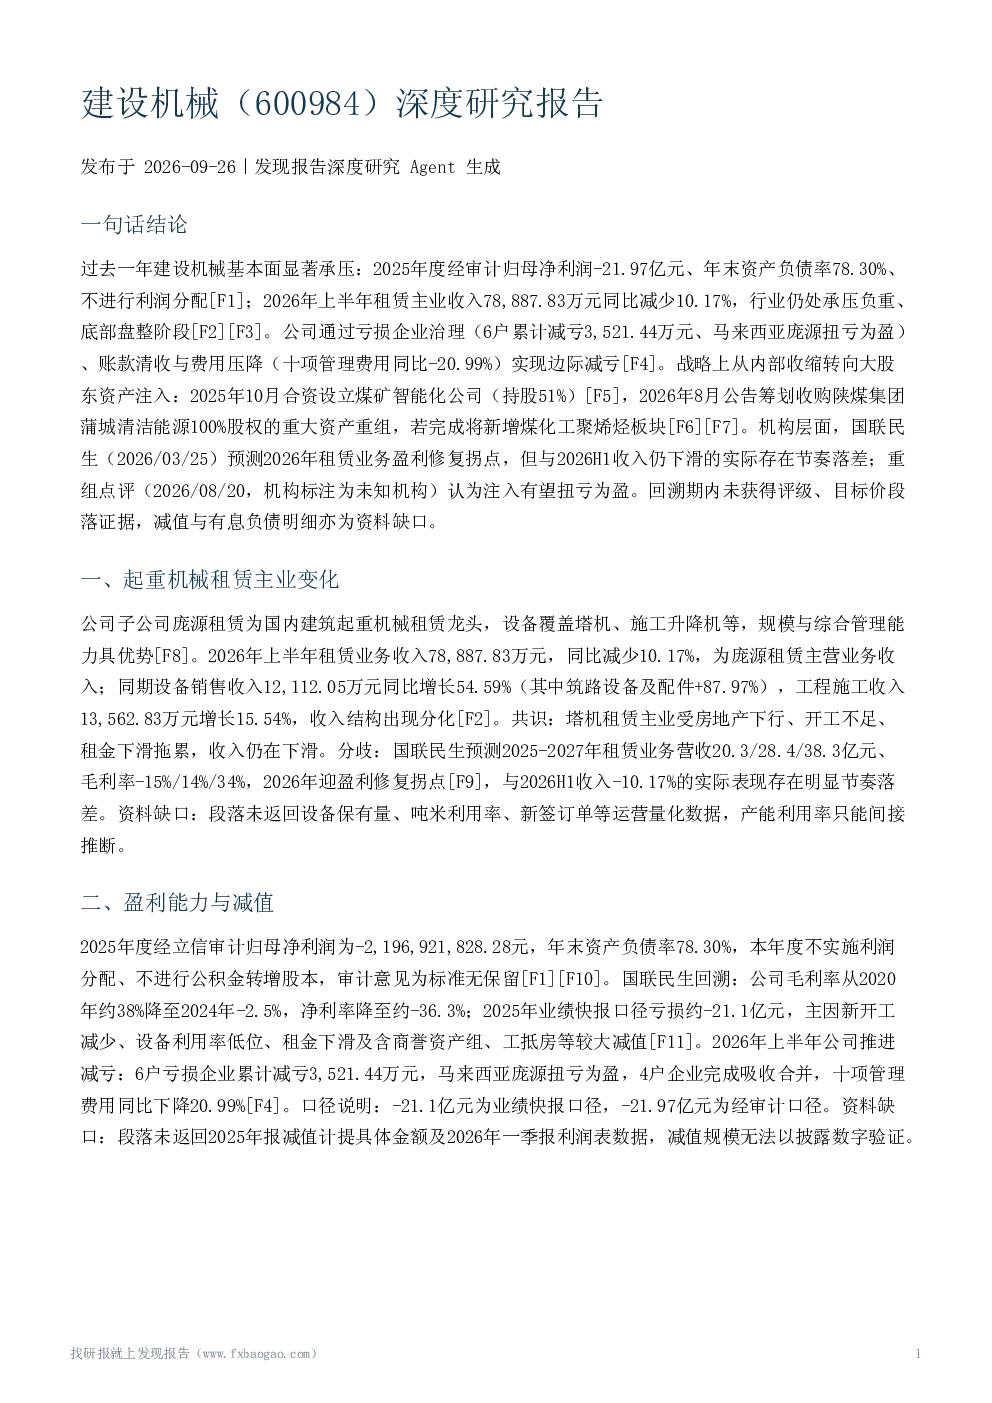
过去一年建设机械基本面显著承压:2025年度经审计归母净利润-21.97亿元,年末资产负债率78.30%,不进行利润分配;2026年上半年租赁主业收入78,887.83万元同比减少10.17%,行业仍处承压负重、底部盘整阶段。公司通过亏损企业治理(6户累计减亏3,521.44万元、马来西亚庞源扭亏为盈)、账款清收与费用压降(十项管理费用同比-20.99%)实现边际减亏。战略上从内部收缩转向大股东资产注入:2025年10月合资设立煤矿智能化公司(持股51%),2026年8月公告筹划收购陕煤集团蒲城清洁能源100%股权的重大资产重组,若完成将新增煤化工聚烯烃板块。
机构层面,国联民生预测2026年租赁业务盈利修复拐点,但与2026H1收入仍下滑的实际存在节奏落差;重组点评认为注入有望扭亏为盈。回溯期内未获得评级、目标价段落证据,减值与有息负债明细亦为资料缺口。
一、起重机械租赁主业变化:子公司庞源租赁为国内建筑起重机械租赁龙头,2026年上半年租赁业务收入78,887.83万元,同比减少10.17%,设备销售收入12,112.05万元同比增长54.59%,工程施工收入13,562.83万元增长15.54%,收入结构出现分化。塔机租赁主业受房地产下行、开工不足、租金下滑拖累,收入仍在下滑。国联民生预测2025-2027年租赁业务营收20.3/28.4/38.3亿元、毛利率-15%/14%/34%,与2026H1收入实际表现存在明显节奏落差。资料缺口:未返回设备保有量、吨米利用率、新签订单等运营量化数据。
二、盈利能力与减值:2025年度经立信审计归母净利润为-2,196,921,828.28元,年末资产负债率78.30%,本年度不实施利润分配、不进行公积金转增股本,审计意见为标准无保留。国联民生回溯:公司毛利率从2020年约38%降至2024年-2.5%,净利率降至约-36.3%;2025年业绩快报口径亏损约-21.1亿元,主因新开工减少、设备利用率低位、租金下滑及含商誉资产组、工抵房等较大减值。2026年上半年公司推进减亏:6户亏损企业累计减亏3,521.44万元,马来西亚庞源扭亏为盈,4户企业完成吸收合并,十项管理费用同比下降20.99%。口径说明:-21.1亿元为业绩快报口径,-21.97亿元为经审计口径。资料缺口:未返回2025年报减值计提具体金额及2026年一季报利润表数据。
三、现金流与债务压力:2025年末资产负债率78.30%、年度亏损且不分配,反映重资产模式下杠杆与偿付能力受限。2026年一季报现金流量变动说明显示:经营现金流净额变动主要系购买商品款增加;固定资产投资减少导致投资现金流变动;取得借款减少、偿还金融借款减少,筹资端借款规模收缩。2026年上半年公司成立专班推进账款清收与资产盘活:建设钢构回款9,775万元完成年度目标57.5%,盘活工抵房114套、设备136台,收回资金2,140.82万元。共识:公司处于高负债背景下通过减亏、清收、压缩投资改善现金流的阶段。资料缺口:未返回有息负债规模、债务到期结构、利息费用及新增授信等直接证据,偿付压力无法量化验证;一季报未披露现金流绝对金额。
四、战略与业务结构调整:公司战略呈'内部收缩+大股东资产注入'双轨。内部收缩:亏损企业治理、吸收合并、费用压降、固定资产投资减少。外部调整:2025年10月三季报披露拟与恒达智控共同出资10,000万元设立合资公司,公司出资5,100万元持股51%并纳入合并报表,聚焦煤矿智能化开采控制系统,明确目的为加快产业结构调整。2026年8月11日公告筹划重大资产重组,拟发行股份及支付现金收购控股股东陕煤集团下属蒲城清洁能源100%股权并募集配套资金,构成关联交易、实控人不变,股票停牌预计不超过10个交易日。蒲城清洁能源拥有年产180万吨甲醇、70万吨聚烯烃生产能力。重组点评认为若重组顺利将新增煤化工聚烯烃板块、有望实现扭亏为盈。资料缺口:交易作价、标的财务数据、业绩承诺及审批进度均未在段落中出现,扭亏判断属预测性质。
五、行业层面供需与价格趋势:行业层面证据有限。国联民生判断2026年工程机械行业有望迎来内外需共振的V型复苏,国内存在约170万台存量更新需求叠加水利、矿山基建亮点;2025Q3工程机械板块收入644.4亿元(同比+17%)、归母净利润49.2亿元(同比+20%),并将建设机械列为塔机租赁龙头关注标的。长江证券判断国内机械需求出现向上拐点,PPI于2026年3月转正、部分通用龙头发布涨价函,量价正循环下看好顺周期业绩改善与估值修复。公司半年报自述:工程机械租赁行业仍处承压负重、底部盘整阶段,竞争日趋加剧。分歧:行业复苏判断与公司租赁收入下滑并存,且行业报告未提供塔机租赁细分市场供需、租赁价格指数的量化数据;行业改善结论不可直接归给公司。
六、机构评级与盈利预测:回溯365天内,仅国联民生与重组事件点评两篇涉及公司。国联民生预测2025-2027年租赁业务营收20.3/28.4/38.3亿元、毛利率-15%/14%/34%,认为随出租率与租金企稳,2026年业绩有望触底反弹;上述为机构预测而非已实现事实。重组点评认为资产注入有望扭亏为盈。资料缺口:未获得任何评级、目标价及发布日期的段落证据,不能从缺少段落推断机构未覆盖;两机构逻辑存在差异——国联民生侧重租赁主业修复,点评机构侧重煤化工注入改变利润结构。'卖方态度大概率谨慎'为基于亏损事实的AI推断,非证据支持的结论。
七、风险因素与风险事件:公司半年报风险提示:下游房地产、市政、交通等行业与宏观经济和固定资产投资高度相关,房地产仍处调整期,宏观波动将影响产品需求和盈利能力;专项债政策落地或缓解行业资金短缺。行业竞争加剧、底部盘整为经营背景。财务风险:2025年亏损21.97亿元、资产负债率78.30%、不分配。资料缺口:未返回监管警示函、诉讼仲裁、违规处罚等具体事项,不能据此推断回溯期内无新风险事件;2025年报段落仅覆盖开篇重要提示,未覆盖减值、有息负债等风险细节。时间变化:从2025年报确认巨亏,到2026半年报披露减亏与设备销售、工程施工收入增长,经营出现边际改善,但租赁主业收入仍下滑,整体风险是否缓解存在不确定性。
观点分歧与对比:共识:公司2025年大幅亏损、资产负债率78.30%、租赁主业收入2026H1仍同比-10.17%、行业底部盘整竞争加剧;公司通过减亏、清收、费用压降主动应对并初见成效。分歧:国联民生预测2026年租赁业务盈利修复拐点、2026-2027年营收+40%/+35%,与2026H1收入实际存在节奏落差;重组点评认为扭亏依赖煤化工注入而非主业修复;长江证券判断内需向上拐点,但未含公司数据,与公司租赁收入下滑形成反差。口径说明:-21.1亿元为业绩快报口径,-21.97亿元为经审计口径;行业板块数据不可归给公司。
关键风险与不确定性:下游房地产仍处调整期,宏观波动将继续影响租赁需求与盈利能力;行业竞争日趋加剧、底部盘整,租金价格回升时点不确定;高杠杆风险:2025年末资产负债率78.30%、年度亏损且不分配,未返回有息负债到期结构,偿付压力无法量化验证;重组尚处筹划阶段,交易作价、标的财务、审批进度未披露,若终止或延后,扭亏预期将失去支撑;减值风险:2025年已发生含商誉资产组及工抵房较大减值,后续减值规模存在资料缺口;2025年报段落仅覆盖开篇重要提示,减值计提金额、有息负债明细等核心财务细节缺失;2026年一季报段落仅含现金流量变动说明,利润表数据缺失;回溯期内未获得评级、目标价及发布日期的段落证据,机构观点覆盖不完整;重组点评发布机构标注为未知机构,观点归属存在不确定性行业层面仅两三家机构报告,塔机租赁细分市场供需与价格指数缺乏量化行业数据;api_page仅为接口标注,非已核验PDF页码;部分段落文本存在截断公司定期报告为自身披露,经营亮点表述可能存在自述倾向,未经独立第三方核验。