猜你想问
富乐德(301297)研报核心内容是什么?
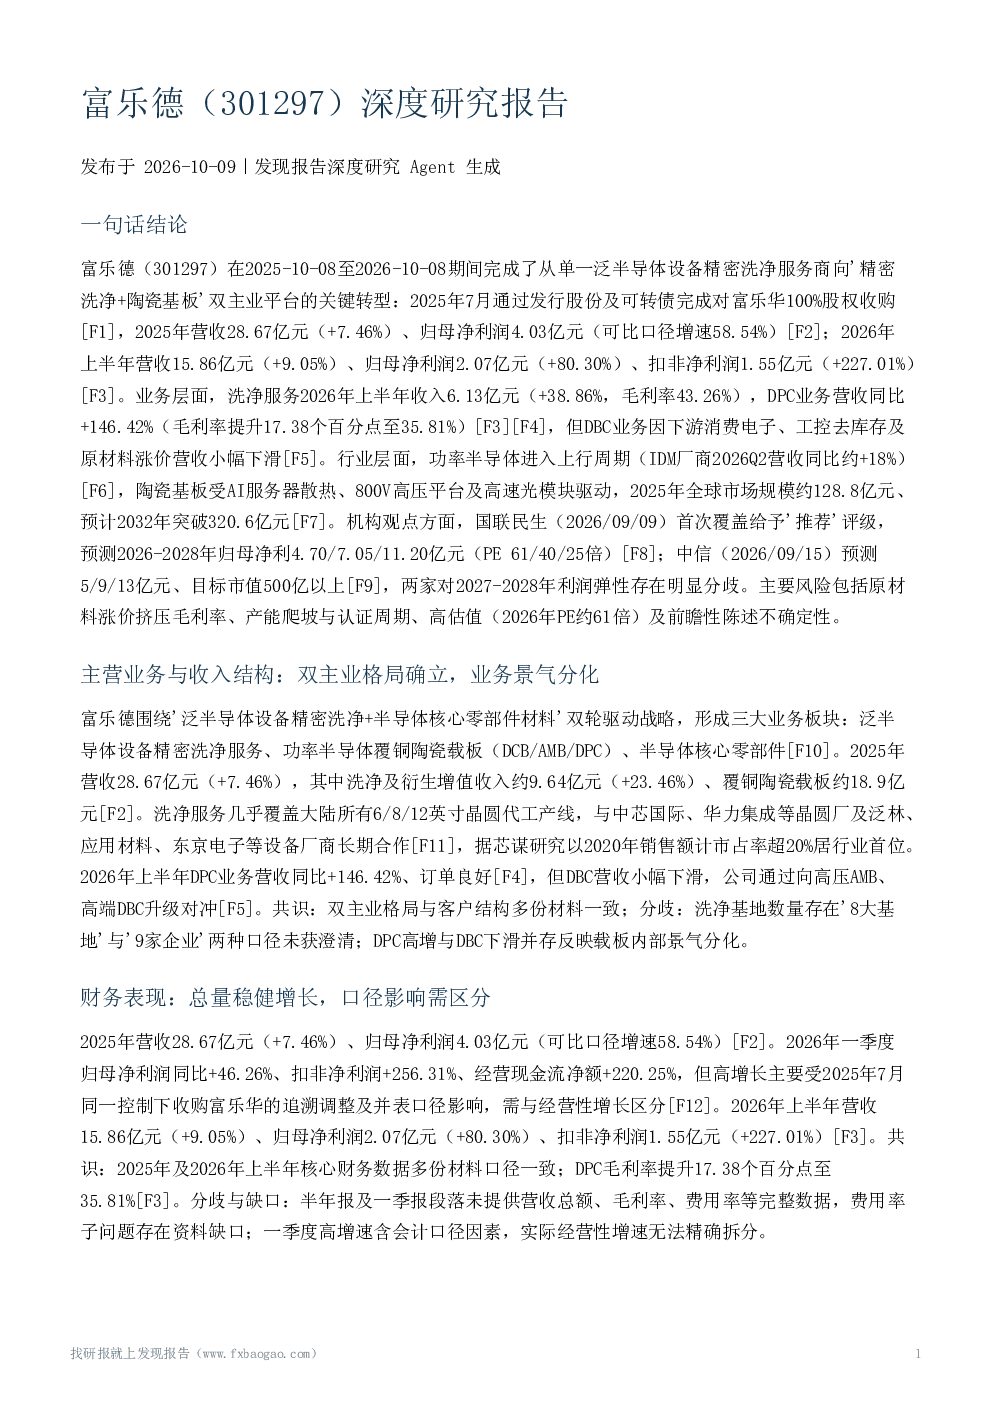
富乐德(301297)在2025-2026年完成了从单一泛半导体设备精密洗净服务商向'精密洗净+陶瓷基板'双主业平台的关键转型。2025年7月通过发行股份及可转债完成对富乐华100%股权收购,2025年营收28.67亿元(+7.46%)、归母净利润4.03亿元(可比口径增速58.54%);2026年上半年营收15.86亿元(+9.05%)、归母净利润2.07亿元(+80.30%)、扣非净利润1.55亿元(+227.01%)。主营业务形成三大板块——泛半导体设备精密洗净服务、功率半导体覆铜陶瓷载板(DCB/AMB/DPC)、半导体核心零部件。洗净服务覆盖大陆主要晶圆代工产线,市占率超20%。收购富乐华后主业切换为'洗净服务+功率半导体覆铜陶瓷载板',富乐华产品覆盖DCB、AMB、DPC三大品类,客户含比亚迪、英飞凌等。东台基地规划新增180万片/年高导热溅射陶瓷基板产能。
半导体设备洗净服务赛道发展趋势如何?
半导体设备洗净服务受益晶圆厂扩产与AI芯片需求,国内主要工厂产能利用率高位。功率半导体进入上行周期,全球主要IDM厂商2026Q2营收同比+18%。陶瓷基板受AI服务器、800V高压平台、高速光模块驱动,2025年全球市场约128.8亿元、预计2032年突破320.6亿元。富乐华DBC份额全球第一,并实现AMB氮化硅材料自主研发,国内厂商迎来替代窗口。
富乐德(301297)报告重点分析了哪些方向?
报告重点分析了富乐德从单一泛半导体设备精密洗净服务商向'精密洗净+陶瓷基板'双主业平台的转型,包括收购富乐华后的业务结构变化、财务表现、重大资产重组影响。详细解析了三大业务板块的收入结构、市场占有率、竞争格局,以及DPC、DBC等核心产品的市场表现和增长潜力。同时,报告还深入探讨了东台基地的产能规划、富乐华的技术优势以及公司在行业中的地位。
当前半导体设备洗净服务市场现状如何?
当前半导体设备洗净服务市场呈现高景气度,主要受晶圆厂扩产和AI芯片需求驱动,国内主要工厂产能利用率高位。功率半导体行业进入上行周期,全球主要IDM厂商2026Q2营收同比+18%。陶瓷基板市场受AI服务器、800V高压平台、高速光模块驱动,2025年全球市场规模约128.8亿元,预计2032年将突破320.6亿元。富乐德通过收购富乐华,在DCB、AMB、DPC等领域获得显著市场份额和技术优势,国内厂商正迎来替代窗口期。
富乐德(301297)研报提示了哪些风险?
报告提示了原材料价格与下游需求波动风险,产能爬坡与认证周期风险,客户集中与信用风险,以及前瞻性陈述不确定性风险。估值风险和限售股减持也是需关注的因素。行业层面风险包括下游AI需求不及预期、技术路线迭代风险、行业竞争加剧等。具体到公司层面,原材料价格上涨可能挤压DCB毛利率,四川基板产能爬坡受限,估值处于较高水平,下游需求结构性分化,行业竞争加剧与技术路线迭代风险,以及商誉规模及减值风险均需持续关注。多数资料为公司自述,未经独立验证。