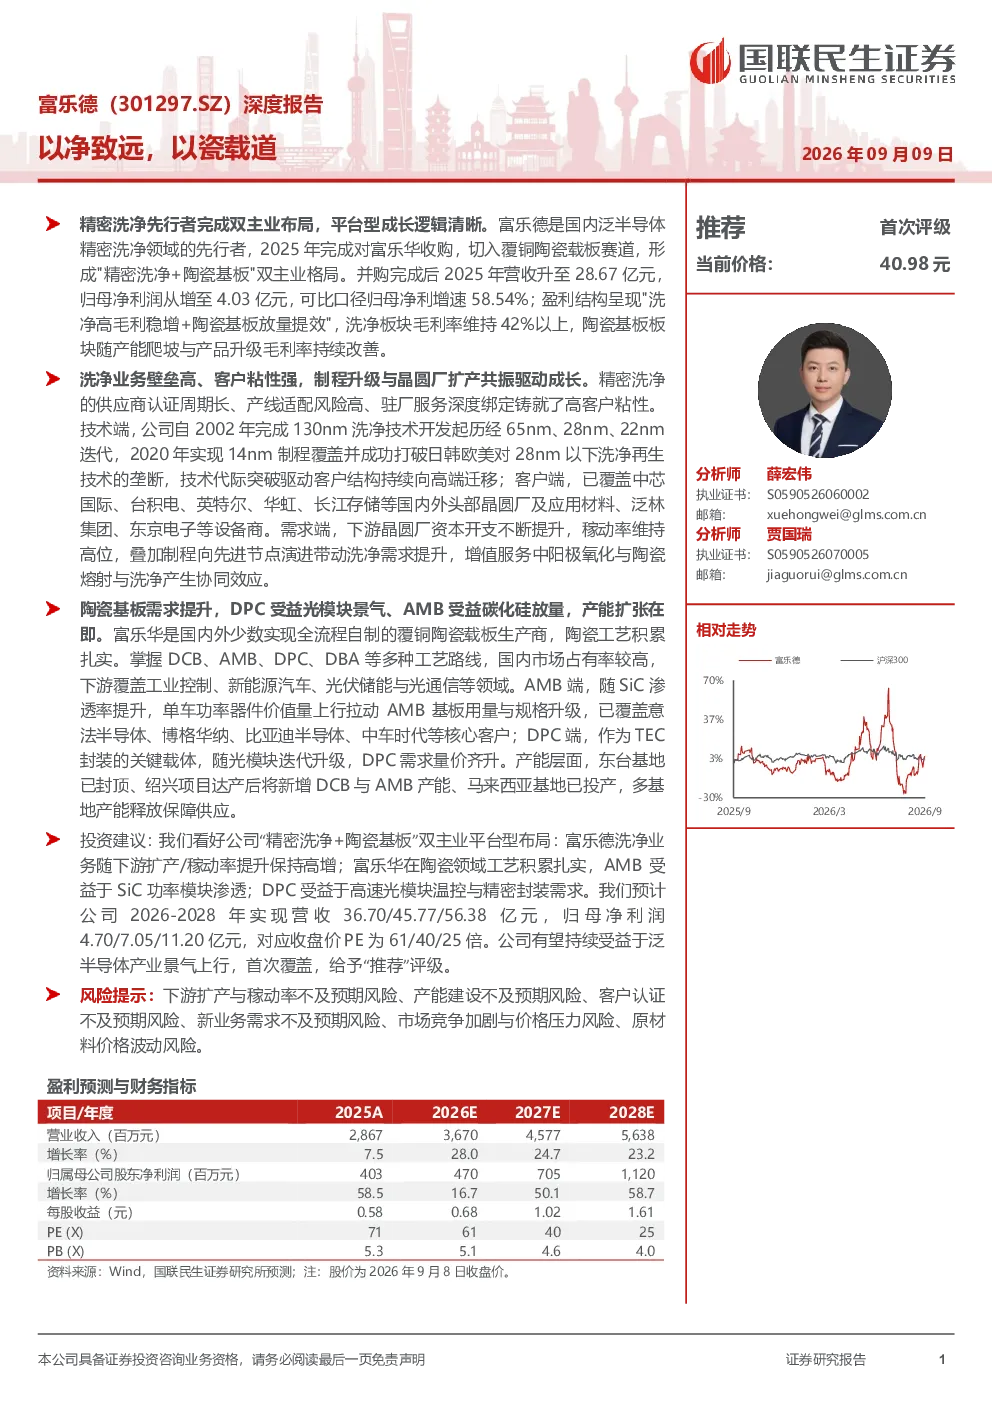
富乐德是国内泛半导体精密洗净领域的先行者,2025年完成对富乐华收购,切入覆铜陶瓷载板赛道,形成"精密洗净+陶瓷基板"双主业格局。
洗净业务:
- 公司是国内最早从事精密洗净服务的企业之一,技术壁垒高,客户粘性强,已覆盖中芯国际、台积电等国内外头部晶圆厂。
- 下游晶圆厂扩产持续,稼动率维持高位,制程向先进节点演进带动洗净需求提升。
- 公司已完成覆盖中国大陆主要泛半导体制造集群的六大清洗基地布局,市场占有率稳居行业第一。
陶瓷基板业务:
- 富乐华是国内外少数实现全流程自制的覆铜陶瓷载板生产商,掌握DCB、AMB、DPC等多种工艺路线,国内市场占有率较高。
- AMB端,随SiC渗透率提升,单车功率器件价值量上行拉动AMB基板用量与规格升级。
- DPC端,作为TEC封装的关键载体,随光模块迭代升级,DPC需求量价齐升。
- 公司正通过国内基地建设与海外布局双线推进产能大幅扩张,已覆盖英飞凌、意法半导体等核心客户。
盈利预测:
- 预计公司2026-2028年实现营收36.70/45.77/56.38亿元,归母净利润4.70/7.05/11.20亿元。
- 精密洗净业务预计保持高增速,陶瓷基板业务中AMB受益于SiC功率模块渗透,DPC受益于高速光模块温控与精密封装需求。
投资建议:
- 首次覆盖,给予“推荐”评级。
- 对应收盘价PE为61/40/25倍。
风险提示:
- 下游扩产与稼动率不及预期风险、产能建设不及预期风险、客户认证不及预期风险、新业务需求不及预期风险、市场竞争加剧与价格压力风险、原材料价格波动风险。