猜你想问
星辉娱乐研报核心内容是什么?
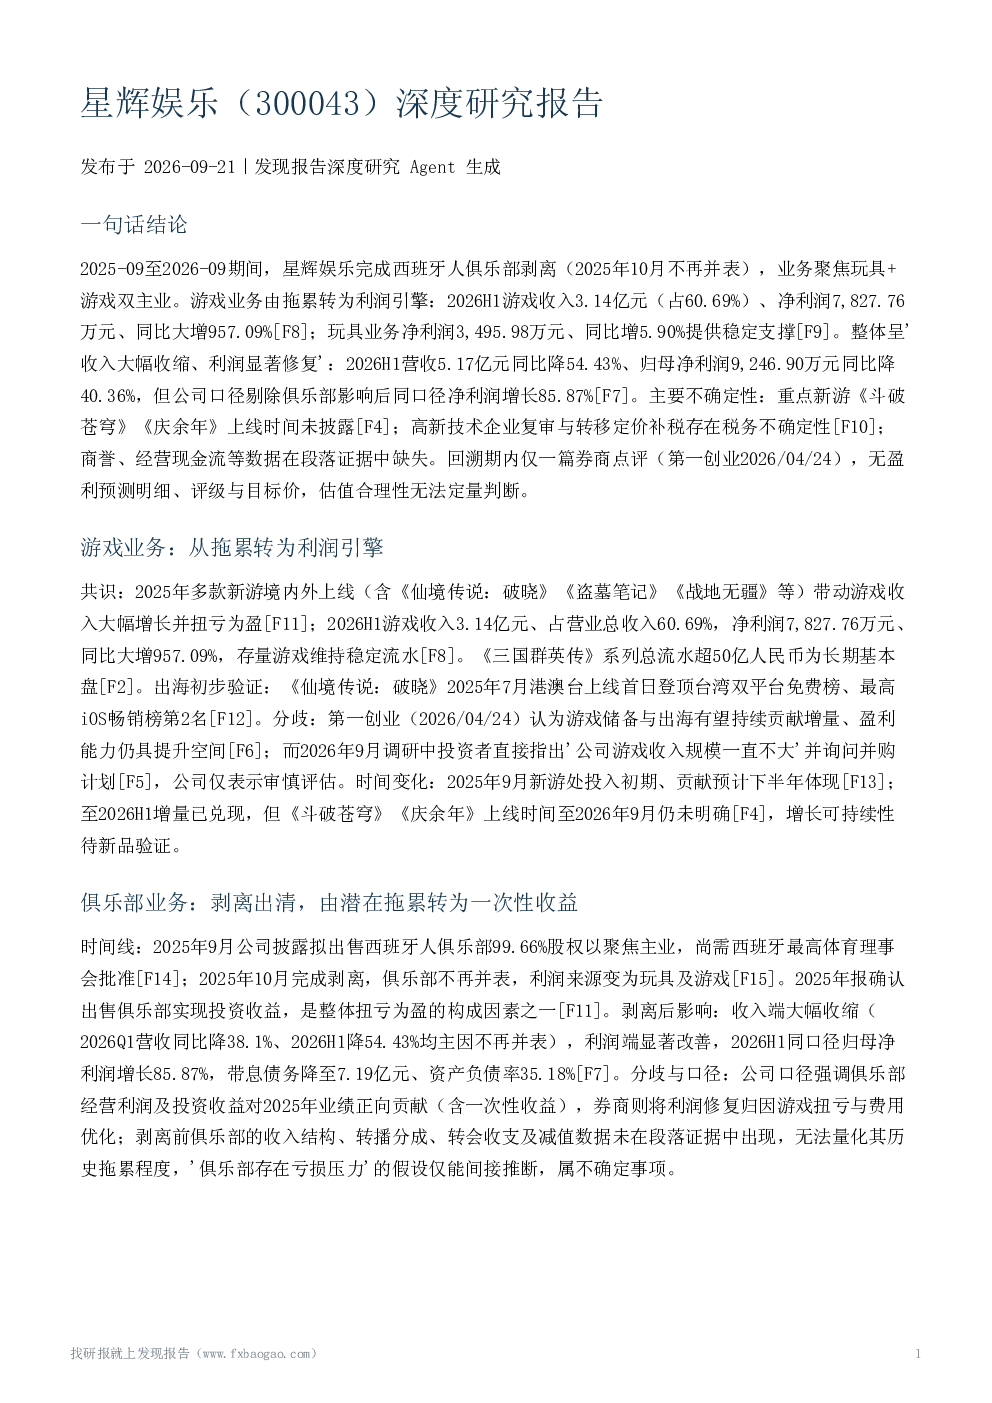
星辉娱乐研报显示,公司在2025年10月完成西班牙人俱乐部剥离,聚焦玩具和游戏双主业。2026H1游戏业务扭亏为盈,收入3.14亿元,净利润7,827.76万元,同比大增957.09%;玩具业务净利润3,495.98万元,同比增5.90%。整体营收5.17亿元同比降54.43%,但剔除俱乐部影响后同口径净利润增长85.87%。游戏业务方面,多款新游上线带动收入增长,《三国群英传》系列总流水超50亿人民币,出海游戏《仙境传说:破晓》表现良好。但市场对其游戏储备和出海能否持续贡献增量存疑,新游上线时间未披露。
玩具和游戏赛道发展趋势如何?
研报指出,星辉娱乐通过剥离俱乐部业务,聚焦玩具和游戏双主业,展现了对新兴赛道的战略布局。游戏业务从拖累转为利润引擎,表明SLG游戏和IP授权模式在当前市场环境下具备增长潜力。同时,公司积极布局小程序游戏和AI应用,如《三国群英传》系列和《仙境传说:破晓》等,显示出对轻游戏和智能化发展的探索。但整体玩具和游戏行业仍面临市场竞争激烈、新品依赖度高、出海不确定性等挑战,需要关注公司能否持续推出爆款产品并优化运营效率。
报告重点分析了星辉娱乐的哪些方面?
报告重点分析了星辉娱乐的俱乐部业务剥离及其对财务状况的影响,以及游戏和玩具业务的转型表现。游戏业务方面,关注多款新游上线后的市场表现和盈利能力,特别是《三国群英传》和《斗破苍穹》等IP的持续贡献。玩具业务方面,分析其稳健增长和利润提升情况。此外,报告还探讨了公司以三国题材构建SLG产品矩阵、小程序游戏战略和AI应用等战略方向,评估其在行业内的竞争地位和发展潜力。
当前市场对星辉娱乐的判断是什么?
市场对星辉娱乐的判断存在一定分歧。一方面,公司完成俱乐部剥离、游戏业务扭亏为盈、玩具业务稳健增长,展现出战略聚焦和业务结构优化的成效。另一方面,投资者关注表观业绩与同口径增长口径差异,以及机构乐观判断与市场质疑的张力。此外,对公司游戏储备能否持续贡献增量、AI应用与SLG矩阵的量化收入贡献、以及一次性收益与可持续利润的区分等问题也存在分歧。整体来看,市场对其未来发展路径和增长质量保持谨慎观察。
研报提示了哪些主要风险?
研报提示了星辉娱乐面临的主要风险包括税务与合规风险,如高新技术企业复审和转移定价补税;贸易风险,全球贸易不确定性对玩具出口的压力;业务结构风险,业绩对游戏新品上线节奏的依赖;以及增长质量风险,游戏净利润依赖新游流水,未披露分游戏、分地区数据。此外,报告还指出同口径增速为公司自行统计未经独立核验,出售俱乐部投资收益为一次性损益,存在口径风险和资料缺口风险,如版号监管、股东质押、诉讼、商誉减值等维度信息不足。