猜你想问
这份研报主要讲了什么内容?
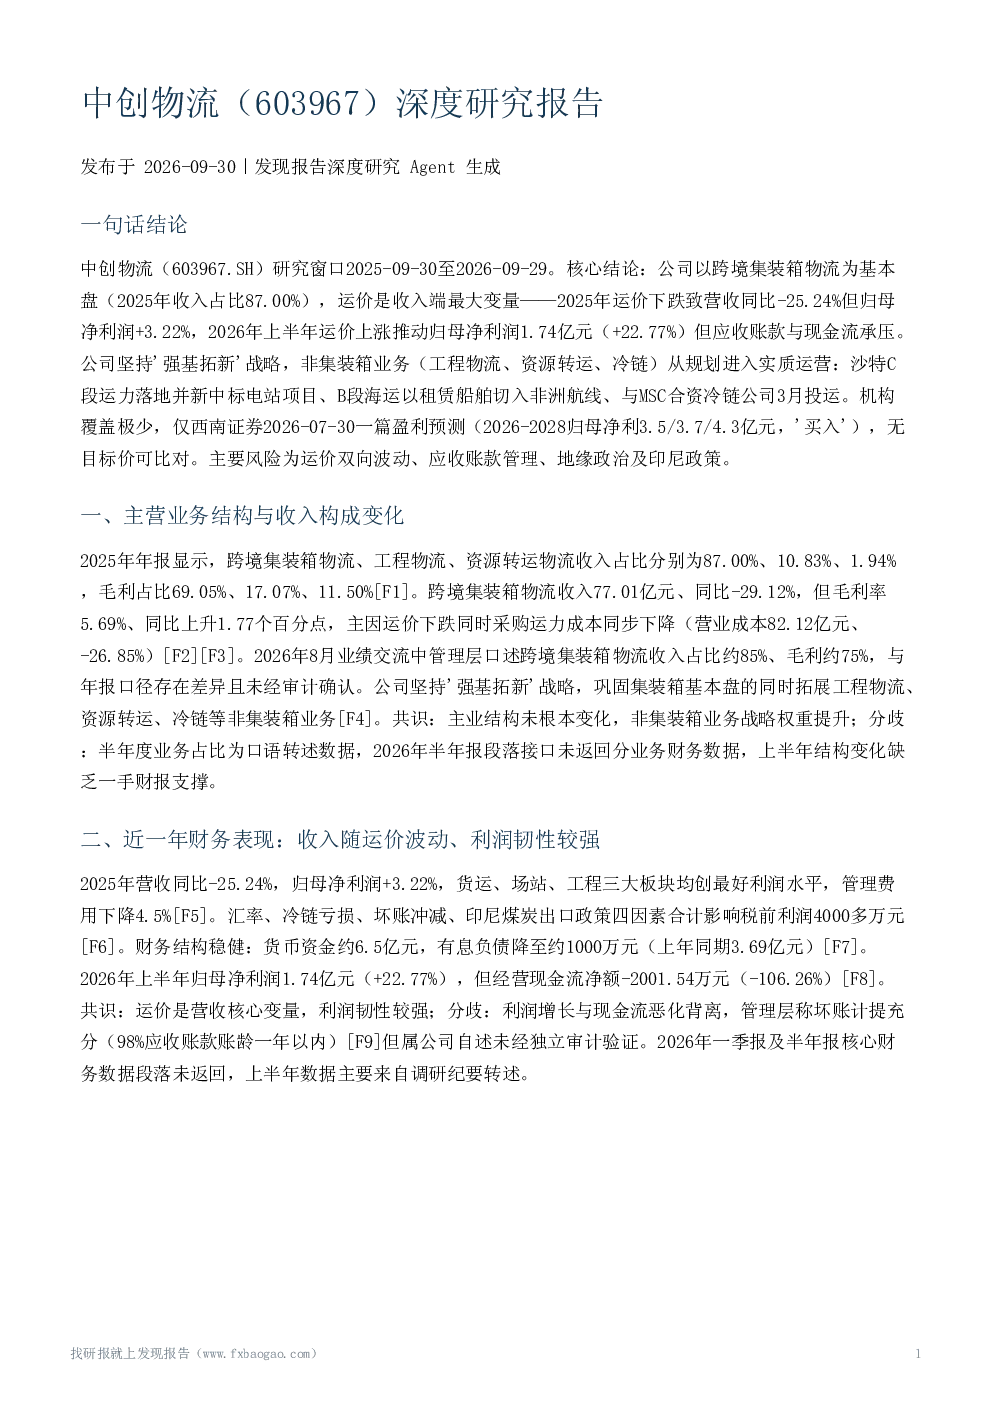
这份研报深度分析了中创物流的核心业务结构,指出其以跨境集装箱物流为基本盘,2025年收入占比达87.00%,但运价波动是影响收入的关键变量。报告显示,2025年运价下跌导致营收同比下滑25.24%,归母净利润却逆势增长3.22%,主要得益于货运、场站、工程板块的高利润表现。同时,公司坚持'强基拓新'战略,积极拓展工程物流、资源转运、冷链等非集装箱业务,这些新业务已从规划阶段进入实质运营阶段,但具体财务数据尚未披露。此外,报告还探讨了公司近一年的财务表现、重大项目布局、竞争地位、机构预测以及面临的风险因素等,但部分关键数据如项目投资金额、资本开支规模等未披露,结论确定性受限。
跨境集装箱物流行业的发展趋势如何?
跨境集装箱物流行业的发展趋势受全球贸易格局、地缘政治及运价波动等多重因素影响。当前,全球集运运价处于高位,SCFI指数已升至四年高点,这主要得益于全球贸易的持续复苏和海运需求的强劲。然而,运价波动性大,2025年曾因运价下跌导致部分企业营收下滑,而2026年上半年运价上涨又引发应收账款膨胀和现金流压力。行业竞争激烈,企业需在巩固基本盘的同时,积极拓展非集装箱业务以分散风险。此外,地缘政治风险如中东局势的动荡,对供应链的稳定性和运价环境产生直接影响。未来,行业可能呈现运价双向波动、企业多元化发展、技术创新加速等特点。
研报重点分析了中创物流的哪些方面?
研报重点分析了中创物流的业务结构、财务表现、重大项目布局、竞争地位及风险因素。在业务结构方面,报告指出公司以跨境集装箱物流为主,2025年收入占比87.00%,同时积极拓展工程物流、资源转运、冷链等非集装箱业务。财务表现方面,2025年公司营收同比下滑25.24%,但归母净利润仍增长3.22%,展现出较强的利润韧性。重大项目布局方面,公司在国内海运、国际海运(B段)、沙特及印尼等地均有重要投入,但具体投资金额未披露。竞争地位方面,公司聚焦核电、风电、光伏等大件运输领域,并强调专业人才是其核心壁垒。风险因素方面,报告指出运价波动、应收账款、地缘政治及新业务运营风险等是公司面临的主要挑战。
当前中创物流的市场现状如何?
当前中创物流的市场现状呈现多面性。一方面,公司以跨境集装箱物流为基本盘,2025年收入占比达87.00%,展现出较强的市场基础。另一方面,公司积极拓展非集装箱业务,如工程物流、资源转运、冷链等,这些新业务已进入实质运营阶段,但具体财务数据尚未披露,其市场表现有待观察。在财务方面,2025年公司营收同比下滑25.24%,但归母净利润仍增长3.22%,显示出较强的利润韧性。然而,2026年上半年运价上涨导致应收账款膨胀、现金流恶化,反映出公司仍面临较大的经营压力。此外,公司在国内外市场均有重要布局,但具体市场份额及竞争优势尚未有第三方数据验证。
研报提示了哪些主要风险?
研报提示了中创物流面临的多重风险。首先,运价双向波动风险显著,2025年运价下跌导致营收下滑,而2026年运价上涨又引发应收账款膨胀和现金流压力,这表明公司业绩高度依赖运价波动。其次,应收账款风险不容忽视,2026年6月公司应收账款达18.72亿元峰值,虽通过'双额度刚性管理办法'有所改善,但其有效性及持续性仍需长期验证。再次,地缘政治风险对中东及沙特业务拓展产生直接影响,如波斯湾战争等事件可能扰乱供应链稳定。此外,印尼煤炭出口政策变动已影响合资公司利润,机构预测2026年海外综合物流营收或下滑20%。最后,盈利预测覆盖单薄,仅西南证券一家机构提供预测,且无目标价与PE估值细节,结论确定性受限。