猜你想问
上汽集团深度研究报告核心内容是什么?
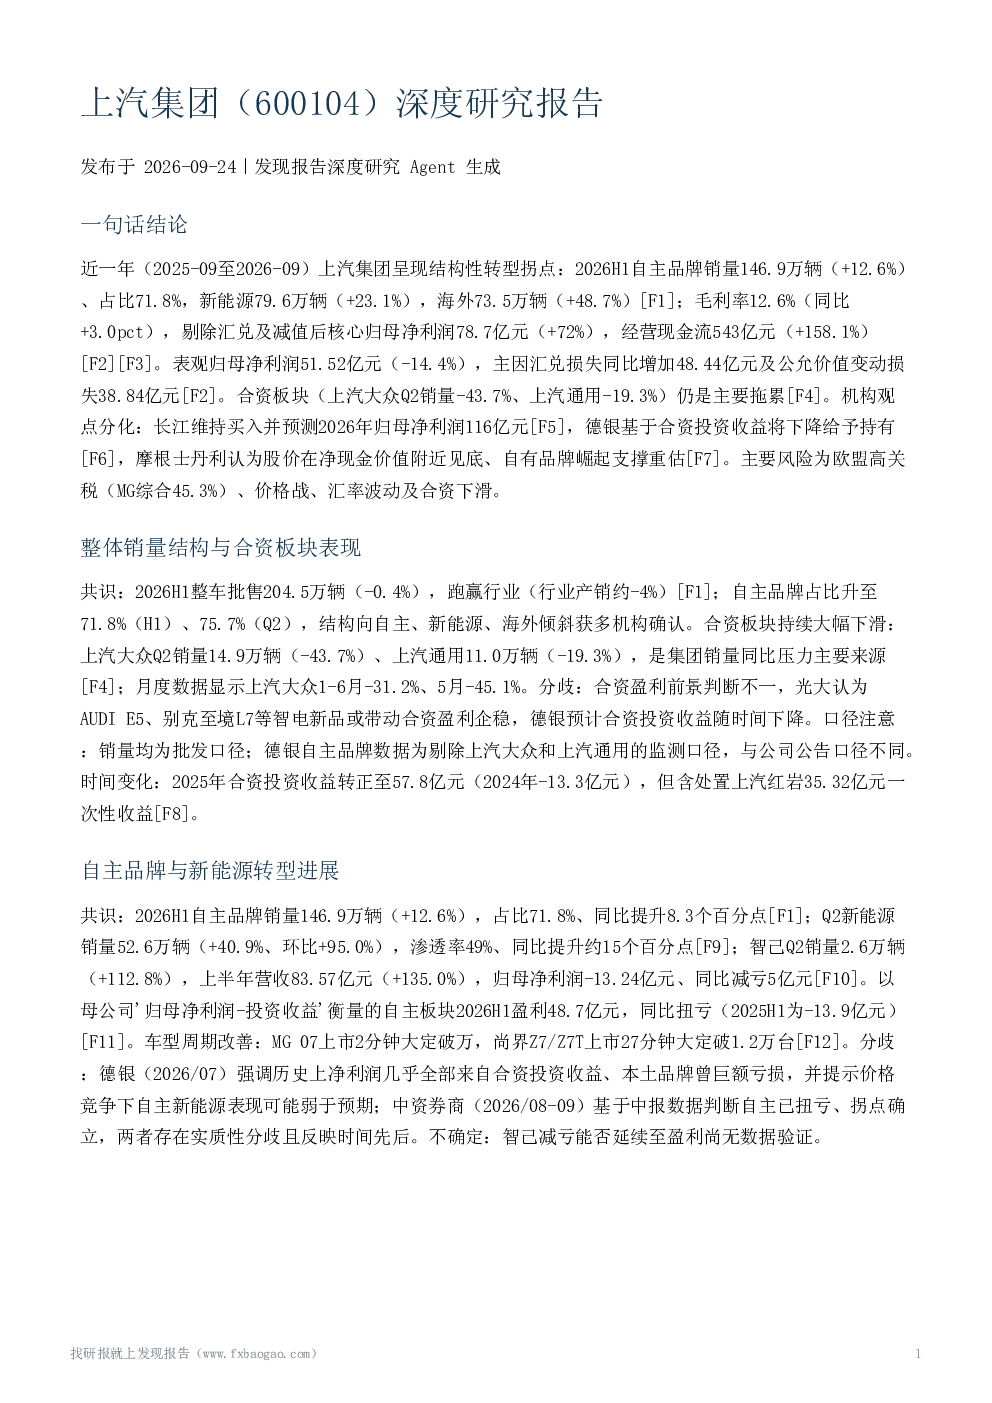
该报告显示上汽集团在2026年上半年呈现结构性转型拐点,自主品牌销量146.9万辆(+12.6%),占比71.8%;新能源销量79.6万辆(+23.1%);海外销量73.5万辆(+48.7%)。盈利能力改善,毛利率12.6%(同比+3.0pct),剔除汇兑及减值后核心归母净利润78.7亿元(+72%),经营现金流543亿元(+158.1%)。合资板块仍是主要拖累,上汽大众Q2销量-43.7%、上汽通用-19.3%
新能源汽车行业发展趋势如何?
新能源汽车行业持续快速发展,2026年上半年行业产销同比下降约4%,利润率承压下行。但自主品牌如上汽集团的新能源销量增长显著,Q2新能源销量52.6万辆(+40.9%),渗透率49%,同比提升约15个百分点。政策层面,中欧就价格承诺达成新共识,最低价格机制有望提升单车利润,行业价格战与内需不足仍是主要挑战。
报告重点分析了哪些方向?
报告重点分析了上汽集团的自主品牌与新能源转型进展,包括自主品牌销量占比提升至71.8%、Q2新能源渗透率49%;智己汽车销量增长112.8%、营收增长135.0%;车型周期改善,MG 07、尚界Z7/Z7T上市即获得市场积极反馈。同时关注出口与海外业务,海外销量占比达38%,但面临欧盟高关税等风险,公司正通过本地化生产应对。
当前汽车市场现状如何判断?
当前汽车市场呈现结构性分化,自主品牌与新能源销量增长强劲,但行业整体产销微降,利润率承压。合资品牌下滑明显,上汽大众、上汽通用Q2销量分别下滑43.7%和19.3%。价格战加剧,但政策支持与品牌升级带来新机遇。出口市场增长迅速,海外销量同比增长48.7%,但欧盟高关税等地缘政治风险需关注。
报告提示了哪些主要风险?
报告提示的主要风险包括行业价格战与内需不足,可能导致利润率下滑;欧盟高关税对出口业务造成压力,MG对欧出口承受最高45.3%综合关税;汇率波动风险显著,2026H1汇兑损失同比增加48.44亿元;合资板块下滑趋势未逆转,企稳时点不确定;出口依赖度上升带来新风险敞口,需警惕地缘政治影响。