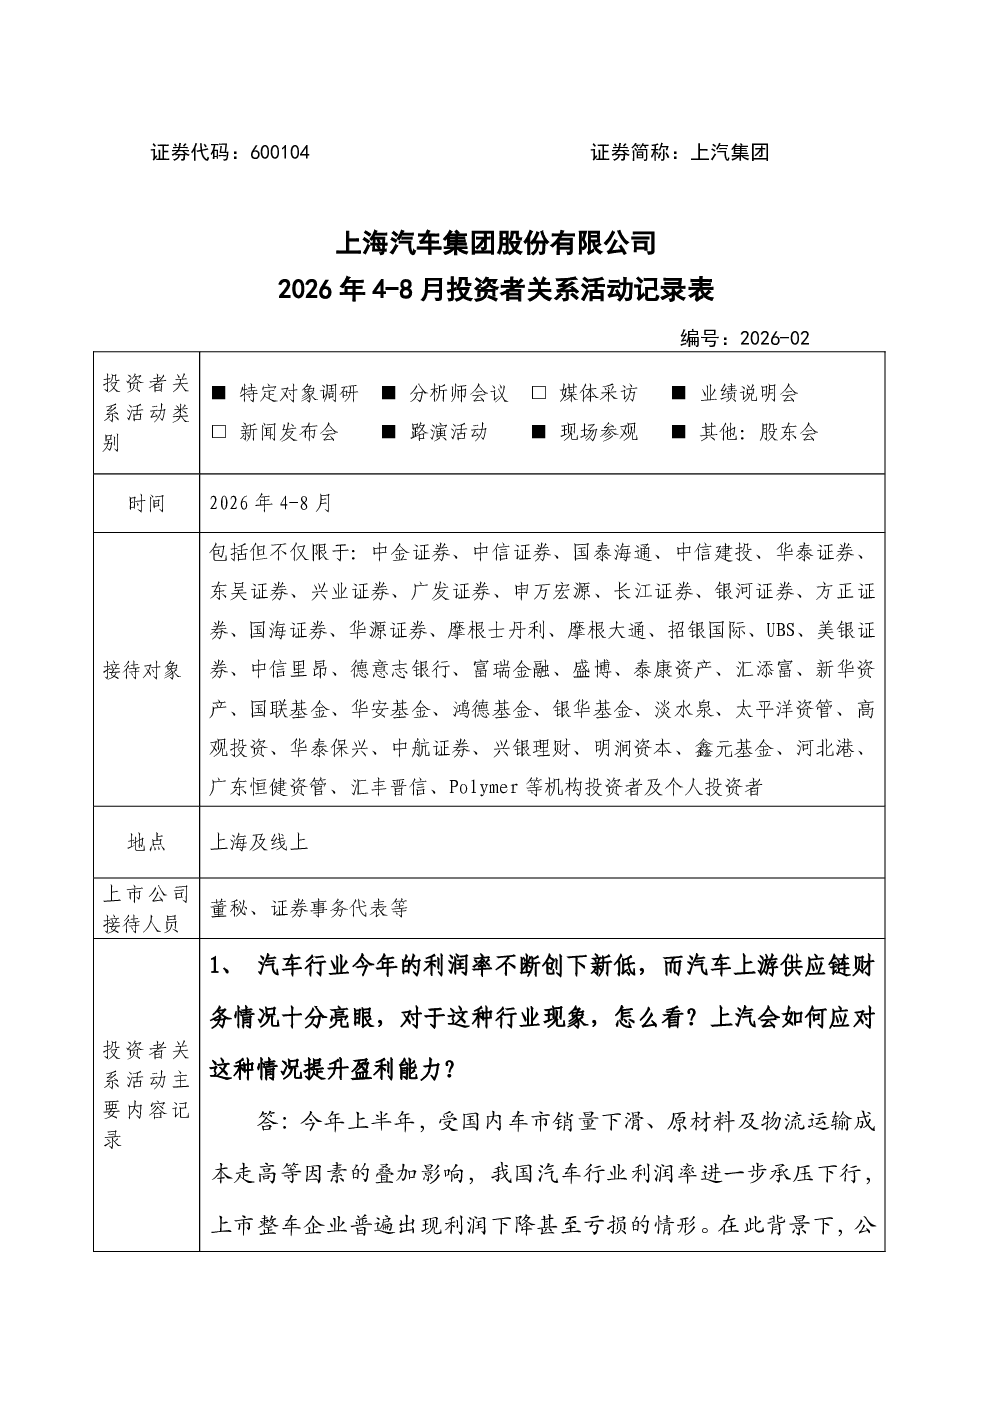
猜你想问
上汽集团最新研报核心内容有哪些?
公司通过优化产销结构、严控成本费用,毛利率同比提升3个百分点;剔除汇兑及减值影响后核心归母净利润同比增长72%,经营活动产生的净现金流同比增长158%,盈利能力显著回升,现金流保持充裕。同时,公司面临内需不足、外部经贸环境变化、汇率波动、芯片供应紧张和价格上涨等多重风险,将利用产业链、创新链、生态链优势稳住国内市场,打造海外增长极,构建技术护城河。
汽车行业未来发展趋势如何?
汽车行业面临内需不足、外部经贸环境变化、汇率波动、芯片供应紧张和价格上涨等多重风险。公司通过产业链、创新链、生态链优势稳住国内市场,打造海外增长极,构建技术护城河。国内市场坚持用户为本,推进创新转型,提升经营质量,增强核心竞争力,实现从“中国车企”向“全球车企”的转变。
上汽集团报告重点分析了哪些方向?
报告重点分析了公司盈利能力与现金流、行业挑战与应对、未来定位与规划、关键业务表现、市值管理等方面。盈利能力方面,毛利率同比提升3个百分点,核心归母净利润同比增长72%,经营活动净现金流同比增长158%。未来定位方面,坚持用户为本,推进创新转型,提升经营质量,增强核心竞争力,实现从“中国车企”向“全球车企”的转变。
当前上汽集团市场现状如何?
公司上半年营业成本逆势下降,得益于优化产销结构(提升自主品牌销量占比)、一体化管理提升效能。出口业务上半年销量大幅增长,下半年将加大新兴市场开拓,投放PHEV、BEV等新产品,增强HEV产品竞争力,实现量质齐增。HEV产品销量占比已超30%,未来将根据海外需求特点优化产品组合。
上汽集团研报有哪些风险提示?
汽车行业面临内需不足、外部经贸环境变化、汇率波动、芯片供应紧张和价格上涨等多重风险。公司需通过产业链、创新链、生态链优势应对。此外,公司股价破净,需通过抓好经营(尤其是自主品牌发展)证明长期投资价值。市值提升计划从改革驱动、创新提质、治理增效三个方面提升投资价值。
你可能感兴趣
603590 康辰药业 康辰药业投资者关系活动记录表-2026年4-6月
未知机构2026-07-07
688160 步科股份 步科股份投资者关系活动记录表 2026年8月31-9月4日
未知机构2026-09-04
301193 家联科技 2026年9月10-9月11日投资者关系活动记录表
未知机构2026-09-11
603690 至纯科技 2026年4-8月投资者关系活动纪要
未知机构2026-08-17
688302 海创药业 海创药业海创药业投资者关系活动记录表 2026年8-9月
未知机构2026-09-14
601369 陕鼓动力 西安陕鼓动力股份有限公司投资者关系活动记录表2026年4-6月
未知机构2026-07-10
601127 赛力斯 赛力斯投资者关系活动记录表-2026年5-6月
未知机构2026-07-09
601528 瑞丰银行 2026年5-7月瑞丰银行投资者关系活动记录表
未知机构2026-08-04
600163 中闽能源 2026年6-7月 投资者关系活动记录表
未知机构2026-08-06
301193 家联科技 2026年9月2-9月4日投资者关系活动记录表
未知机构2026-09-04