猜你想问
这份研报主要分析了什么内容?
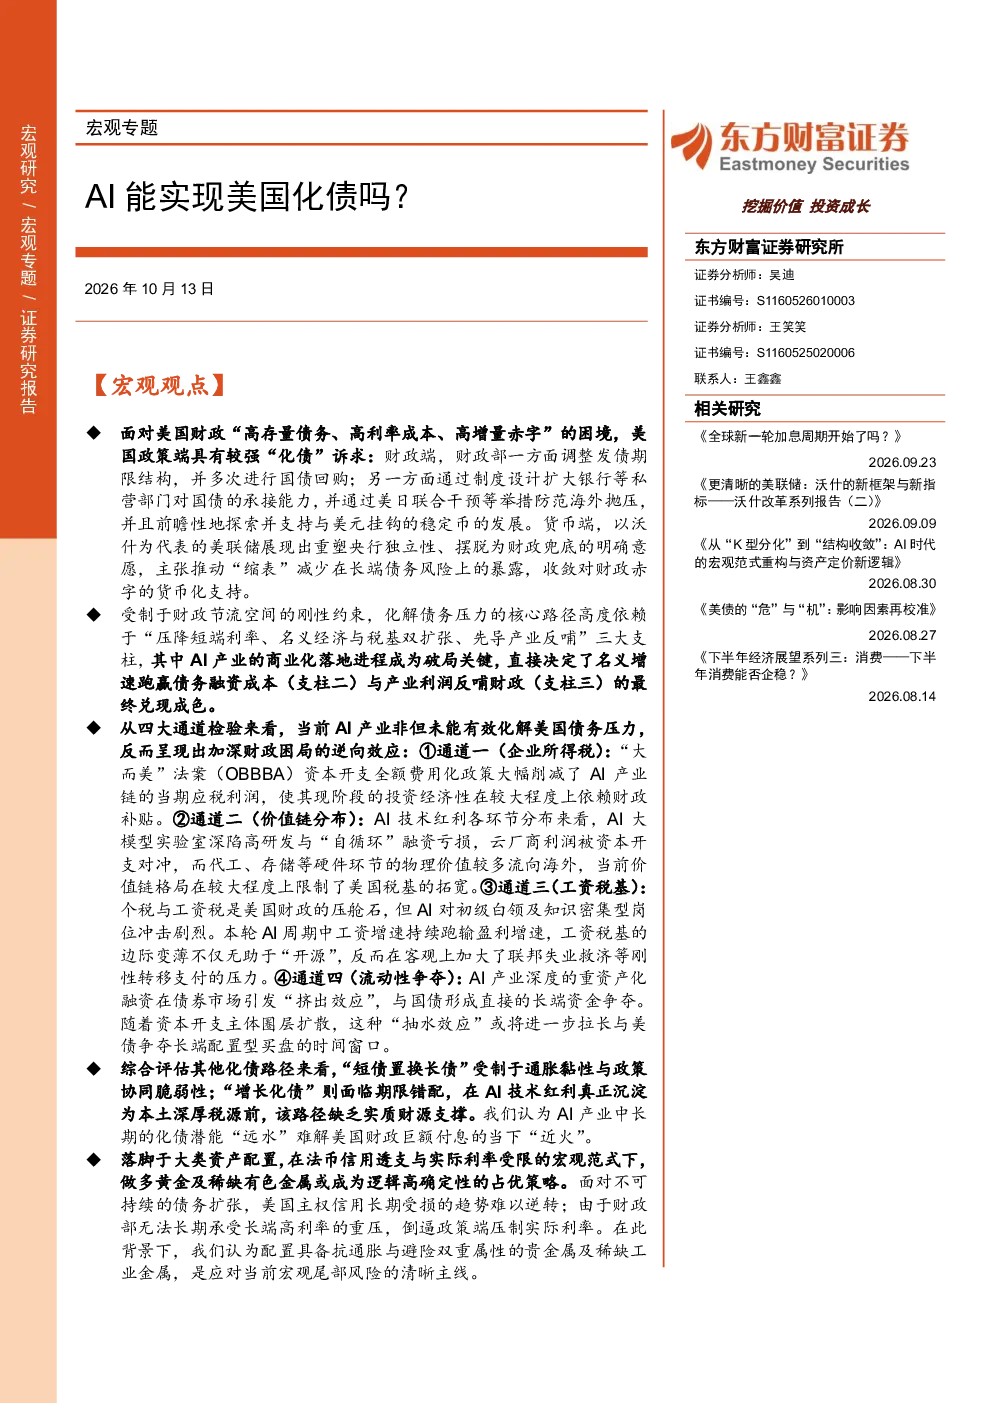
本研报探讨了美国债务的“高存量、高利率、高增量”特征及政策端“化债”诉求,核心论证AI产业当前非但未能有效化解美国债务压力,反而通过企业所得税削减、价值链外流、工资税基变薄及发债竞争等途径加深财政困局,指出AI产业中长期的化债潜能难以解决美国巨额付息的当下困境。
AI产业在美国经济发展中的趋势如何?
AI产业在美国呈现重资产化融资特征,其商业化落地进程对化解美国债务压力作用有限。当前AI技术红利主要沉淀于稀缺资产且流向海外,本土税基拓宽受限;同时AI对初级白领及知识密集型岗位的冲击导致工资增速跑输盈利增速,税基边际变薄。此外,AI产业与美债争夺长端资金,加剧了发债竞争压力。
研报重点分析了哪些方向?
研报重点分析了AI产业对美国财政状况的具体影响,包括企业所得税削减政策对AI投资经济性的影响、AI价值链分布及税基拓宽受限问题、AI对工资税基的冲击,以及AI产业与美债的竞争关系。同时评估了其他化债路径的局限性,如短债置换长债受通胀约束。
当前美国市场的基本情况是怎样的?
当前美国市场面临债务高存量、高利率、高增量的挑战,政策端有较强“化债”诉求。AI产业虽为政策端寄予厚望,但实际效果呈现逆向效应,未能有效缓解财政压力。宏观经济范式下,法币信用透支与实际利率受限,市场需关注大类资产配置方向。
研报提示了哪些风险?
研报提示的地缘政治超预期演进可能引发市场剧烈波动;宏观流动性尾部冲击可能导致大宗商品价格剧烈回调;美国财税政策与产业补贴法案的调整也可能对AI产业及化债进程产生重大影响,需密切关注相关政策变化及其市场传导效应。
你可能感兴趣
东方财富证券:AI能实现美国化债吗
未知机构2026-09-08
东财宏观-AI能实现美国化债吗20260908 原文
未知机构2026-09-08
长江固收 固收增产第20期AI革命能帮助美国化债吗
未知机构2026-07-15
远东资信 AI赋能远东债视第三十期化债进入下半场思路调整与路径展望
未知机构2026-07-24
东财宏观专题:AI能否助力美国化债?
未知机构2026-09-08
固定收益专题:地产收储政策能实现稳地产新模式吗?
国联证券2024-05-28
7月经济“弱现实”的5点理解:5%能实现吗?
国盛证券2023-08-15
房地产业能实现“软着陆”吗?
信达证券2021-12-27
宏观点评:三季度经济的新线索:5%能实现吗?
国盛证券2024-10-18
宏观经济报告:2035年中国能再度实现GDP翻番吗?
国金证券2020-11-13