猜你想问
瑞银研报对FR4 CCL价格预测有何上调?
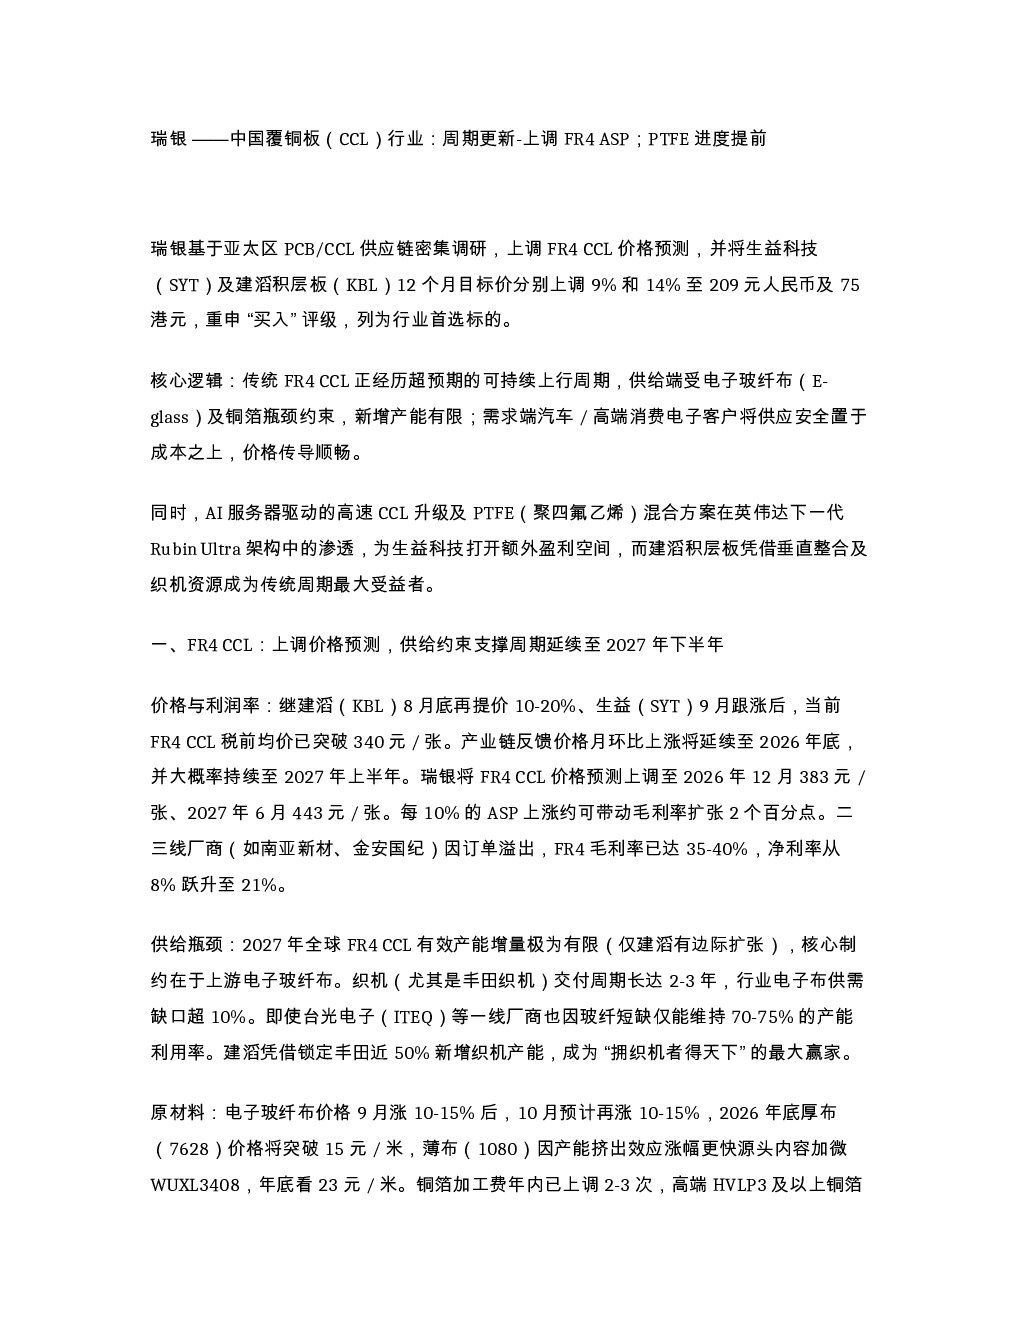
瑞银基于亚太区供应链调研,上调FR4 CCL价格预测至2026年12月383元/张、2027年6月443元/张,预计价格月环比上涨将延续至2027年上半年。每10%的ASP上涨约带动毛利率扩张2个百分点。上调主要得益于供给瓶颈缓解有限及需求结构改善。
覆铜板行业发展趋势如何?
2027年全球FR4 CCL有效产能增量有限,核心制约在于上游电子玻纤布供需缺口超10%,织机交付周期长达2-3年。同时,汽车电动化/智能化及高端消费电子支撑结构性需求,客户优先级从“降本”转向“保供应”,CCL订单能见度达2-3个月。PTFE混合方案应用节点提前,将进一步提升行业价值。
报告重点分析了哪些方向?
报告重点分析了FR4 CCL价格预测、供给瓶颈、原材料成本、需求结构、PTFE混合方案、CPO/NPO发展趋势、AI CCL升级路线图以及盈利预测与估值调整。其中,PTFE混合方案成为亮点,生益科技凭借技术优势将获取主要份额。
当前覆铜板市场现状如何?
当前市场存在供给瓶颈,电子玻纤布价格持续上涨,铜箔加工费年内已上调2-3次。需求方面,传统家电/手机需求疲软,但汽车电子和高端消费电子需求强劲。CPO普及担忧过度,NPO仍是主流方向,CPO方案中仍需M6-M8级CCL。
研报提示哪些风险?
市场对覆铜板行业存在过度悲观情绪,当前估值已反弹30%。需关注原材料价格波动风险,以及PTFE混合方案量产进度不确定性。此外,AI CCL升级路线中M10与PTFE之争仍将持续,存在技术路线选择风险。
你可能感兴趣
瑞银中国覆铜板CCL行业周期更20261013 导读
未知机构2026-10-13
摩根大通 PCB 覆铜板 CCL 与基板 英伟达 NVL576 交换机托盘采用 PTFE
未知机构2026-09-03
AI材料-中国(港股/A股):巨石与中国中材:电子玻璃升级周期持续;9月电子玻璃与覆铜板价格上调
电子设备美银证券2026-09-01
覆铜板有望持续涨价看好板块后续的业绩弹性事件更新12月CCL
未知机构2026-01-16
大摩 覆铜板 CCL 与铜箔的规格升级周期
未知机构2026-09-15
中国覆铜板(CCL):南亚新材(688519.SS)美国GPU认证在即
电子设备花旗2026-09-24
30万平方米PTFE高频覆铜板项目已经投产出货量稳居行业第一多款产品送样核心客户
未知机构2026-08-28
覆铜板CCL行业深度报告:AI驱动覆铜板向M9/M10迭代,CCL产业链蓬勃发展
电子设备西部证券2026-04-08
覆铜板 罗杰斯投资者日带来的行业启示 CCL
未知机构2026-10-06
电子行业:覆铜板周期性分析-原材料推动的CCL涨价是否可以持续?
电子设备中泰证券2020-11-07