猜你想问
Loomis最新研报核心内容有哪些?
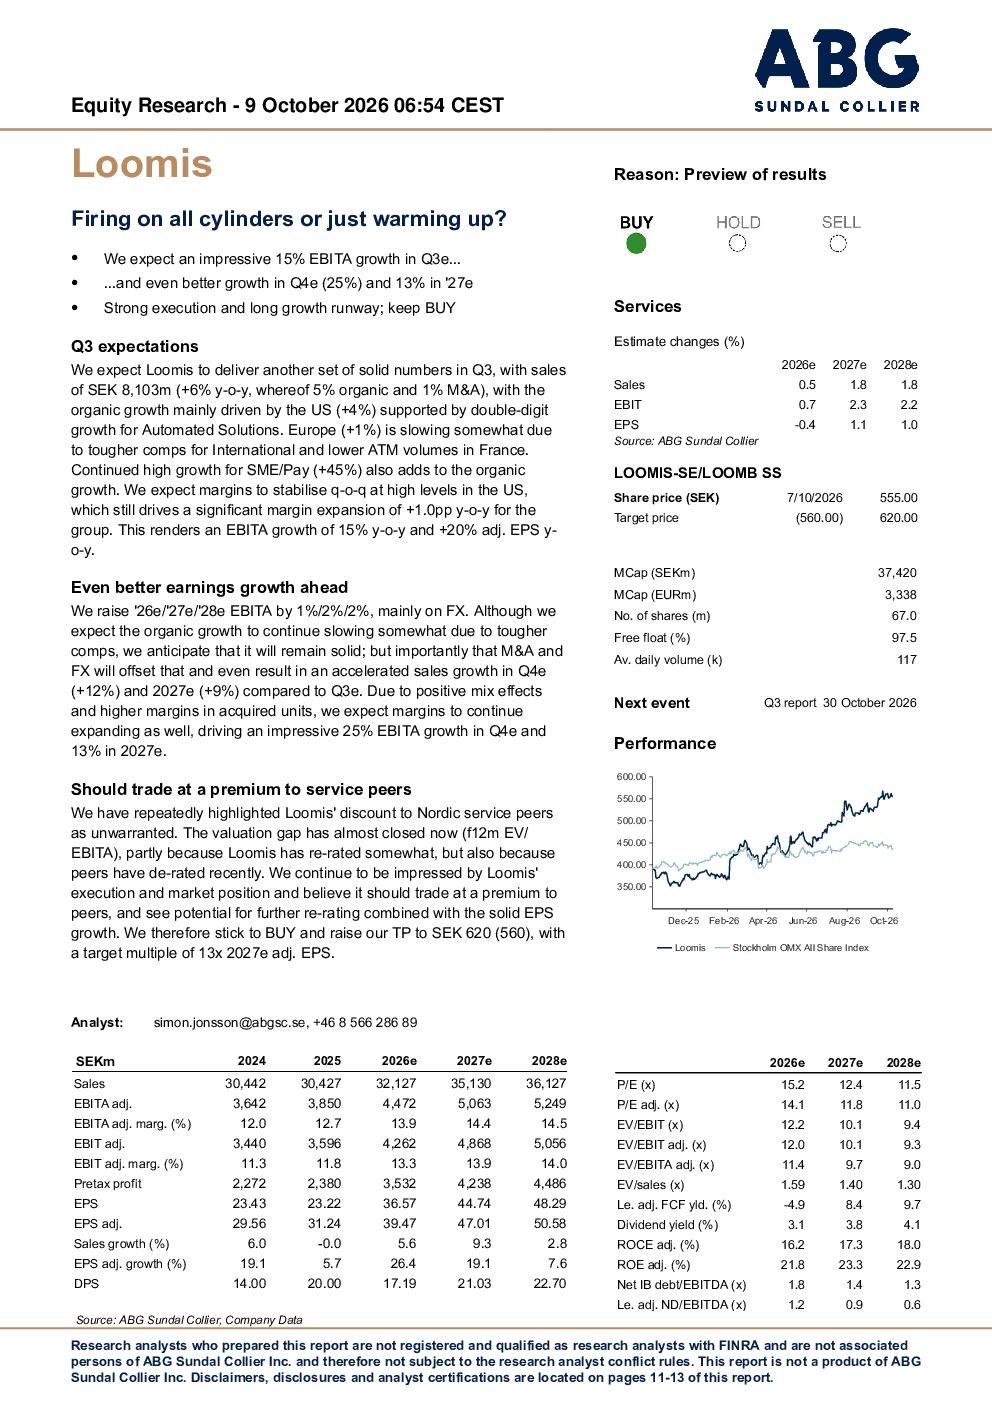
Loomis最新研报显示,预计Q3e销售额达8.103亿瑞典克朗,同比增长6%,其中5%为有机增长,1%来自并购。有机增长主要来自美国(增长4%)和自动化解决方案(双位数增长)。欧洲地区增长放缓(增长1%),SME/Pay业务增长45%,推动有机增长。EBITA增长15%,调整后每股收益增长20%。未来预期上调2026e/2027e/2028e EBITA预期1%/2%/2%,主要受汇率影响,预计有机增长将有所放缓但仍保持稳健,并购和汇率将抵消这一影响。
Loomis所处赛道行业发展趋势如何?
Loomis所处赛道为现金管理服务,未来数字支付趋势可能对业务产生一定影响,但公司通过多元化服务(如自动化解决方案、SME/Pay业务)和全球布局(27个国家)来应对变化。行业整体仍需关注经济增长放缓带来的挑战,但Loomis凭借其强大的执行能力和稳健的有机增长,有望保持行业领先地位。
研报重点分析了Loomis的哪些方面?
研报重点分析了Loomis的财务表现、增长驱动因素和估值情况。报告指出美国和自动化解决方案是主要增长引擎,SME/Pay业务贡献显著。同时,报告对比了Loomis与北欧同行的估值,显示其溢价已缩小,维持“买入”评级,目标价上调至620瑞典克朗。
当前Loomis的市场现状如何被判断?
Loomis市场现状被判断为稳健增长,执行能力强劲。公司通过并购和产品组合优化提升利润率,EBITA增长预期保持积极。尽管欧洲增长放缓,但美国市场表现强劲,SME/Pay业务高速增长。整体来看,Loomis在现金管理服务领域仍具备竞争优势,未来增长前景良好。
研报提示了哪些风险需要注意?
研报提示的主要风险包括经济增长放缓可能影响客户需求,以及数字支付趋势可能带来的业务转型压力。此外,国际业务比较基数增加和法国ATM交易量下降也对欧洲地区增长造成一定影响。投资者需关注这些因素可能对Loomis业务产生的潜在负面影响。
你可能感兴趣
放大高性价比:小菜园扩张飞轮全速运转
建银国际2026-02-26
潍柴动力:仍全速运转
杰富瑞2026-05-03
热身
中信里昂证券2015-09-23
通过包装设计热身消费者
轻工制造尼尔森2010-02-01
海上风电重大政策点评:广东加码福建热身,十四五海上风电剑指40GW
公用事业国信证券2021-06-14
Q1热身阶段,盈利稍有扰动也是正常,中间差额就4
未知机构2023-04-28
中国水泥行业:旺季的热身
建筑建材工银国际2013-09-09
石油开采行业研究:每周油记,53家页岩油商套保大曝光,新增百万桶套保热身!
化石能源信达证券2018-01-02
7月宏观策略配置月报:区间震荡继续,指数挖坑热身
中泰证券2016-07-03
太古(0019.HK)热身
麦格理2018-08-10