猜你想问
这份研报的核心内容是什么?
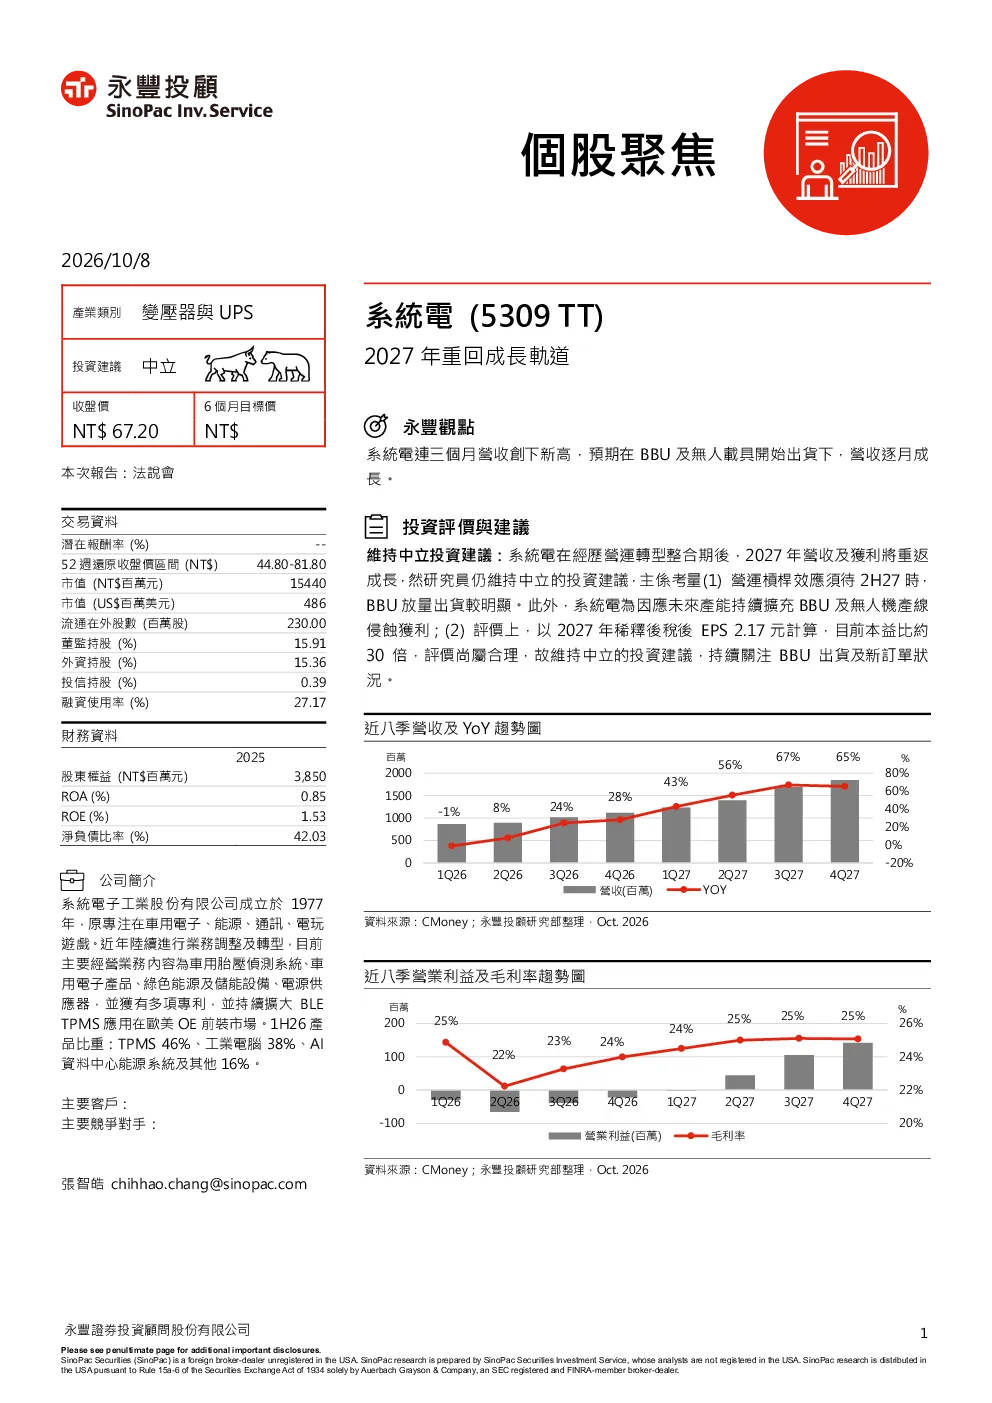
这份研报主要分析了系统电子在2027年的运营情况,指出公司连续三个月营收创新高,预计BBU及无人载具产品开始出货后,营收将逐月增长。报告维持中立投资建议,主要考量运营杠杆效应待2027年下半年才显著,且为应对未来产能扩充,预计BBU及无人机产线将侵蚀获利。以2027年EPS 2.17元计算,目前本益比约30倍,尚属合理。
系统电子所在的赛道发展趋势如何?
系统电子所在的赛道主要涉及车用电子、工业物联网和AI数据中心能源系统管理三大业务。其中,TPMS应用持续扩大至欧美OE前装市场,工业电脑和AI数据中心能源系统是未来增长重点。工业电脑聚焦边缘算力模组和GCS地面控制站,毛利率最佳;AI数据中心能源系统预计BBU产品将大量出货,营收年增328%,并扩充至3-4条BBU产线。
研报重点分析了哪些方向?
研报重点分析了系统电子的业务转移和运营现状。公司业务已分为汽车电子、工业物联网、AI数据中心能源系统管理三大事业。TPMS占比46%,工业电脑38%,AI数据中心能源系统及其他16%。报告关注工业电脑和AI数据中心能源系统的增长潜力,特别是BBU产品的出货和新订单情况。同时,也分析了TPMS业务受车市影响相对平淡的情况。
目前市场对系统电子的判断是什么?
市场对系统电子的判断显示公司运营稳健,营收持续增长。报告指出公司连续三个月营收创新高,主要因工业电脑出货强劲。展望未来,BBU和无人机产线将逐步贡献收入增长。虽然目前维持中立投资建议,但预计2027年公司运营将开始收成,EPS达2.36元,展现强劲成长潜力。
研报中提到了哪些风险提示?
研报中提示的主要风险在于运营杠杆效应尚未显著,且为应对未来产能扩充,BBU及无人机产线可能侵蚀获利。此外,TPMS业务受车市影响较大,运营相对平淡。投资者需持续关注BBU出货及新订单状况,以及公司产能扩张的执行效果。目前本益比约30倍,以2027年EPS 2.17元计算,尚属合理区间,但需警惕未来潜在的成长不及预期风险。