猜你想问
华新建材在国内外水泥市场的竞争力如何?
华新建材凭借工艺、管理、成本等优势,在国内外水泥市场具备强大竞争力。国内市场方面,2026年上半年水泥行业需求同比下滑8%,头部企业盈利下滑,华新建材成为唯一实现大幅增长的公司,其国内水泥及骨料业务盈利能力处于底部,存在边际改善空间。海外市场方面,华新建材积极布局全球,对标霍尔希姆和海德堡等跨国建材集团,通过收购尼日利亚水泥项目和进军巴西骨料市场,进一步巩固其国际竞争力。
建筑建材行业未来发展趋势是什么?
建筑建材行业未来发展趋势呈现多元化发展态势。国内市场方面,水泥行业需求增速放缓,行业集中度提升,头部企业通过技术创新和成本控制提升盈利能力。海外市场方面,跨国建材集团加速全球布局,新兴市场如尼日利亚、巴西、菲律宾等成为重要增长点,政府政策对市场供需格局影响显著。企业通过并购整合、国际化经营等方式拓展市场空间,同时面临原材料价格波动、汇率风险等挑战。
本报告重点分析了华新建材的哪些方面?
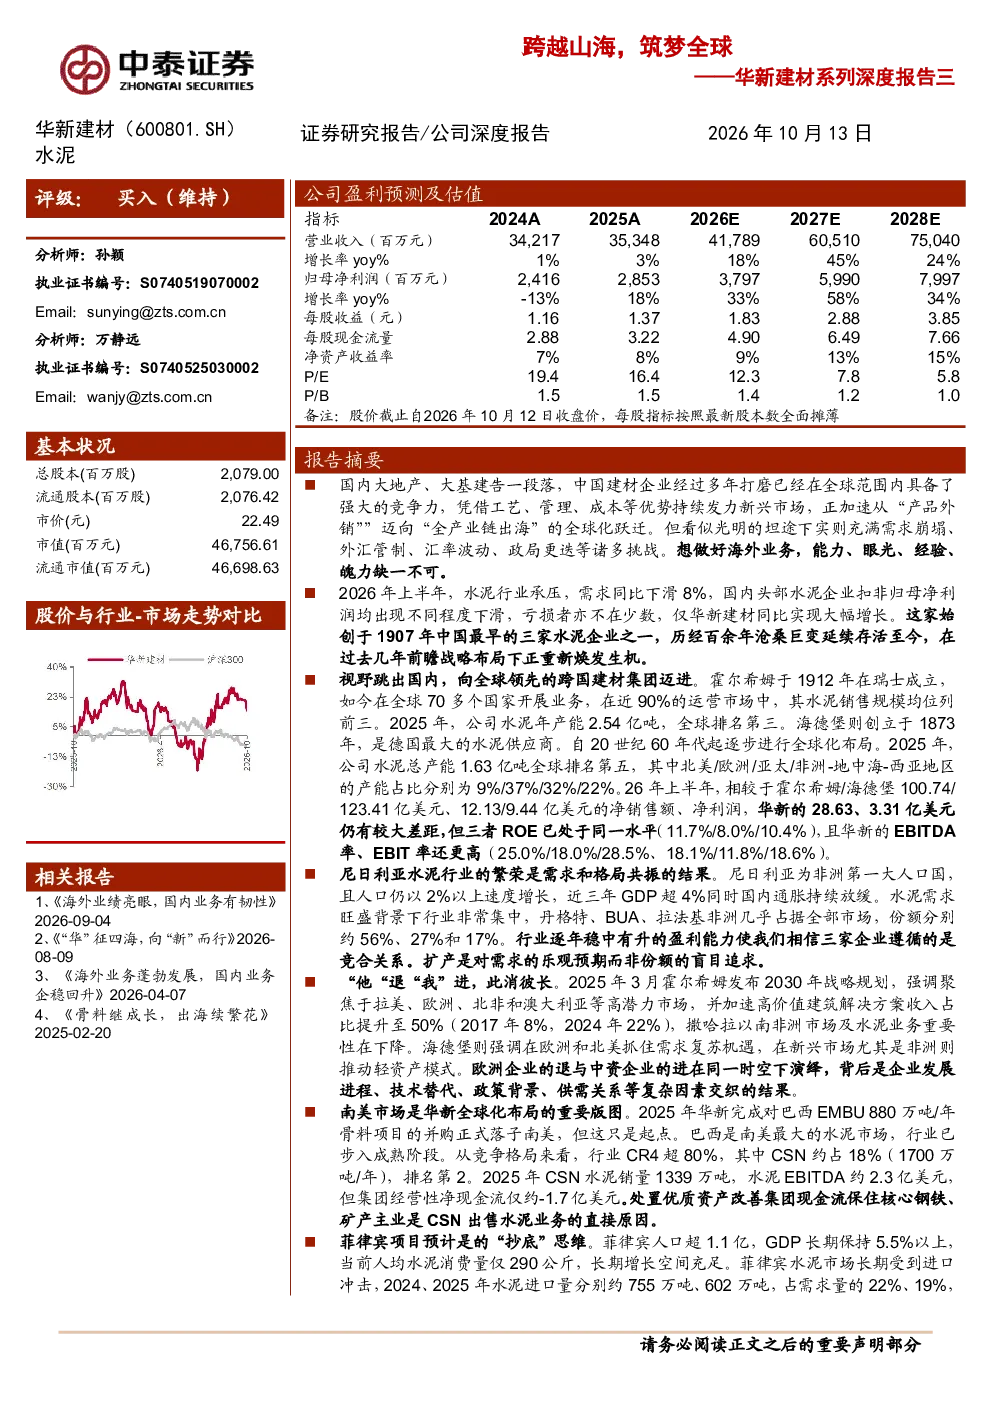
本报告重点分析了华新建材的国内外市场布局、业务发展及盈利预测。国内市场方面,关注其水泥及骨料业务的盈利能力改善空间,以及在国内行业承压背景下的表现。海外市场方面,分析其在尼日利亚、巴西、菲律宾等地的市场拓展策略,包括收购HPI水泥项目和巴西EMBU骨料项目,评估其国际化经营的成效和潜在风险。盈利预测方面,预计2026-2028年公司归母净利润38.0、59.9、80.0亿元,当前股价对应PE分别为12.3、7.8、5.8。
当前建筑建材市场现状如何?
当前建筑建材市场呈现国内外差异化发展态势。国内市场方面,水泥行业需求增速放缓,头部企业盈利承压,但部分企业如华新建材通过成本控制和业务优化实现增长。海外市场方面,尼日利亚、巴西、菲律宾等新兴市场集中度高,行业盈利能力强,为跨国建材集团提供重要增长机会。同时,贸易保护主义抬头,如菲律宾加征关税保护当地企业,影响市场供需格局。企业需关注原材料价格波动、汇率风险等宏观因素。
本报告提示了哪些投资风险?
本报告提示了多项投资风险,包括国内下游需求不及预期、海外市场拓展或经营不及预期、海外收并购不及预期、供给侧约束放松、原燃料价格大幅波动、海外政权变更、汇率大幅波动等。国内市场方面,水泥行业需求增速放缓可能影响企业盈利,需关注下游行业变化。海外市场方面,跨国经营面临政治、经济、文化等多重风险,需谨慎评估并购整合效果。此外,原材料价格波动、汇率大幅波动等宏观因素也可能对企业经营产生影响。