猜你想问
美国8月通胀数据具体表现如何?
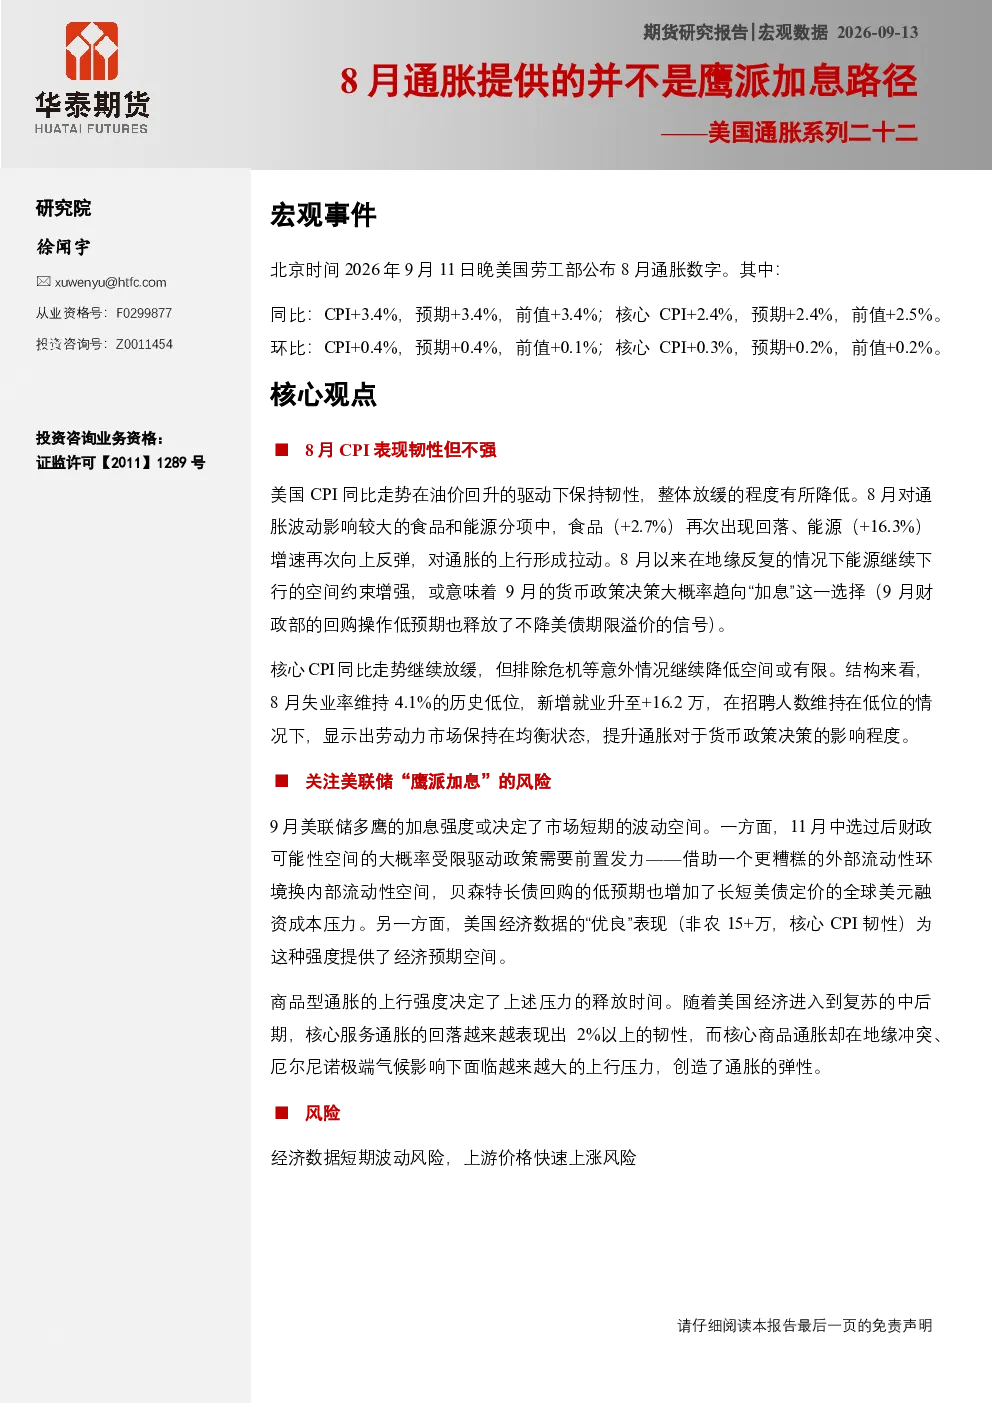
美国8月CPI同比+3.4%,核心CPI同比+2.4%,环比CPI+0.4%,核心CPI+0.3%。通胀表现韧性但不强,整体放缓程度降低。食品通胀回落至+2.7%,能源通胀反弹至+16.3%,对通胀上行形成拉动。核心CPI同比继续放缓,但继续下降空间有限。失业率维持4.1%历史低位,新增就业+16.2万,劳动力市场保持均衡状态。
美联储9月加息路径会受到哪些因素影响?
9月美联储加息强度或受多重因素影响。一方面,11月大选后财政空间受限,政策需前置发力,可能借助更糟糕的外部流动性环境换取内部流动性空间。另一方面,美国经济数据‘优良’表现(非农+15万,核心CPI韧性)为加息强度提供经济预期空间。商品型通胀上行强度决定压力释放时间,核心服务通胀回落表现出2%以上韧性,核心商品通胀面临上行压力。
报告如何分析商品型通胀和服务型通胀的走势?
报告指出商品和服务通胀趋同性上升,形成通胀韧性。自2024年以来,商品型通胀和服务型通胀显著分化,但今年3月以来回归趋同。8月商品型通胀上升节奏放缓且仍在2%以下,服务型通胀回落但仍在2%以上。‘K型’经济下,美国房租对CPI压力缓和,房价回落将带动租金成本放缓。
当前市场对美联储加息的预期如何?
当前市场对美联储加息预期较高,90%+概率已定价美联储加息。欧央行等主要央行9月已加息,一定程度上降低美联储跟随加息的必要性。9月美联储加息强度决定市场短期波动空间,商品型通胀上行强度决定压力释放时间。8月CPI读数不差,核心通胀继续空间受限,为市场提升短期‘加息’交易提供依据,但鹰派或不强。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济数据短期波动风险和上游价格快速上涨风险。地缘因素加剧背景下,通胀预期定价和油价上行空间增加,油价反弹至100+美元/桶,盈亏平衡通胀率上行至2.5%。需关注商品型通胀上行强度对压力释放时间的影响。
你可能感兴趣
美国通胀系列二十二:8月通胀提供的并不是鹰派加息路径
华泰期货2026-09-13
美国就业系列二十二:非农负增长,降低美联储加息紧迫性
华泰期货2026-08-07
贵金属日评:多为美联储官员释鹰派加息预期,美国8月新屋销售低于预期前值
宏源期货2023-09-27
沪锡日评:经济下滑欧银料暂停鹰派政策,美国8月CPI温和上涨巩固暂停加息预期
宏源期货2023-09-14
氧化铝与电解铝日评:多位美联储官员释鹰派加息预期,美国8月新屋销售低于预期前值
宏源期货2023-09-27
【宏观专题】华创宏观·穿越迷雾系列三:美国输入性通胀知多少?对加息节奏与期限溢价的影响
华创证券2018-08-23
美联储系列二十二:美联储6月谨慎按兵不动,路径分歧加剧
华泰期货2025-06-19
8月美国通胀数据解读:75bp再加息势在必行
中泰证券2022-09-13
美国8月CPI数据点评:通胀数据总体符合预期,9月或不加息
国联证券2023-09-14
美国8月通胀数据跟踪:美国核心通胀高于预期,加息必要性上升
万联证券2026-09-15