猜你想问
这份研报的核心内容是什么?
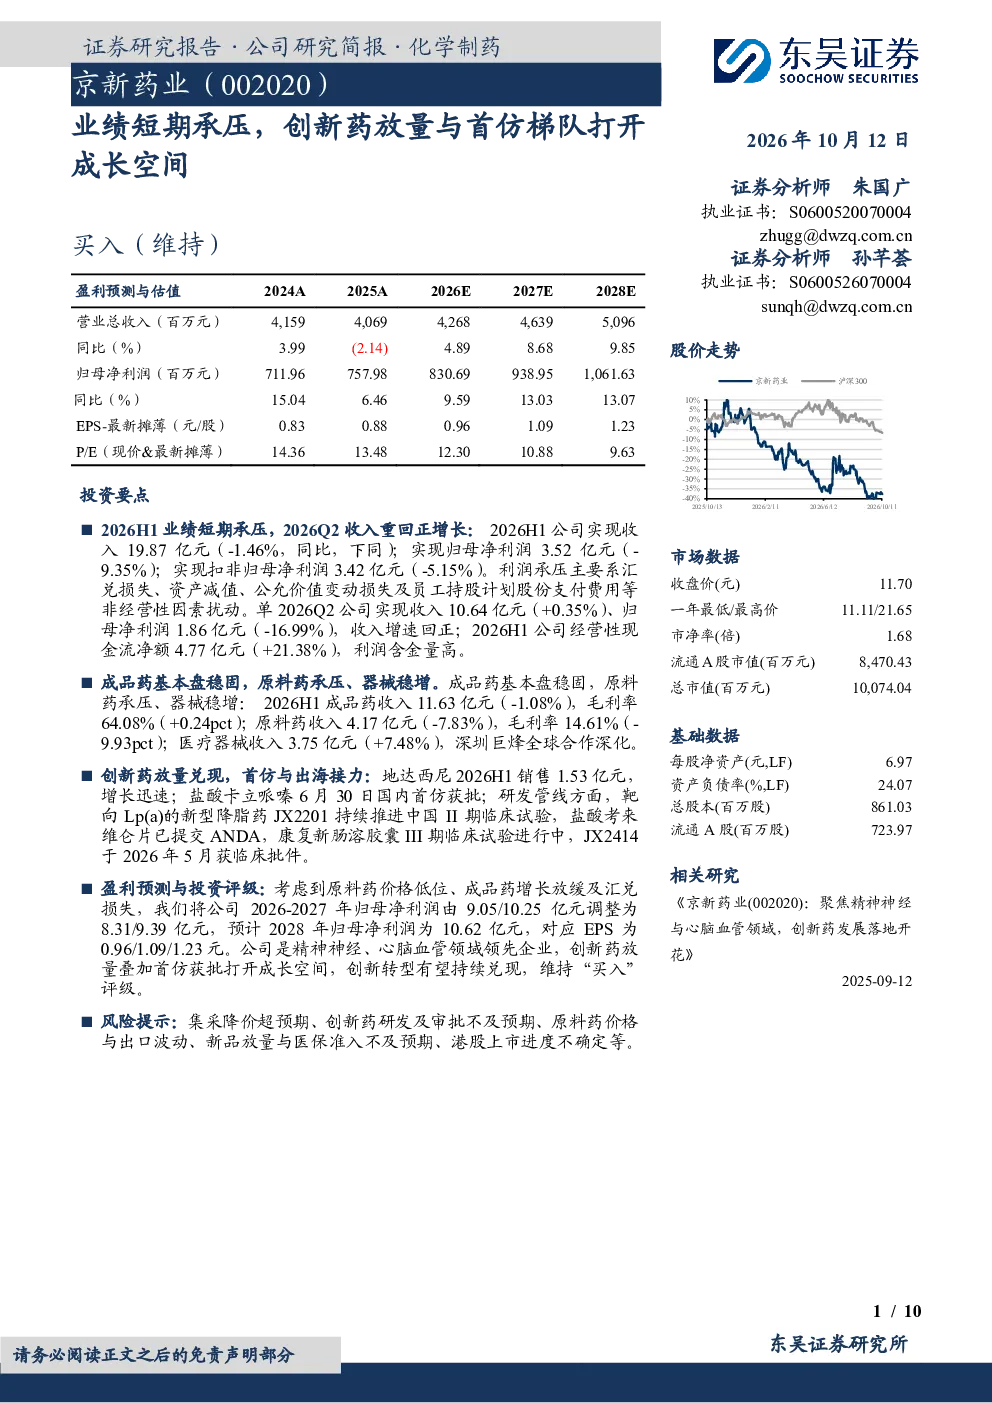
本报告分析京新药业2026上半年业绩表现,指出利润短期承压主要受汇兑损失、资产减值等非经营性因素影响,但Q2收入重回正增长,经营性现金流大幅改善。报告重点解读公司创新药地达西尼的快速放量、盐酸卡立哌嗪的首仿获批,以及原料药和医疗器械业务的周期性表现。
医药生物行业发展趋势如何?
医药生物行业整体呈现创新驱动和仿制药集采并行的趋势。创新药方面,精神神经、心脑血管等领域持续受益于研发投入增加和市场认可;仿制药方面,首仿药和改良型新药成为重要增长点,但需应对集采降价压力。原料药行业处于周期底部,价格修复和国际化布局是关键。
报告重点分析了京新药业的哪些方面?
报告重点分析了京新药业的创新药进展,包括地达西尼的销售额增长和医院覆盖情况,以及盐酸卡立哌嗪的首仿获批意义。同时关注公司原料药业务的周期底部状态和医疗器械业务的稳健增长,并评估其研发管线如JX2201、JX2414的进展。
当前医药生物市场的现状如何?
当前医药生物市场呈现分化态势,创新药企受益于研发投入和产品迭代,如京新药业的创新药放量;仿制药企则面临集采降价和利润空间压缩的挑战。原料药行业价格处于低位,但部分品种出口需求稳定,国际化是重要发展方向。医疗器械领域保持稳健增长,高端产品需求持续提升。
研报提示了哪些主要风险?
研报提示的风险包括:集采降价超预期可能影响仿制药利润;创新药研发及审批存在不确定性,如地达西尼和JX2414的后续市场表现;原料药价格和出口波动可能影响业绩稳定性;新品放量速度和医保准入进度不及预期;以及公司港股上市进度的不确定性。
你可能感兴趣
Q3业绩短期承压,加码创新药业务打开成长空间
食品饮料德邦证券2023-10-25
2025年报及2026年一季报点评:多因素致业绩短期承压,新品放量+全球化打开成长空间
东吴证券2026-05-06
2026年中报点评:短期业绩承压整固,AI散热与机器人打开长期成长空间
电子设备东吴证券2026-08-28
2023Q3点评:业绩短期承压,持续夯实PLC与接入网优势,星闪打开第二曲线成长空间
长城证券2023-10-30
凯赛生物2023半年报点评:短期业绩承压,与招商局合作打开新成长空间
上海证券2023-08-10
业绩短期承压,机器人与智能底盘打开成长空间
机械设备国盛证券2026-09-01
氯化亚砜盈利短期承压,PEKK放量打开成长空间
华安证券2023-08-28
重磅首仿制剂地屈孕酮获批,有望打开成长空间
中泰证券2023-06-26
2026年半年报点评:短期利润承压,燃机与数据中心一体化打开成长空间
化石能源西南证券2026-08-16
宗申动力(001696)2026年半年报点评:传统通机业务短期承压,AIDC电源与航空动力打开新成长空间
华创证券2026-08-30