猜你想问
这份研报的核心内容是什么?
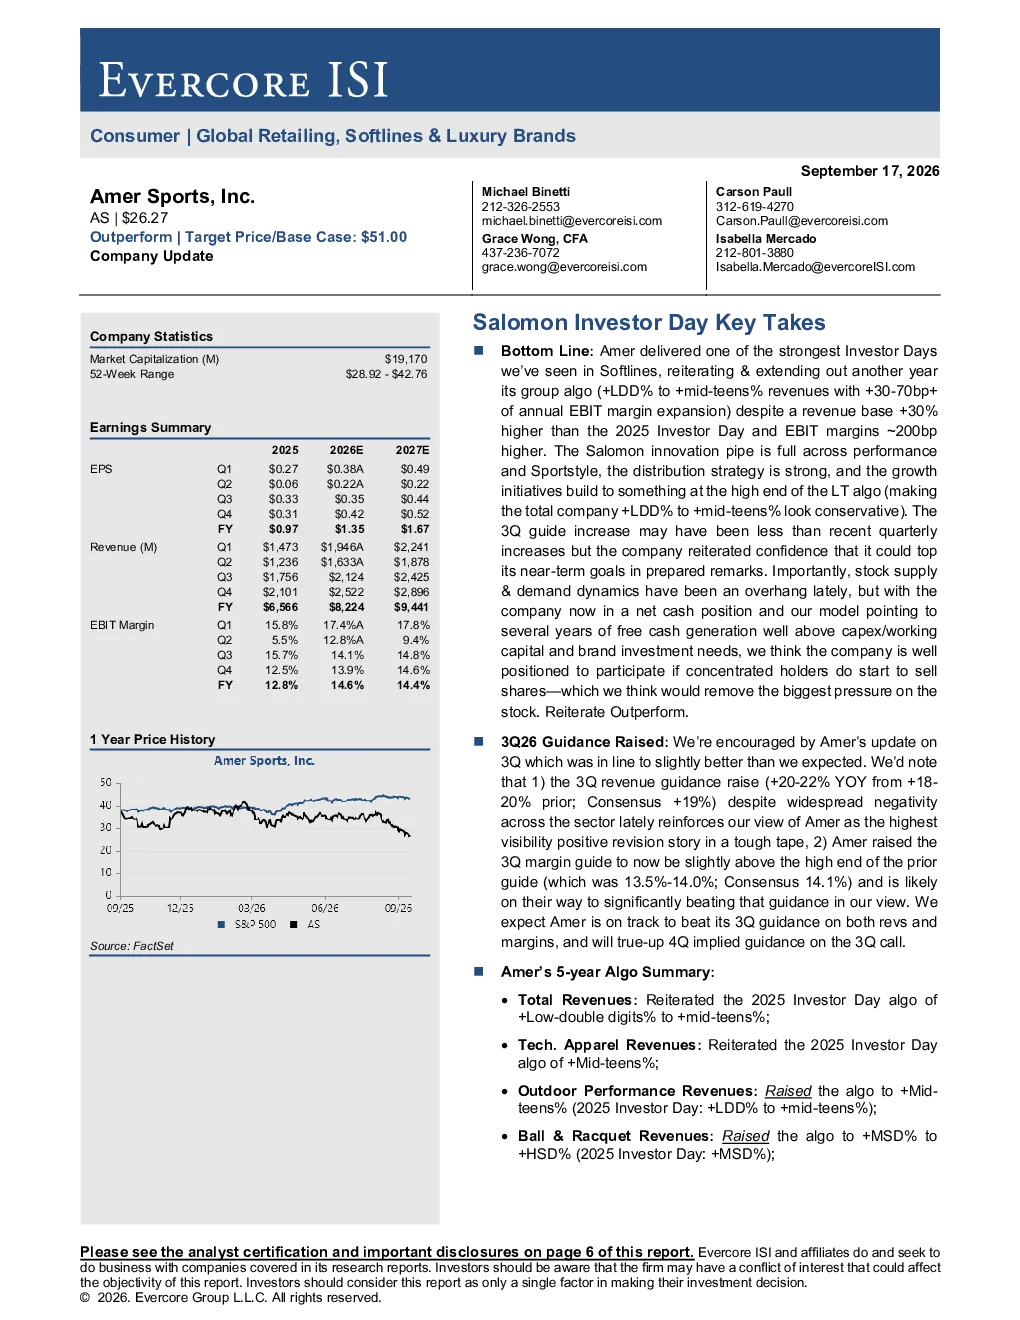
这份研报的核心内容是Amer Sports在其投资者日上展示的强劲业绩,重申并扩展了其集团算法。预计未来五年总收入将增长低双位数至中双位数(+LDD%至+中双位数%),EBIT率将每年提升30-70个基点。公司收入基础较2025年投资者日高30%(近2亿美元),EBIT率高出约200个基点。此外,报告还涵盖了第三季度指引上调、五年算法总结、调整后EBIT率算法、Salomon未来五年增长潜力、创新方法等关键信息。
研报提到的赛道/行业发展趋势有哪些?
研报中提到的赛道/行业发展趋势包括Amer Sports集团算法的扩展和业绩增长预测,未来五年总收入和EBIT率的提升。此外,报告还强调了技术服装、户外表现、球类和 racquet 等细分市场的增长潜力,以及Salomon在鞋类和服装/配饰领域的增长引领作用。这些趋势反映了体育用品行业向高端化、时尚化和多元化发展的趋势。
研报重点分析了哪些方向?
研报重点分析了Amer Sports的业绩亮点,包括第三季度指引上调、五年算法总结、调整后EBIT率算法、Salomon未来五年增长潜力以及创新方法。报告还详细介绍了Salomon的三步创新流程,以及XT-6和Sportstyle等产品的市场表现。此外,报告还分析了Salomon在铁人三项全球合作伙伴关系中的新机遇,以及Sportstyle的集中度风险/回报。
研报对市场现状有何判断?
研报对市场现状的判断包括Amer Sports作为行业最高可见度积极修正故事的地位,以及其在多个细分市场的增长潜力。报告还强调了Salomon在高端、高质量和冒险领域的品牌定位,以及其在Gravel等新品类上的成功。此外,报告还指出公司已处于净现金状态,未来几年自由现金流将远高于资本支出/营运资金和品牌投资需求。
研报提到了哪些风险提示?
研报提到的风险提示包括时尚风险、Arc'teryx在中国品牌知名度风险以及DTC店铺利润率压缩风险。此外,报告还指出尽管XT-6、XT-4、XT-Pro和XT-Whisper目前占Sportstyle的60-70%,但Salomon仍是一个非常小的品牌,存在集中度风险。这些风险提示提醒投资者在关注公司增长潜力的同时,也要关注可能存在的市场风险和经营风险。