猜你想问
Evercore ISI对Huntington Bancshares的最新研报核心内容是什么?
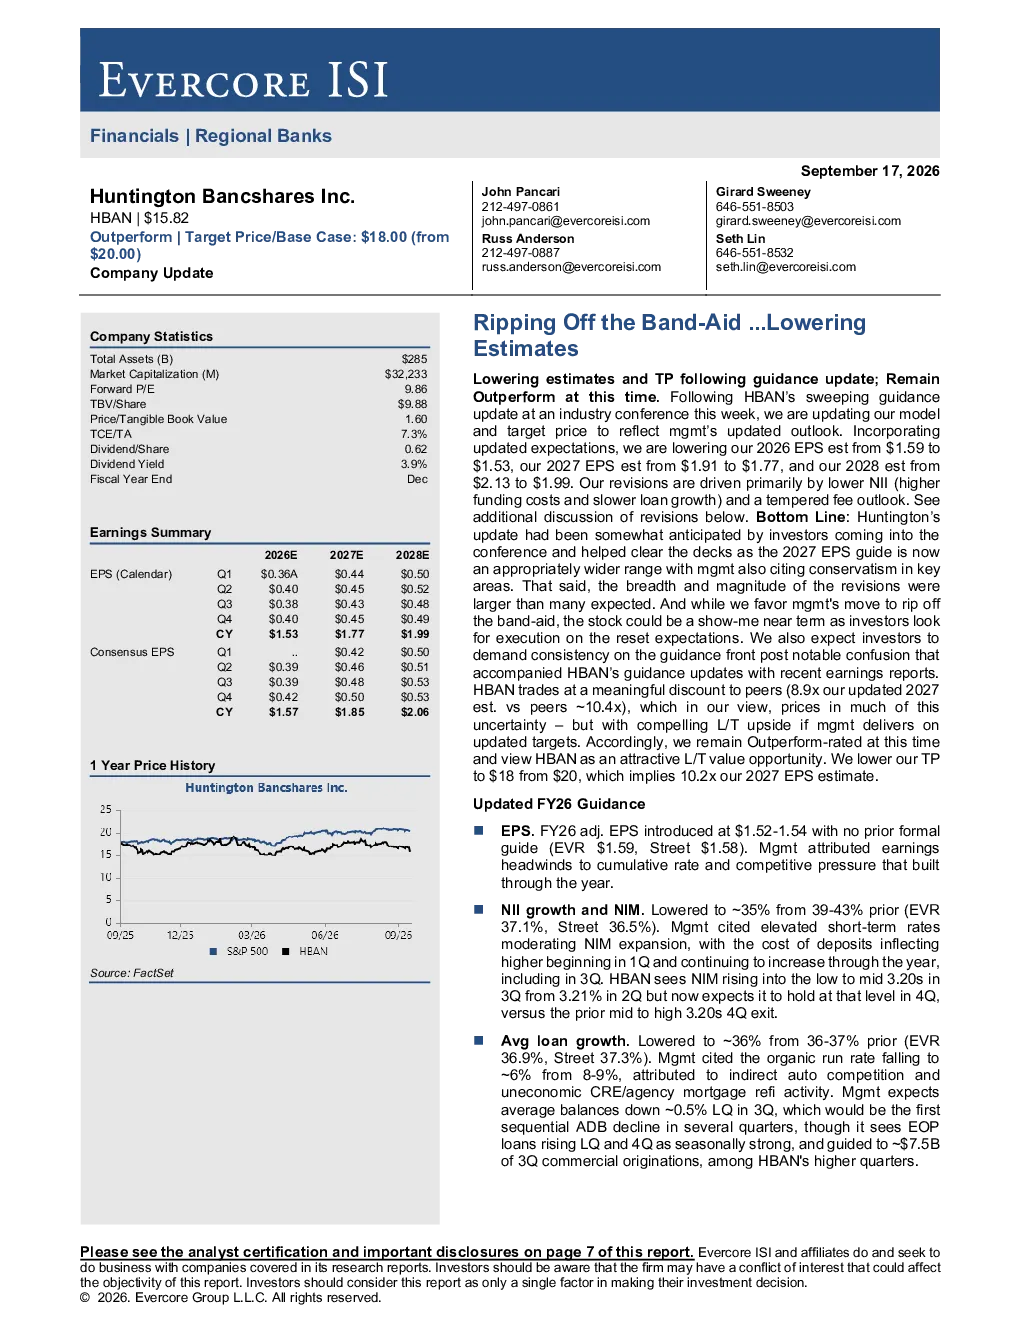
Evercore ISI调整了对Huntington Bancshares Inc. (HBAN) 的盈利预测和目标价,维持“增持”评级,但将目标价从20美元下调至18美元。分析师认为,公司最新指引更新反映了管理层对市场变化的谨慎态度,调整幅度超出预期,短期内股价可能面临“show-me”阶段。当前HBAN估值较同业有显著折让,若管理层能实现更新后的目标,长期价值吸引力较高。
银行业赛道近期发展趋势如何?
银行业近期发展趋势显示,受短期利率上升和存款成本上升影响,净利息收入(NII)增长率普遍下降。同时,平均贷款增长率受间接汽车竞争和经济性商业房地产/机构抵押贷款再融资活动影响有所放缓。银行需主动匹配存款与贷款增长,并关注费用收入比率控制。部分银行通过收入协同效应提升盈利能力,但市场对执行效果仍需观察。
该研报重点分析了Huntington Bancshares的哪些方面?
该研报重点分析了Huntington Bancshares Inc. (HBAN) 的盈利预测调整、2026及2027年的关键财务指引更新,包括每股收益(EPS)、净利息收入(NII)、平均贷款与存款增长率、费用收入比率及息税折旧摊销前利润(ROTCE)等。此外,报告还评估了公司的收入协同效应及长期价值潜力,并提示了利率波动、信贷环境恶化及协同效应实现延迟等潜在风险。
当前Huntington Bancshares的市场现状如何被判断?
当前Huntington Bancshares的市场现状显示,公司最新指引更新体现了管理层对市场变化的谨慎态度,但调整幅度超出预期,短期内股价可能面临“show-me”阶段。HBAN当前估值较同业有显著折让,若管理层能实现更新后的目标,长期价值凸显。市场需更多时间观察执行情况,当前股价较2027年EPS预测10.2倍的估值具有吸引力。
该研报提示了哪些主要风险?
该研报提示的主要风险包括:利率波动可能影响净利息收入(NII)稳定性;信贷环境恶化可能增加不良贷款风险;协同效应实现可能延迟,影响预期盈利提升。此外,高收益储蓄存款(HSD)增长可能推高费用收入比率,需关注成本控制效果。分析师强调,市场对管理层执行新指引的能力仍需持续验证。