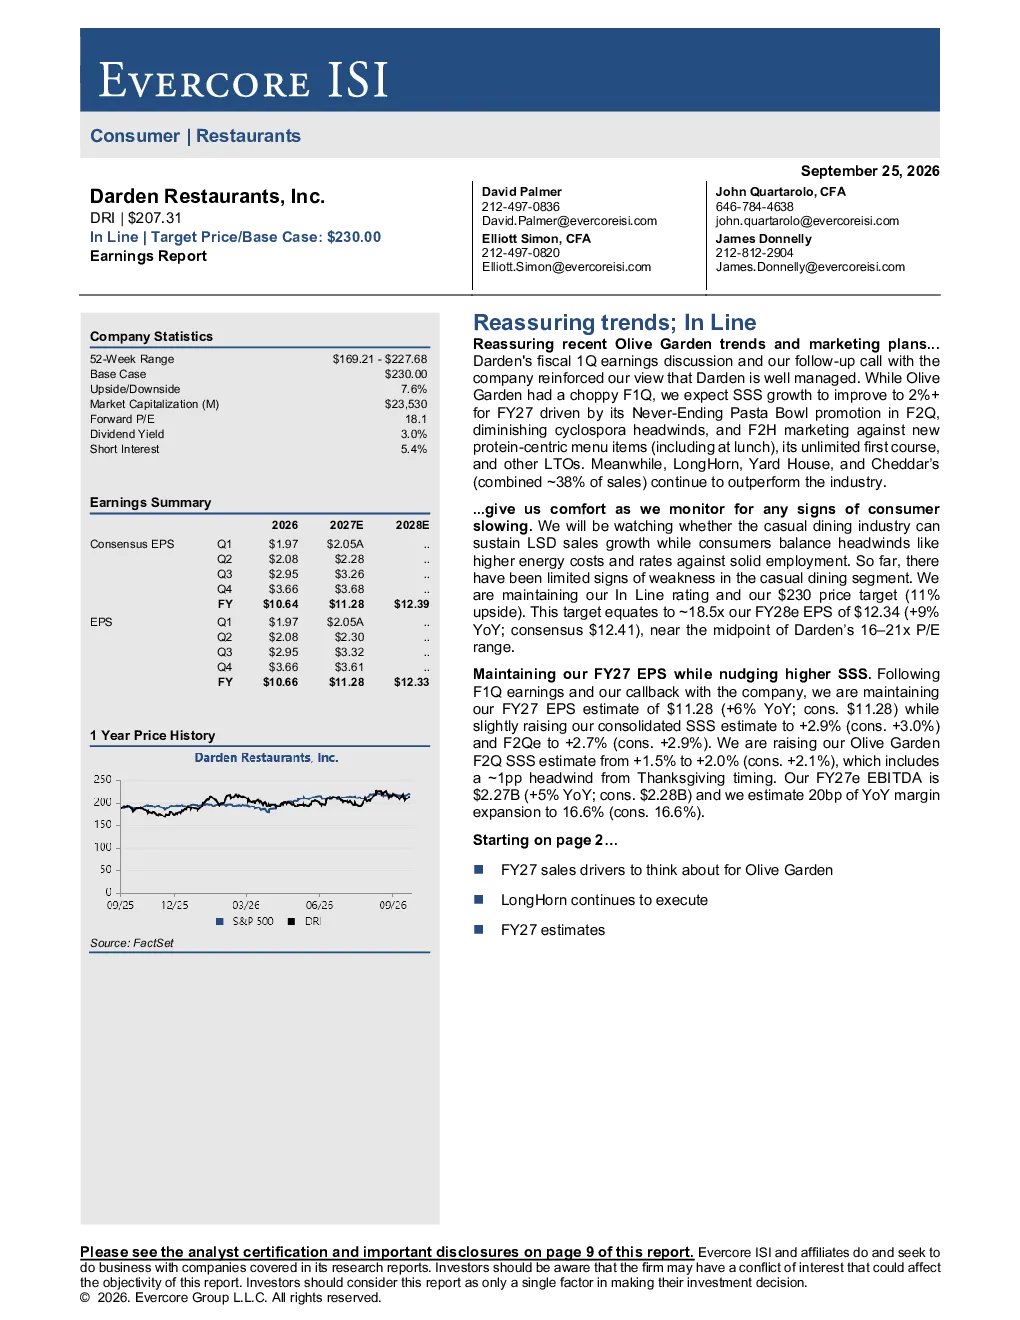
Darden Restaurants, Inc. 研报总结
核心观点与评级
研报维持 Darden Restaurants, Inc. 的 "In Line" 评级,目标价 230.00 美元(预计 2028 年每股收益 12.34 美元的 18.5 倍市盈率),认为公司管理良好,近期 Olive Garden 趋势令人放心,LongHorn、Yard House 和 Cheddar’s 等品牌持续跑赢行业。预计公司 2027 财年每股收益 11.28 美元(同比增长 6%),合并销售同店销售额(SSS)增长 2.9%。
Olive Garden 趋势分析
- 2027 财年 SSS 增长预期:+2.4%(预计),主要驱动因素包括 "Never-Ending Pasta Bowl" 促销活动(8 月 31 日至 11 月 22 日,起售价 14.99 美元)、蛋白质中心化新菜品推出、营销活动支持。预计 2 季度 SSS 增长 2.0%(含感恩节促销影响)。
- 竞争性策略:Olive Garden 维持高性价比定位(平均价格较全服务及有限服务餐厅低 11-15 个百分点),客户满意度强。计划在 4 季度恢复 "买一赠一" 促销活动。
- 线下流量改善:计划通过媒体推广无限第一道菜(面包条/汤/沙拉)提升工作日午餐流量,测试新午餐平台(2 季度启动,2 下半年推出)以吸引顾客并支持自有配送业务。
- 小份量菜品影响:预计 2027 财年小份量菜品将拖累 SSS 混合比 30 个基点,但短期内对流量影响不大,公司暂不推广小份量菜品,仍以有机增长为主。
LongHorn 表现
- 预计 2027 财年 SSS 增长 4.5%(预计),主要得益于领先行业的客户满意度(食品质量和服务)、卓越的性价比和低员工流失率。预计 2 季度推出新菜品和升级以强化价值定位。
- 公司营销支出占销售额比例低(0.3%),预计 2027 财年营销支出增长 11%(占销售额 1.5%),仍将保持成本控制。
财务预测
- 2027 财年合并 SSS 预计 +2.9%(预计),每股收益 11.28 美元(同比增长 6%)。Olive Garden SSS +2.4%,LongHorn SSS +4.5%,Fine Dining SSS +1.5%,其他业务 +3%。
- 预计餐厅层面 EBITDA 边际率 20.2%(同比增长 9 个基点),包括食品成本边际率 30.6%(同比下降 5 个基点,假设通胀 3%)、劳动力边际率 31.5%(同比上升 15 个基点,假设通胀 3.5%)、餐厅边际率 16.3%(同比下降 6 个基点,受能源成本影响)。
- 预计 2027 财年营销支出占销售额 1.5%,G&A 支出 4990 万美元(同比增长 1%,占销售额 3.6%)。
新店开发
- 预计 2027 财年新开店 75-80 家(同比增长 8 家),新店增长率 2.8%。预计 11 家巴哈马 Breeze 门店将转型(其中 5 家为 Yard House)。
- 新店开业成本上升预计拖累 2027 财年 SSS 10 个基点。
研究结论
公司预计 2027 财年 SSS 和每股收益表现稳健,Olive Garden 趋势改善、LongHorn 持续领先,Yard House 和 Cheddar’s 表现强劲。行业目前未见明显疲软迹象,但需关注消费者在高通胀和利率环境下对休闲餐饮的支出情况。公司通过规模效应、直接采购和自有配送网络受益于成本控制,但需警惕柴油价格波动风险。预计 2028 财年新店开发将加速。