猜你想问
Tyler Technologies云业务占比多少?迁移节奏如何?
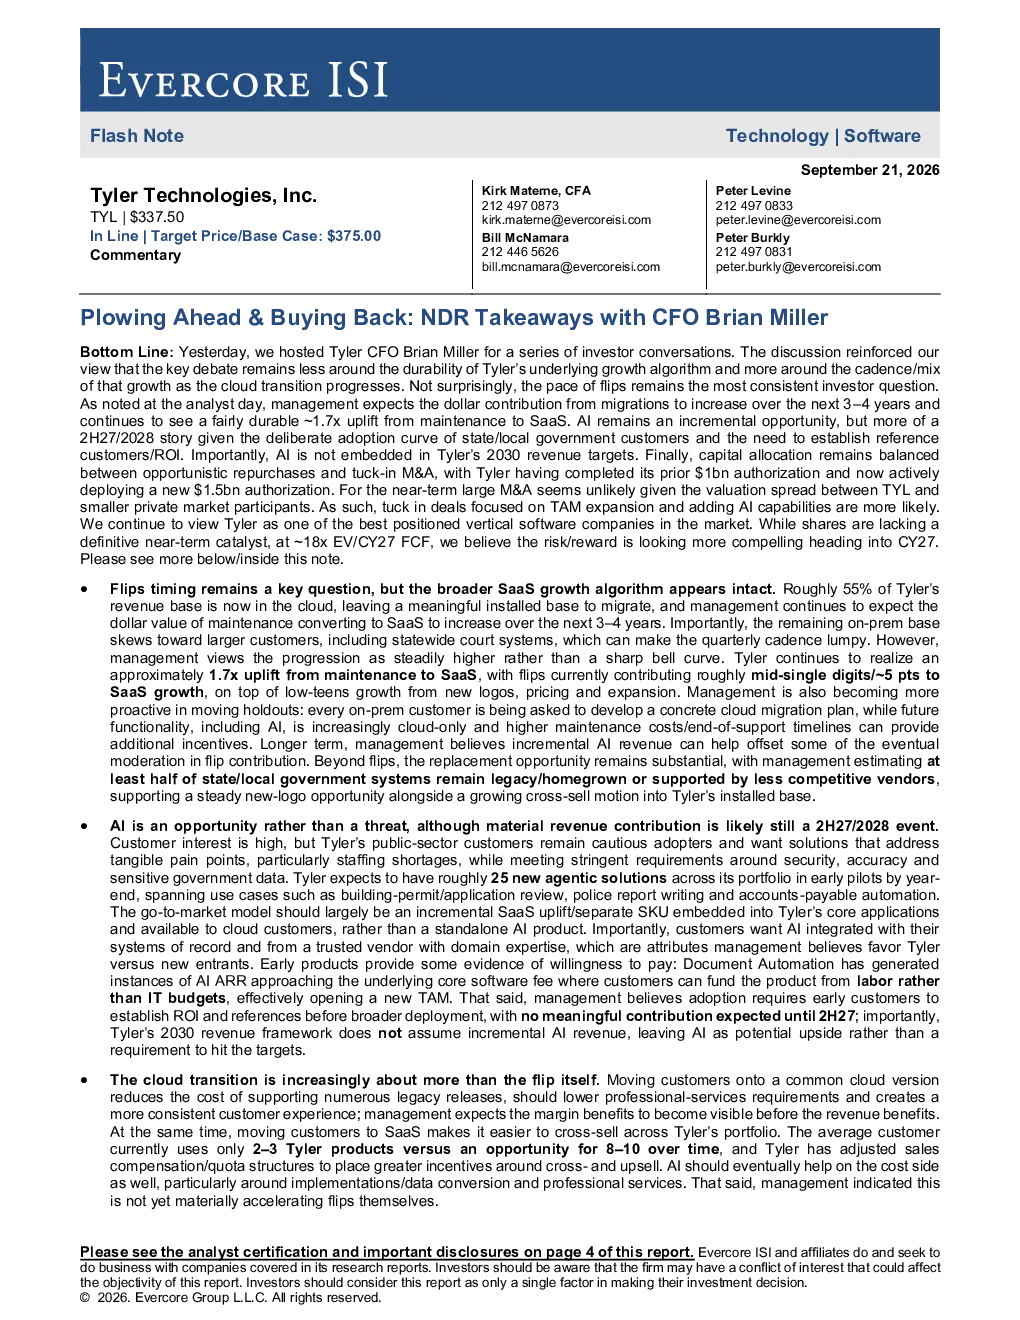
Tyler Technologies的云业务占比约55%,剩余本地部署客户多为大型客户,迁移节奏相对平稳。公司预计未来3-4年维护业务向SaaS迁移的价值将增加,目前迁移贡献约5%的SaaS增长,加上新客户增长和现有客户扩张,SaaS增长率约为低个位数。公司从维护到SaaS的提升约为1.7倍,并积极推动剩余本地客户制定迁移计划。
AI对Tyler Technologies的潜在影响是什么?
AI是Tyler Technologies的增量机会,但主要贡献预计在2027年下半年至2028年。客户对AI兴趣浓厚,但公共部门客户较为谨慎,关注解决实际痛点(如人员短缺)并满足安全和数据要求。公司预计年底前在产品组合中推出约25个AI解决方案进行试点,主要嵌入现有SaaS产品中。AI收入不计入2030年收入目标,是潜在upside。
云转型对Tyler Technologies有哪些价值?
云转型不仅涉及迁移本身,还降低支持成本、简化专业服务需求并提升客户体验。公司预计边际效益先于收入效益显现。同时,SaaS模式便于跨产品组合交叉销售,当前客户平均使用2-3个产品,未来机会为8-10个,公司已调整销售激励结构。AI最终也将帮助降低成本。
Tyler Technologies如何进行资本配置?
公司积极回购股票,已完成10亿美元授权并启动15亿美元新授权。并购方面,偏好“嵌入式”收购以填补产品空白、拓展新市场或增加AI能力,而非大型交易。鉴于大型资产估值较高,更倾向于纪律性的嵌入式收购,同时使用回购作为过剩资本的替代方案。
Tyler Technologies面临哪些风险?
公司的终端市场(州和地方政府、教育)存在不确定性;长期机会(如CA案件管理系统、电子提款)可能需要较长时间才能兑现;订阅模式转变可能影响盈利能力。
你可能感兴趣
在加拿大和美国为三星电子 SEC 举办了投资者会议 NDR 非交易路演 并总结了七大关键要点
未知机构2026-09-08
INSM:CFO变动对股价造成压力,但与CEO和CFO的沟通让我们在进入第三季度时感到安心,并对INSM的长期前景持乐观态度
古根海姆证券2026-10-05
花旗-谐波驱动系统:与上條CFO的会议报告
花旗2026-09-30
风口研报公司公司AI应用与大厂合作再深化火山引擎提供更充分的模型和算力资源保障并首批原生接入Seedance20业务进入加速兑现期另有公司持续推进高端PCBIC载板系20260803
未知机构2026-08-03
招财日报2022.9.5|启明医疗公司点评/ 协鑫科技NDR会议要点
招银国际2022-09-05
礼来管理层NDR会议要点
Evercore2026-09-22
ati管理层会议要点:通过专注航空航天与国防领域推进转型
Jefferies2025-05-26
风电/电网产业链周评(11月第3周):头部企业股份回购持续进行,全国海风开发稳步推进
国信证券2023-11-18
持续推进股份回购,贯彻落实“质量回报双提升”行动方案
电子设备中邮证券2024-02-05