猜你想问
LG Innotek研报的核心内容是什么?
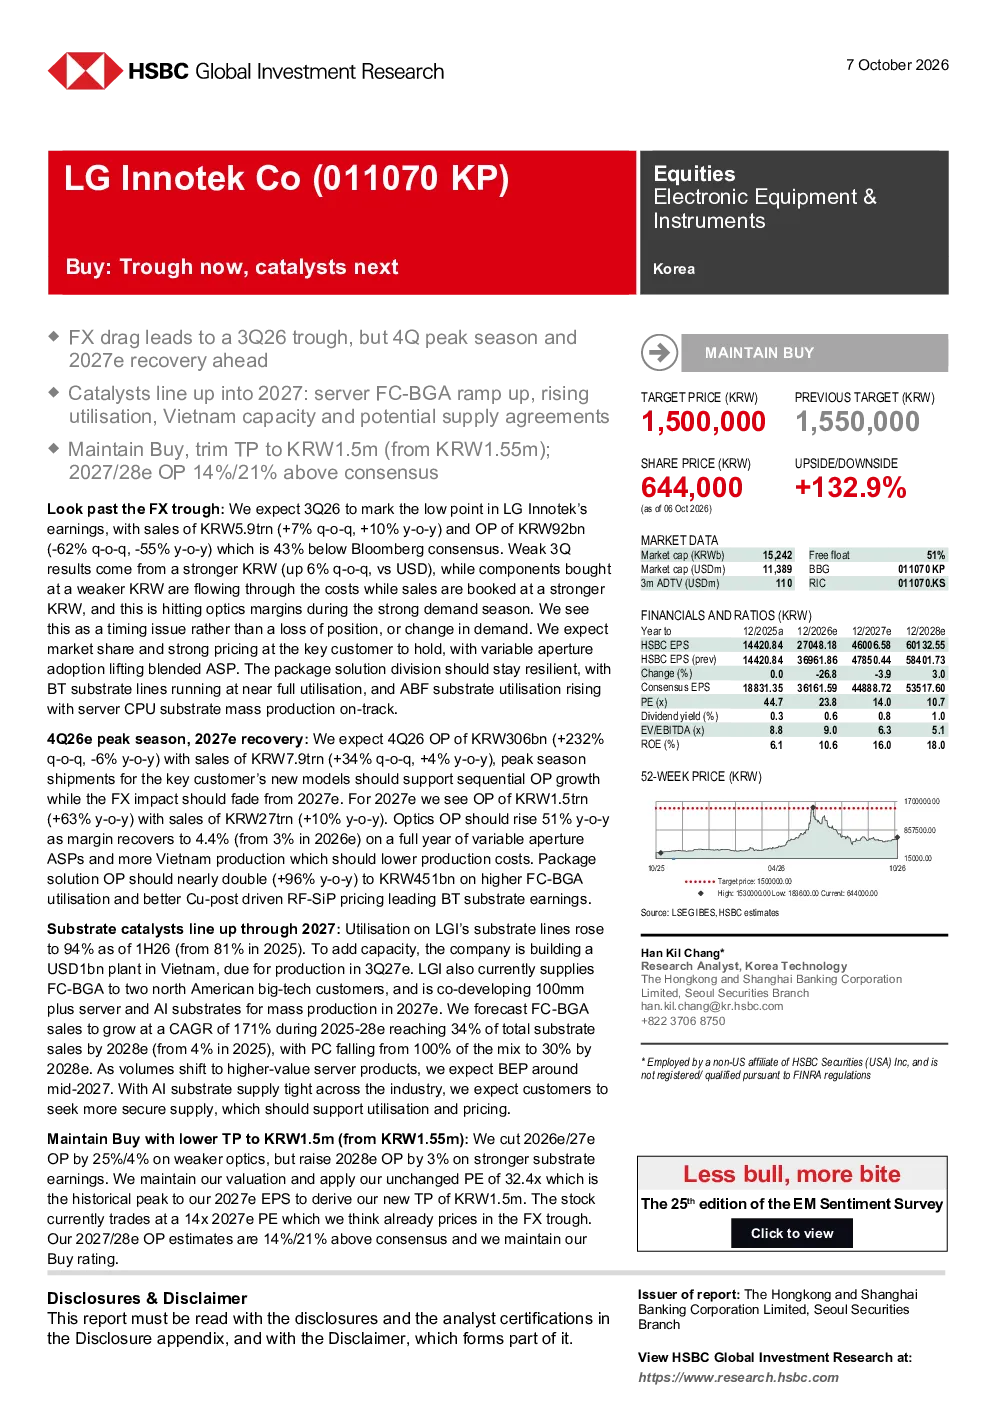
该研报维持对LG Innotek的“买入”评级,目标价下调至150万韩元。报告指出,尽管2026年光学业务疲软导致短期利润率承压,但预计2027年及以后营业利润率将显著提升,主要得益于基板业务的强劲增长。目标价基于32.4倍的2027年市盈率,当前股价已反映汇率低谷影响。
LG Innotek所在赛道的发展趋势如何?
LG Innotek所在的半导体封装基板赛道正经历重要转型。随着服务器和AI对高性能基板的需求增加,FC-BGA等高附加值产品占比将提升。报告预测FC-BGA销售额将以171%的复合年增长率增长,到2028年将占总基板销售额的34%。越南新工厂的投产和北美科技巨头的合作将进一步推动行业集中度和产品升级。
LG Innotek报告重点分析了哪些方向?
报告重点分析了LG Innotek的短期业绩、中期复苏和长期增长潜力。短期关注汇率对光学业务利润率的影响,中期聚焦旺季出货和汇率影响消退后的利润率改善,长期则强调基板业务的增长点,包括越南产能扩张、FC-BGA与AI基板的量产以及市场份额向高价值产品的转移。
当前LG Innotek的市场现状如何被判断?
市场判断LG Innotek当前股价已反映汇率低谷影响,但未来业绩弹性主要来自基板业务。2026年Q3营业利润环比下降62%主要受韩元升值影响,但报告认为这是时点问题而非根本性需求变化。可变孔径技术等创新将提升ASP,封装解决方案部门保持韧性,基板业务利用率持续提升。
LG Innotek研报提示了哪些风险?
报告提示的主要风险包括汇率波动对短期利润率的持续影响,以及光学业务复苏的不确定性。虽然可变孔径技术等创新有望改善ASP,但短期内仍需应对韩元升值带来的成本压力。此外,基板业务扩张面临产能爬坡和客户接受度等挑战,需关注新产线的投产进度和市场需求变化。
你可能感兴趣
2026年上半年疲软盈利已定价:仍预估2027年复苏,越秀物业预警非黑天鹅
房地产汇丰证券2026-07-21
工程机械:从固定资产投资新开工数据看行业复苏与盈利改善
机械设备国金证券2016-11-10
电气设备与新能源行业点评:海外动力电池20Q2详细点评:LG盈利逆势大增,下半年旺季来临
电气设备东吴证券2020-08-02
盈利能力已触底反转,静待需求复苏
电子设备国金证券2023-04-24
和胜股份:盈利触底反弹,绑定宁德,华为系、理想纯电核心配套,24年PE仅14倍,看+80%涨幅空间。
未知机构2023-10-15
证券行业2023年年报、2024年一季报综述:短期盈利承压,看好触底复苏
金融东吴证券2024-05-09
医药生物行业2022年3月投资策略:行业触底反弹,结合估值与景气度积极布局
国信证券2022-03-07
医药生物行业2022年3月投资策略:行业触底反弹,结合估值与景气度积极布局
医药生物国信证券2022-03-06
医药生物行业2022年3月投资策略:行业触底反弹,结合估值与景气度积极布局
医药生物国信证券2022-03-06