猜你想问
这份研报主要分析了什么内容?
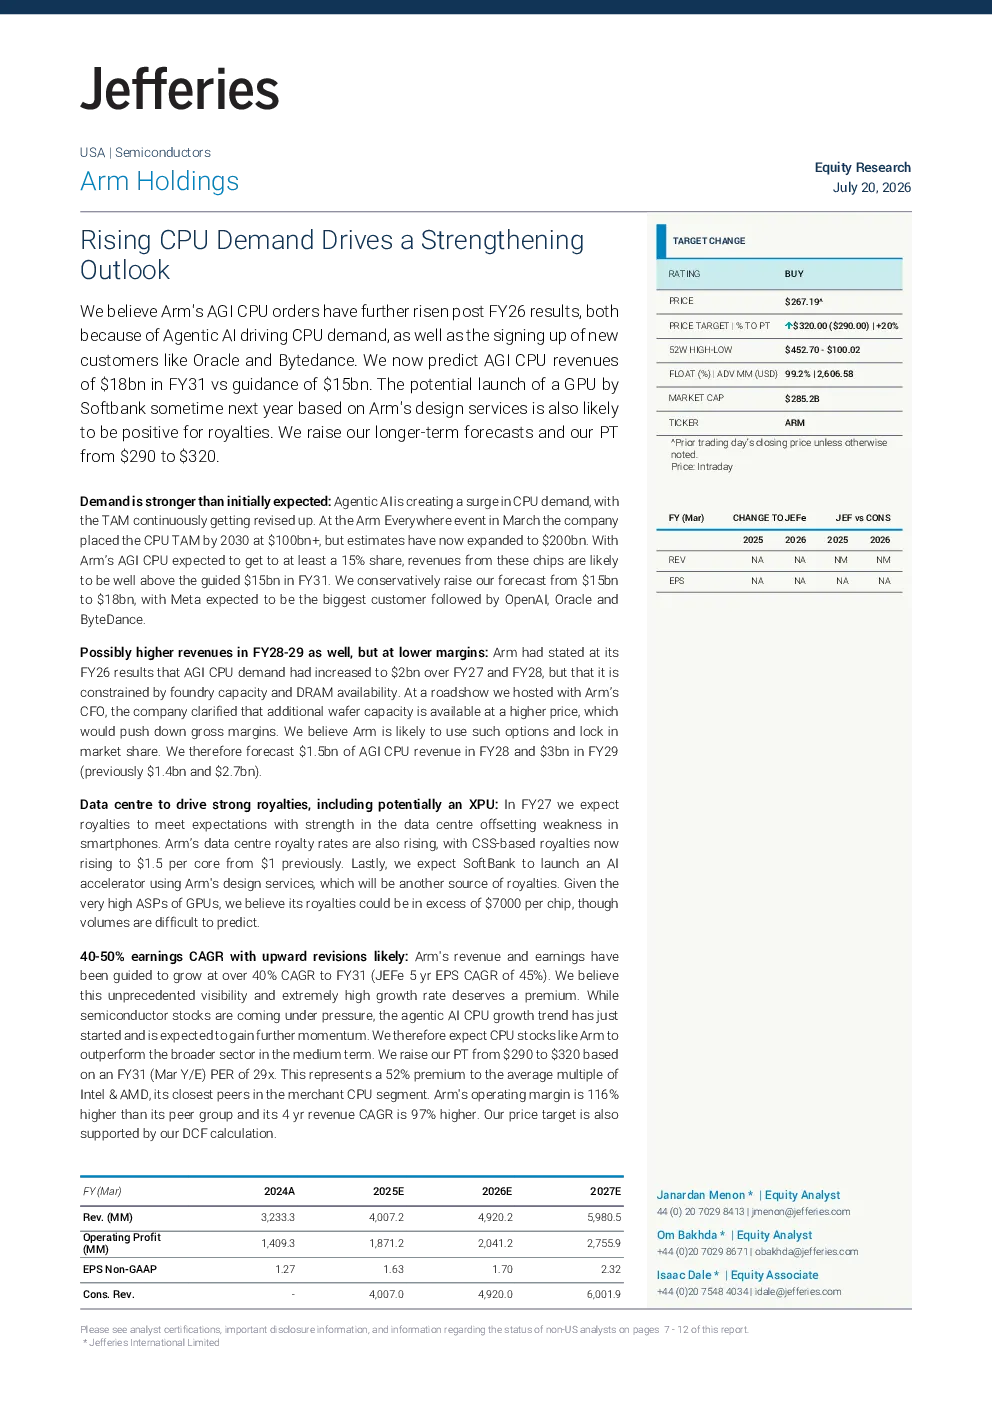
这份研报主要分析了 Arm Holdings 的业务前景,重点关注了 AI 芯片需求强劲对 AGI CPU 订单量的驱动作用。报告指出,随着 Meta、OpenAI、Oracle 和字节跳动等新客户的加入,以及 Softbank 可能推出的基于 Arm 设计服务的 GPU,Arm 的收入和利润将持续增长。此外,数据中心业务将成为 Arm 收入的重要增长引擎,预计到 2027 财年,数据中心相关单位销量将大幅增长,推动版税收入增长。Arm 的数据中心版税率也在上升,基于 CSS 的版税率已从之前的 1 美元/核心上涨至 1.5 美元/核心。分析师预计 Arm 的收入和利润将保持超过 40% 的年复合增长率,并预计到 2027 财年,非美国业务部门将贡献超过 50% 的收入。Arm 的估值也得到提升,目标价从 290 美元上调至 320 美元,基于 2027 财年 29 倍的市盈率。
AI 芯片行业的发展趋势如何?
AI 芯片行业的发展趋势强劲,特别是 AGI CPU 需求持续上升。随着 AI 技术的快速发展,对高性能计算的需求日益增长,推动 AGI CPU 订单量持续上升。预计到 2027 财年,AGI CPU 收入将达到 18 亿美元,远超之前的 15 亿美元指引。新客户的加入,如 Meta、OpenAI、Oracle 和字节跳动等,将进一步扩大市场。此外,Softbank 可能推出的基于 Arm 设计服务的 GPU,也将为行业带来新的增长点。数据中心业务也是重要的发展方向,预计到 2027 财年,数据中心相关单位销量将大幅增长,推动版税收入增长。数据中心版税率也在上升,基于 CSS 的版税率已从之前的 1 美元/核心上涨至 1.5 美元/核心。这些趋势表明 AI 芯片行业具有广阔的发展前景。
研报重点分析了 Arm Holdings 的哪些业务方向?
研报重点分析了 Arm Holdings 的 AI 芯片和数据中心业务。在 AI 芯片方面,报告强调了 AGI CPU 订单量的持续上升,预计到 2027 财年,AGI CPU 收入将达到 18 亿美元,远超之前的 15 亿美元指引。新客户的加入,如 Meta、OpenAI、Oracle 和字节跳动等,以及 Softbank 可能推出的基于 Arm 设计服务的 GPU,都将推动 Arm 的收入和利润增长。在数据中心业务方面,报告指出数据中心将成为 Arm 收入的重要增长引擎,预计到 2027 财年,数据中心相关单位销量将大幅增长,推动版税收入增长。此外,Arm 的数据中心版税率也在上升,基于 CSS 的版税率已从之前的 1 美元/核心上涨至 1.5 美元/核心。这些业务方向将成为 Arm 未来增长的关键动力。
当前市场对 Arm Holdings 的判断是怎样的?
当前市场对 Arm Holdings 的判断乐观。分析师预计 Arm 的收入和利润将保持超过 40% 的年复合增长率,并预计到 2027 财年,非美国业务部门将贡献超过 50% 的收入。Arm 的估值也得到提升,目标价从 290 美元上调至 320 美元,基于 2027 财年 29 倍的市盈率。这些数据表明市场对 Arm 的未来发展充满信心。特别是在 AI 芯片和数据中心业务方面,Arm 展现出强劲的增长潜力。AI 芯片需求强劲,推动 AGI CPU 订单量持续上升,数据中心业务也成为 Arm 收入的重要增长引擎。这些因素共同支撑了市场对 Arm 的乐观判断。
研报是否存在需要关注的风险提示?
研报中提到的风险主要集中在市场竞争和行业波动方面。AI 芯片行业竞争激烈,新进入者和现有竞争对手都可能对 Arm 的市场份额产生影响。此外,AI 技术的发展速度较快,技术路线的变化可能对 Arm 的业务模式产生影响。数据中心业务方面,数据中心市场的波动也可能对 Arm 的收入和利润产生影响。此外,全球宏观经济环境的变化也可能对 Arm 的业务产生影响。这些风险需要投资者关注,但研报并未提及具体的应对措施。