猜你想问
纳维尔研报核心内容是什么?
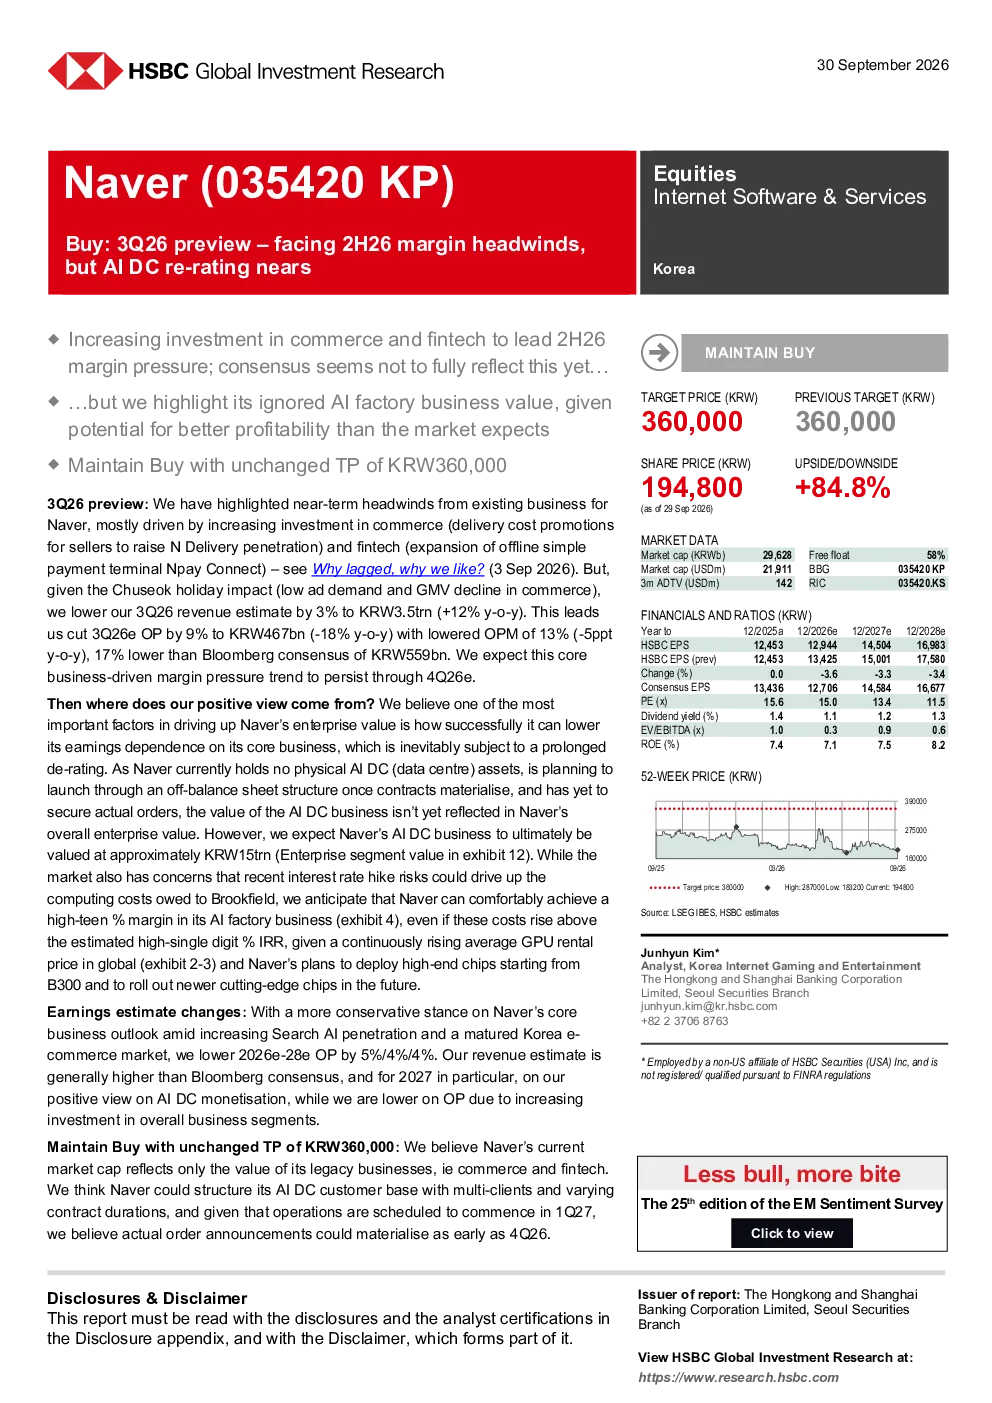
海通证券维持对 Naver 的“买入”评级,目标价 36 万韩元。报告指出短期业绩受电商和金融科技领域投资增加影响,利润率面临压力,预计 2026 年第三季度收入和营业利润将分别下降 3% 和 9%。同时强调 AI 数据中心业务未产生实际订单但潜在估值达 15 万亿韩元,AI 工厂业务利润率预计保持高 teens%,采用分部估值法得出目标价 36 万韩元,较当前股价有 84.8% 上行空间。
AI 赛道发展趋势如何?
Naver 的 AI 数据中心业务尚未产生实际订单,但预计最终估值可达 15 万亿韩元,体现 AI 赛道高增长潜力。AI 工厂业务利润率预计保持高 teens%,即使成本高于预期,因全球 GPU 租赁价格持续上涨且 Naver 计划采用高端芯片。市场对 AI 数据中心价值尚未完全体现,未来空间较大。
报告重点分析了哪些方向?
报告重点分析了 Naver 短期业绩压力,包括电商和金融科技领域投资增加对利润率的影响;AI 数据中心业务的潜在估值和未完全反映的市场价值;AI 工厂业务的盈利能力;以及采用分部估值法得出目标价的过程。此外还提及 Webtoon 和金融平台的估值贡献。
当前市场对纳维尔有何判断?
市场对 Naver 的短期业绩压力有一定认知,但对其 AI 数据中心业务的潜在价值尚未完全体现。海通证券通过分部估值法,综合考虑广告、电商、金融平台、Webtoon 和 AI 数据中心业务,扣除净债务后得出目标价 36 万韩元,显示市场对其长期发展仍有较高期待。
研报提示了哪些风险?
研报提示的风险包括:搜索 AI 工具加剧竞争导致市场份额下降;Plus 会员增长不及预期;Dunamu 合并延迟影响市场情绪;AI 服务变现能力不及预期;以及与 NVIDIA 合作无实质性进展。这些风险可能影响 Naver 的短期业绩和长期发展。
你可能感兴趣
Q4业绩或受资本开支加速影响,疫情凸显公司中长期投资价值
交通运输安信证券2020-03-25
中报业绩低于预期,但长线投资价值已显现,买入评级
第一上海证券2015-08-27
2019年报及2020一季报点评:19年扣非利润增长8.6%,业绩符合预期,20Q1受疫情影响利润转亏,但不改公司资产价值
交通运输华创证券2020-04-26
潜在融资对投资价值是正面影响,维持买入评级
交银国际2011-01-07
Roblox(RBLX.N):Q1增长但受安全合规影响,AI与成人化战略支撑
华鑫证券2026-05-20
维尔转债投资价值分析:深耕渗滤液处理领域,餐厨业务受益垃圾分类
华创证券2020-04-11
2020年一季报点评:价值增长稳健,受投资和准备金影响利润下滑
金融华创证券2020-04-24
收购时间互联无条件过会,价值洼地凸显,“买入”评级
信息技术中泰证券2017-07-05
公司深度分析:实现电影全产业链布局,龙头经营效率凸显,但短期受行业影响承压
文化传媒中原证券2019-05-28
开拓Web3.0数字资产一体化解决方案释放价值及受规管活动牌照获批即将展开暗盘交易业务,维持「买入」评级,目标价向上调整至每股2.43港元
软库中华金融服务2023-06-21