猜你想问
达布尔印度2027财年第二季度报告核心内容是什么?
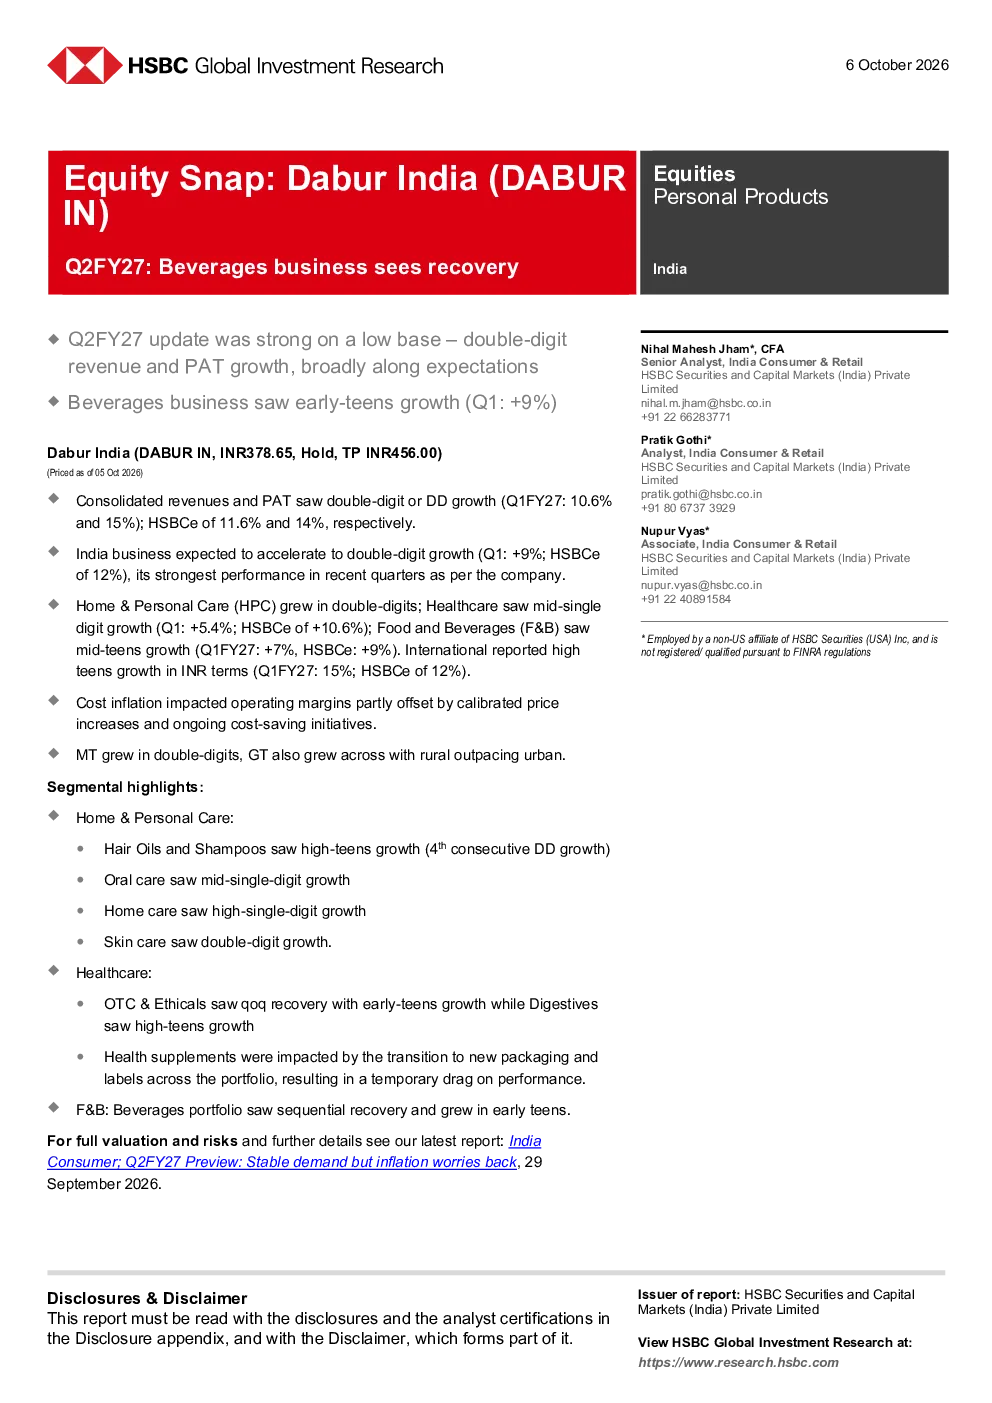
达布尔印度在2027财年第二季度表现强劲,收入和净利润均实现双位数增长。公司整体业务呈现复苏态势,其中饮料业务增长显著。印度业务预计加速实现双位数增长,家庭及个人护理(HPC)板块双位数增长,头发护理和护肤护理增长突出。医疗保健板块增长为个位数,但OTC和伦理药物环比复苏。食品及饮料板块饮料产品线实现环比复苏,国际业务以INR计算实现双位数增长。
达布尔印度所属赛道的发展趋势如何?
达布尔印度所在的个人护理和医疗保健赛道在报告期内呈现复苏态势。家庭及个人护理(HPC)板块增长强劲,头发护理和护肤护理增长超过20%和双位数。医疗保健板块中OTC和伦理药物实现环比复苏,消化系统增长为双位数。饮料业务实现双位数增长,显示消费需求回暖。国际业务也保持良好增长,整体赛道发展态势积极。
达布尔印度报告重点分析了哪些方向?
报告重点分析了达布尔印度各业务板块的具体表现和增长驱动力。印度业务作为主要增长动力,预计将加速实现双位数增长。HPC板块中,头发护理和护肤护理表现突出,分别增长超过20%和双位数。医疗保健板块中,OTC和伦理药物实现环比复苏,增长为双位数。食品及饮料板块饮料产品线实现环比复苏,增长为双位数。国际业务以INR计算实现双位数增长。这些分析显示公司各业务板块均实现增长,其中饮料业务和HPC业务表现突出。
达布尔印度当前的市场现状如何?
达布尔印度在2027财年第二季度表现良好,整体市场现状积极。公司收入和净利润均实现双位数增长,符合市场预期。各业务板块均实现增长,其中饮料业务和HPC业务表现突出。印度业务预计加速实现双位数增长,成为主要增长动力。HPC板块中头发护理和护肤护理增长显著。医疗保健板块中OTC和伦理药物实现环比复苏。食品及饮料板块饮料产品线实现环比复苏。国际业务也保持良好增长,整体市场竞争力增强。
达布尔印度研报存在哪些风险提示?
达布尔印度研报提示的主要风险在于成本通胀对利润率造成一定压力。虽然公司通过价格调整和成本控制措施有效应对,但通胀仍可能影响长期盈利能力。此外,健康补充剂业务因新包装和标签过渡而暂时受影响,表现有所拖累。国际业务增长以INR计算,汇率波动可能带来不确定性。这些因素需关注,但报告整体对达布尔印度未来增长持乐观态度,公司有望继续保持增长势头。