猜你想问
Kadokawa最新研报的核心观点是什么?
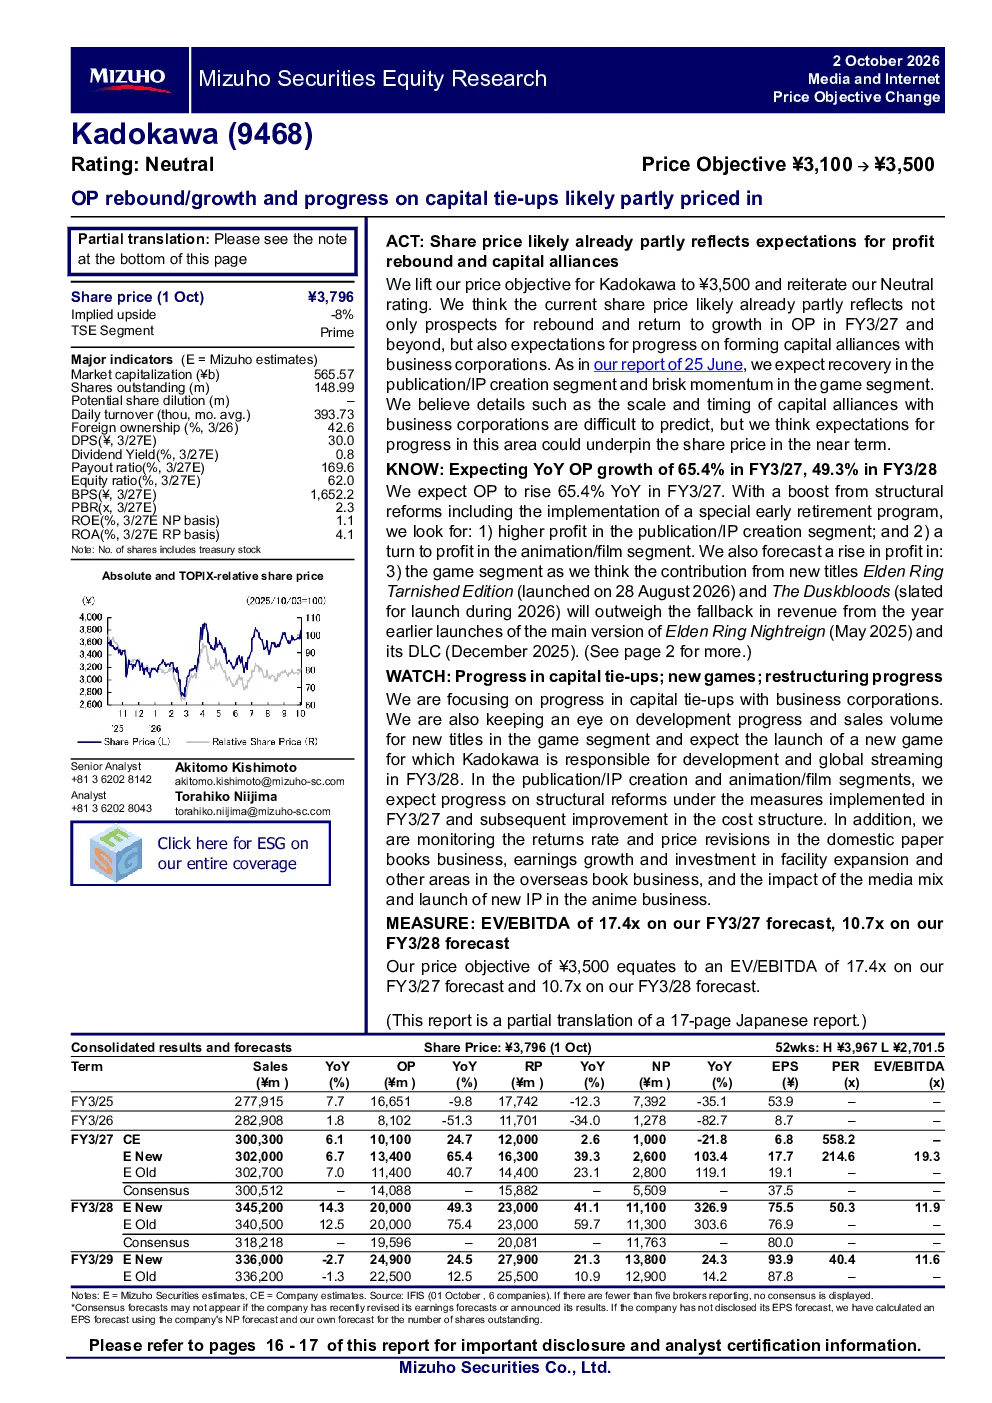
Kadokawa最新研报将目标价上调至¥3,500,维持中性评级。报告指出当前股价可能已部分反映了营业利润反弹和增长的预期,以及与商业公司形成资本联盟的预期。预计FY3/27营业利润同比增长65.4%,FY3/28同比增长49.3%。
Kadokawa各业务板块的发展趋势如何?
Kadokawa各业务板块发展趋势分化。出版/IP创作部门将通过结构性改革和价格修订提升利润;动画/电影部门将依靠授权商品和流媒体收入增长;游戏部门预计新游戏将抵消部分老游戏收入下降,整体保持热度。
Kadokawa报告重点关注哪些方面?
报告重点关注资本联盟进展、新游戏开发进度、结构性改革效果、国内纸书业务退货率和价格修订、海外图书业务盈利增长及设施扩张,以及媒体混合和动画新IP发行的影响。
当前Kadokawa的市场表现如何被解读?
当前Kadokawa股价可能已部分消化了营业利润反弹和增长的预期,以及资本合作的潜在利好。报告认为未来实际表现仍需关注多项业务改革和外部环境变化。
Kadokawa研报提示哪些风险?
研报提示需关注资本联盟的进展不确定性、新游戏开发与销售的不确定性、结构性改革的实际效果、国内纸书业务面临的竞争压力,以及海外业务扩张的投资回报风险。
你可能感兴趣
2019年中期业绩预增公告点评:2018年所得税费用转回体现于2019中报,利润大幅增长
金融华创证券2019-07-30
下修民生转债转股价被否决点评:摊薄效应促部分股东否决转股价下修方案,资本补充压力延续
金融长城证券2014-02-28
太保:利润强劲增长,未来股价强劲反弹
辉立证券2013-08-15
零售业务收入及利润增长展望超预期,或弥补部分外卖投入压力
交银国际2025-05-14
大订单高速增长,与飞利浦合作进展顺利
信息技术国投证券2024-08-31
迈向可持续发展和消除贫困的绿色经济之路 , 第一部分 : 投资于自然资本 , 农业
联合国2017-10-17
迈向可持续发展和消除贫困的绿色经济之路 , 第一部分 : 投资于自然资本 , 水
联合国2017-10-17
2020年中报点评:煤向好+铝翻倍,所得税与少数股东损益对冲部分利润增长
化石能源华西证券2020-08-31