猜你想问
映恩生物-B核心产品有哪些最新进展?
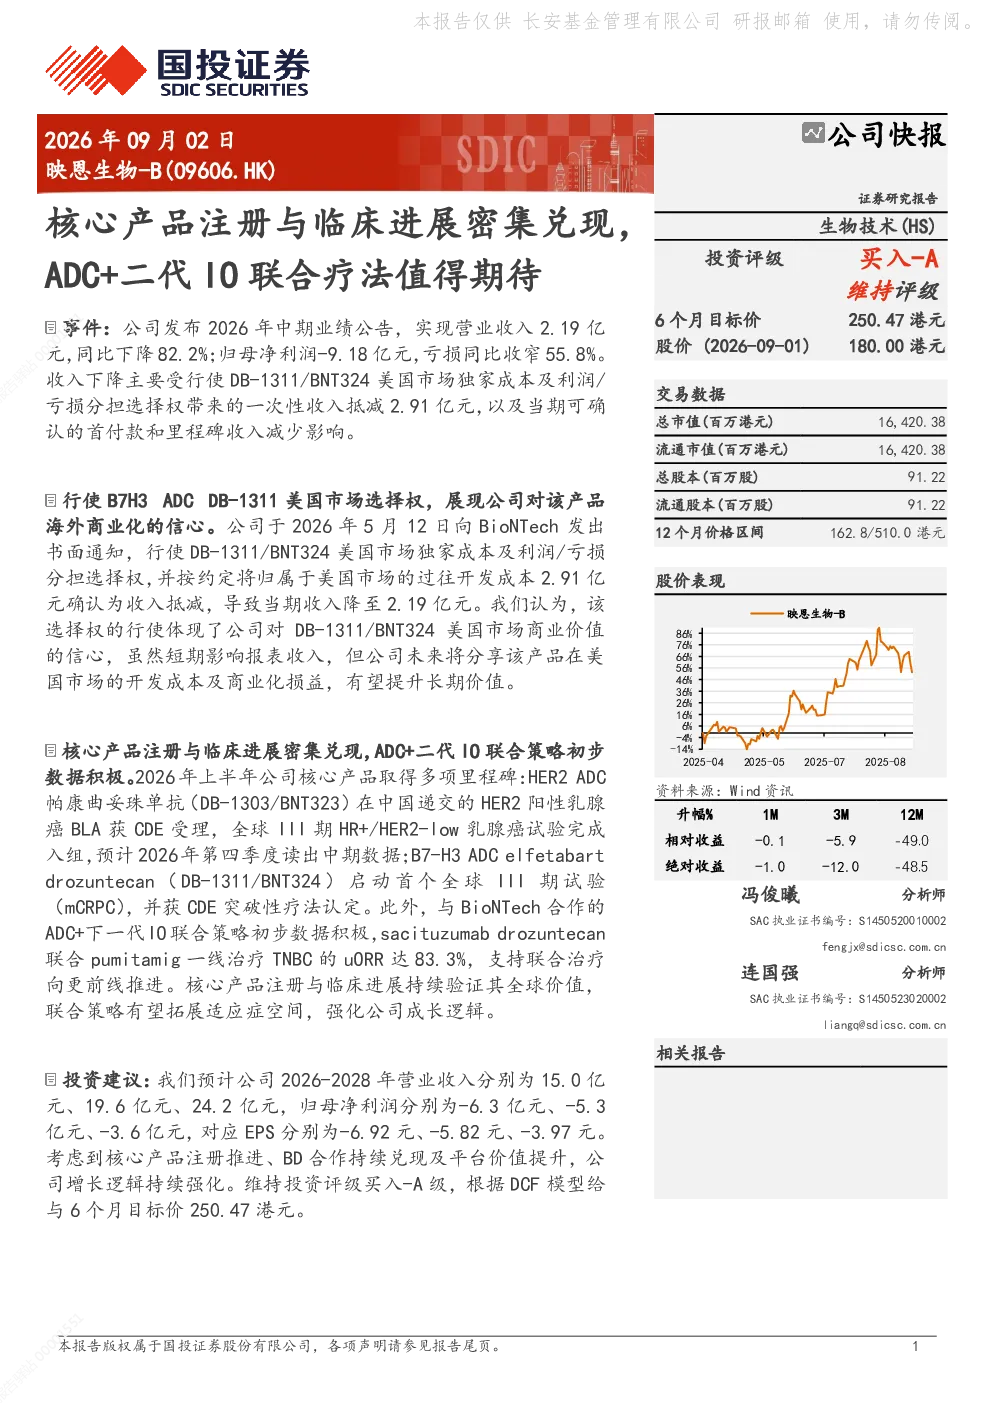
映恩生物-B的核心产品在注册与临床方面取得密集突破。HER2 ADC 帕康曲妥珠单抗(DB-1303/BNT323)在中国递交HER2阳性乳腺癌BLA获CDE受理,全球III期HR+/HER2-low乳腺癌试验完成入组,预计2026年第四季度读出中期数据。B7-H3 ADC elfetabart drozuntecan(DB-1311/BNT324)启动首个全球III期试验(mCRPC),获CDE突破性疗法认定。此外,与BioNTech合作的ADC+下一代IO联合策略初步数据显示,sacituzumab drozuntecan联合pumitamig一线治疗TNBC的uORR达83.3%。这些进展展现了公司在ADC药物领域的强劲研发实力。
映恩生物-B所处赛道的发展趋势如何?
ADC药物赛道近年来发展迅速,市场竞争激烈但创新活跃。随着靶点拓展、技术迭代(如TAA偶联技术)以及联合疗法策略的深化,ADC药物在肿瘤治疗中的地位日益凸显。二代IO药物的出现进一步提升了联合疗法的疗效潜力。映恩生物-B作为ADC领域的参与者,其产品布局与行业趋势高度契合,有望在激烈竞争中占据一席之地。
映恩生物-B报告重点分析了哪些方面?
报告重点分析了映恩生物-B核心产品的注册与临床进展,特别是DB-1303/BNT323和B7-H3 ADC的BLA递交、III期试验启动及联合疗法初步数据。同时,报告也关注了公司财务表现,如2026年中期业绩受一次性收入抵减影响导致收入下降但亏损收窄的情况。此外,报告还评估了公司BD合作的价值,以及未来财务预测和投资评级。
当前市场对映恩生物-B有何判断?
市场对映恩生物-B的核心产品进展持积极关注态度,特别是其密集兑现的注册与临床里程碑。投资者认可公司在ADC领域的研发积累和平台潜力,尤其是联合疗法策略的前景。尽管短期业绩受一次性收入影响出现下滑,但长期增长逻辑得到强化。市场普遍认为,若核心产品临床数据表现优异,公司估值有望获得提升。
映恩生物-B研报提示了哪些风险?
研报提示的风险主要包括:核心产品临床数据或注册进展不及预期,这可能影响产品的市场接受度和商业化进程。此外,DB-1311/BNT324美国市场成本及损益分成协议的后续执行存在不确定性,若协议执行效果不佳,可能对公司财务状况产生负面影响。这些风险需投资者密切关注。