概要
交易咨询业务资格:证监许可[2011]1428号
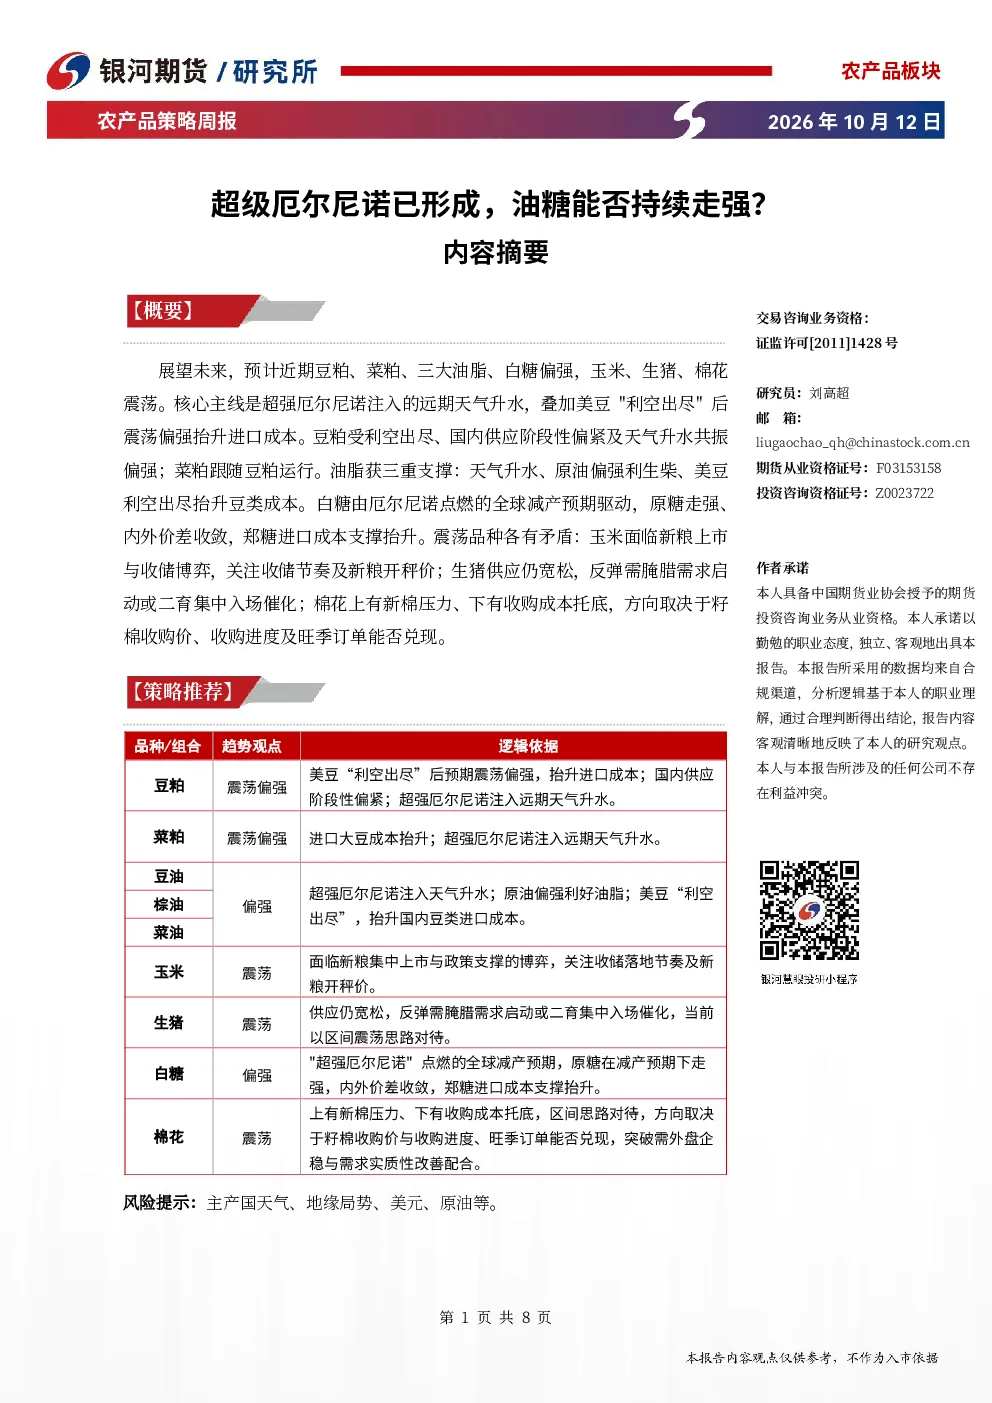
展望未来,预计近期豆粕、菜粕、三大油脂、白糖偏强,玉米、生猪、棉花震荡。核心主线是超强厄尔尼诺注入的远期天气升水,叠加美豆"利空出尽"后震荡偏强抬升进口成本。豆粕受利空出尽、国内供应阶段性偏紧及天气升水共振偏强;菜粕跟随豆粕运行。油脂获三重支撑:天气升水、原油偏强利生柴、美豆利空出尽抬升豆类成本。白糖由厄尔尼诺点燃的全球减产预期驱动,原糖走强、内外价差收敛,郑糖进口成本支撑抬升。震荡品种各有矛盾:玉米面临新粮上市与收储博弈,关注收储节奏及新粮开秤价;生猪供应仍宽松,反弹需腌腊需求启动或二育集中入场催化;棉花上有新棉压力、下有收购成本托底,方向取决于籽棉收购价、收购进度及旺季订单能否兑现。
研究员:刘高超邮箱:liugaochao_qh@chinastock.com.cn期货从业资格证号:F03153158投资咨询资格证号:Z0023722
作者承诺
本人具备中国期货业协会授予的期货投资咨询业务从业资格。本人承诺以勤勉的职业态度,独立、客观地出具本报告。本报告所采用的数据均来自合规渠道,分析逻辑基于本人的职业理解,通过合理判断得出结论,报告内容客观清晰地反映了本人的研究观点。本人与本报告所涉及的任何公司不存在利益冲突。
策略推荐
市场分析与策略推荐
一、农产品期货市场面临的宏观环境
宏观环境:上周主线为美联储利率路径预期与欧洲债务风险分化。美联储9月纪要显示官员一致支持加息25bp、倾向年底前再加息,但9月非农低于预期后多名官员释放"无需急于加息"信号,市场预期10月按兵不动、12月加息;鹰派官员仍强调通胀重拾升势、需继续收紧。欧洲方面,法国公债因财政忧虑承压,10年期法债收益率一度逼近5%创2002年以来新高,法德利差扩至欧债危机以来最高,欧元急挫,美元被动走强。中东地缘反复:美对伊制裁加码、霍尔木兹油轮遇袭激增,但美伊谈判推进、特朗普称中期选举前不攻伊;俄柴油供应获批、IEA释放储备对冲。中国9月外储回落,黄金储备连续23个月增加;超强厄尔尼诺形成。
资产表现与交易逻辑:美元周度偏强——法债危机拖累欧元,美国经济相对韧性强化美元;美债价格震荡筑底——美联储耐心信号与避险需求支撑,2万亿美元赤字担忧限制长端反弹;金价震荡盘整——美元走强与加息预期压制,高债务、地缘风险及逢低买盘支撑;美股震荡偏强,经济韧性与消费者信心下滑拉锯;国内股市节后偏弱;原油震荡偏强——飓风致墨西哥湾超七成产能停产、油轮遇袭激增、库存低位支撑,IEA释放储备、俄柴油供应及美伊谈判缓和涨幅。
二、近期农产品期货市场行情回顾
10月上旬农产品期货分化运行。谷物:美麦受技术性卖盘、需求不确定及美元走强压制,USDA月报上调美麦供应预期,震荡下跌;美玉米因收割加快、美元走强走弱,USDA月报意外上调产量致大幅下跌;连玉米节后先抑后扬。油脂油料:美豆、美豆油震荡盘整——收割加快与美元走强压制,空头回补、技术性买盘支撑,USDA上调美豆产量后盘面不跌反涨;国内三大油脂、豆粕菜粕震荡偏强。白糖:超强厄尔尼诺引发全球食糖减产预期,FAS大幅下调印度产量,原糖上涨,郑糖跳空上涨,期间涨势过度及现货需求疲软一度导致原糖回调。棉花:美棉先跌后反弹,获利了结与美元走强压制,USDA上调产量库存但飓风扰动,郑棉先抑后扬。节后生猪震荡盘整。
三、农产品期货供需格局全景表
本期供需格局特点:截至10月9日当周,豆粕、菜粕综合判断偏空,棕油、白糖综合判断偏多,其他农产品期货综合判断中性。
四、农产品期货策略信号表
截至2026年10月9日,价位分位数维度,油脂板块整体处于历史较高水平;生猪、花生处于历史偏低分位。豆菜粕、生猪、鸡蛋短期波动抬升;豆油、棕油、玉米、白糖HV(10)分位数处于低位,近期价格波动收敛。CCI趋势指标,菜油、白糖近期趋势偏强,玉米、鸡蛋趋势偏弱。棉花基差处于较高位置;棕油、白糖基差处于历史较低水平。强弱信号方面,豆粕、菜粕、菜油震荡偏强,豆油、棕油、白糖偏强,鸡蛋偏弱,其他主要农产品为中性。
五、本期策略推荐、风险提示与近期关注要点
展望未来,预计近期豆粕、菜粕、三大油脂、白糖偏强,玉米、生猪、棉花震荡。核心主线是超强厄尔尼诺注入的远期天气升水,叠加美豆"利空出尽"后震荡偏强抬升进口成本。豆粕受利空出尽、国内供应阶段性偏紧及天气升水共振偏强;菜粕跟随豆粕运行。油脂获三重支撑:天气升水、原油偏强利生柴、美豆利空出尽抬升豆类成本。白糖由厄尔尼诺点燃的全球减产预期驱动,原糖走强、内外价差收敛,郑糖进口成本支撑抬升。震荡品种各有矛盾:玉米面临新粮上市与收储博弈,关注收储节奏及新粮开秤价;生猪供应仍宽松,反弹需腌腊需求启动或二育集中入场催化;棉花上有新棉压力、下有收购成本托底,方向取决于籽棉收购价、收购进度及旺季订单能否兑现。
风险提示:宏观、原油、天气、贸易与地缘局势等因素变化。
近期关注要点:
(1)美国9月CPI、PPI、零售数据,美联储10月利率决议,地缘局势。(2)中国9月CPI、PPI、进出口和金融数据。(3)USDA周度作物收获进度、出口销售报告;巴西豆种植进度。(4)印度、泰国、马来、印尼、美国等主要农作物产区天气监测,厄尔尼诺监测。(5)鸡蛋、生猪现货价格走势,养殖利润;国内新粮上市节奏。(6)巴西甘蔗压榨进度、糖醇比数据;黑海局势及物流。
六、本驱动力示意图
截止10月9日,棉花、菜油、花生估值和供需驱动看涨;棕油、白糖、生猪估值和供需驱动看跌;豆粕、豆油供需驱动偏空、估值中性;菜粕、鸡蛋、玉米淀粉供需驱动偏空、估值看涨;玉米估值和供需驱动中性。
提示:影响商品价格走势的因素众多,包括宏观金融、产业供需、市场情绪、估值高低等类别,一张简图难以描述商品所有驱动因素的变化,“农产品驱动力示意图”仅从估值和供需两个角度展示主要活跃农产品期货近一周的驱动力变化,但并不代表当前这些农产品价格仅由这两类因素主导。因此,不建议将本图直接作为交易的依据,但可将其作为分析价格驱动的辅助工具。
作者承诺
本人具备中国期货业协会授予的期货投资咨询业务从业资格。本人承诺以勤勉的职业态度,独立、客观地出具本报告。本报告所采用的数据均来自合规渠道,分析逻辑基于本人的职业理解,通过合理判断得出结论,报告内容客观清晰地反映了本人的研究观点。本人与本报告所涉及的任何公司不存在利益冲突。
免责声明
本报告由银河期货有限公司(以下简称银河期货,投资咨询业务许可证号30220000)向其机构或个人客户(以下简称客户)提供,无意针对或打算违反任何地区、国家、城市或其它法律管辖区域内的法律法规。除非另有说明,所有本报告的版权属于银河期货。未经银河期货事先书面授权许可,任何机构或个人不得更改或以任何方式发送、传播或复印本报告。
本报告所载的全部内容仅供客户参考之用,不构成对客户的投资建议。银河期货力求本报告所载内容及观点客观公正,但不保证其准确性或完整性。客户不应单纯依靠本报告而取代个人的独立判断。本报告所载内容反映的是银河期货在最初发表本报告日期当日的判断,银河期货可发出其它与本报告所载内容不一致或有不同结论的报告,但银河期货没有义务和责任去及时更新本报告涉及的内容并通知客户。银河期货不对因客户使用本报告而导致的损失负任何责任。
银河期货无需采取任何行动确保本报告涉及的内容适合客户。本报告不构成投资、法律、会计或税务建议,也不构成对客户个人的咨询建议。
银河期货版权所有并保留一切权利。
联系方式
银河期货有限公司/研究所北京:北京市朝阳区建国门外大街8号北京IFC国际财源中心A座31/33层上海:上海市虹口区东大名路501号上海白玉兰广场28层网址:www.yhqh.com.cn电话:400-886-7799