猜你想问
这份研报的核心内容是什么?
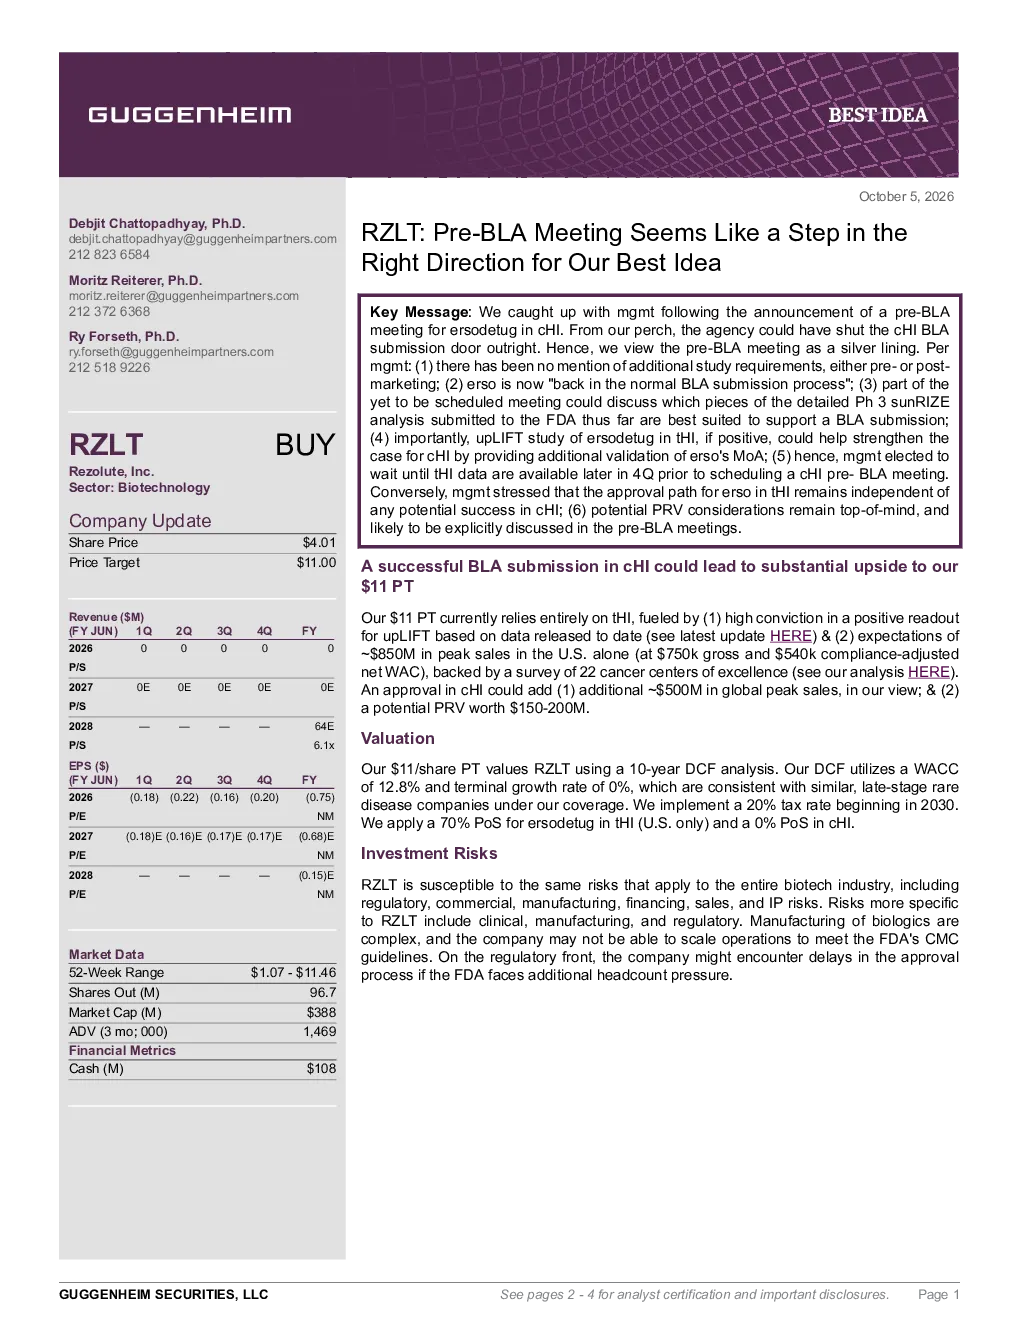
研报认为Rezolute公司在cHI领域提交BLA前的会议是积极信号,FDA未完全关闭BLA大门,分析师对ERSODETUG在cHI和tHI的进展表示乐观,cHI成功获批将显著提升公司估值。
cHI赛道的发展趋势如何?
cHI赛道中,ERSODETUG的BLA进程是积极进展,若成功获批将显著提升公司估值。当前目标价主要依赖tHI的预期,但cHI的成功将为公司带来额外价值。
报告重点分析了哪些方向?
报告重点分析了ERSODETUG在cHI和tHI的潜力,BLA会议进展,以及公司估值逻辑。关注点包括临床数据、制造能力和监管审批进展。
当前市场对RZLT的判断是什么?
市场关注RZLT的ERSODETUG在cHI和tHI的表现,当前股价$4.01,目标价$11.00。52周股价区间$1.07-$11.46,市值38.8亿美元,流通股96.7百万股。
投资RZLT有哪些风险?
投资RZLT需关注临床数据不确定性、制造能力(生物制剂规模化挑战)、FDA审批延迟(人手不足)等特定风险,以及监管、商业化、制造、融资、销售和IP等通用风险。
你可能感兴趣
【中信建投新能源许琳/朱玥团队】我们对23年电车销量依然乐观,当前是预期差的最佳
未知机构2022-12-07
扩大我们的神经覆盖范围:从发现到优化;启动对五只股票的覆盖,假定覆盖两只;LBRX是我们的最佳理念
医药生物古根海姆证券2026-10-05
一个新的方向:区块链技术如何改变我们的工作方式
信息技术瀚纳仕2023-12-07
春节后利率回落点评:利率的回落:我们相信这是一个正确的方向,而非阶段性波动
国信证券2018-02-28
A股策略专题:市场是验证方向的最佳标准
国泰君安证券2017-08-07
最坏的情况应该在我们身后。现在看起来是一个很好的切入点
信息技术德意志银行2017-05-13
经纬恒润,业绩超预期的背后, 是一个非常值得我们关注的领域:汽车开发工具软件。<
未知机构2022-09-08
国内艾滋病用药市场是一个好的投资方向吗?
安信证券2019-10-17
中石化H:我们认为中石化开放营销部门,这是一个巨大的积极举措。上调目标价至8.7港元
CSFB2014-02-20