猜你想问
这份研报的核心内容是什么?
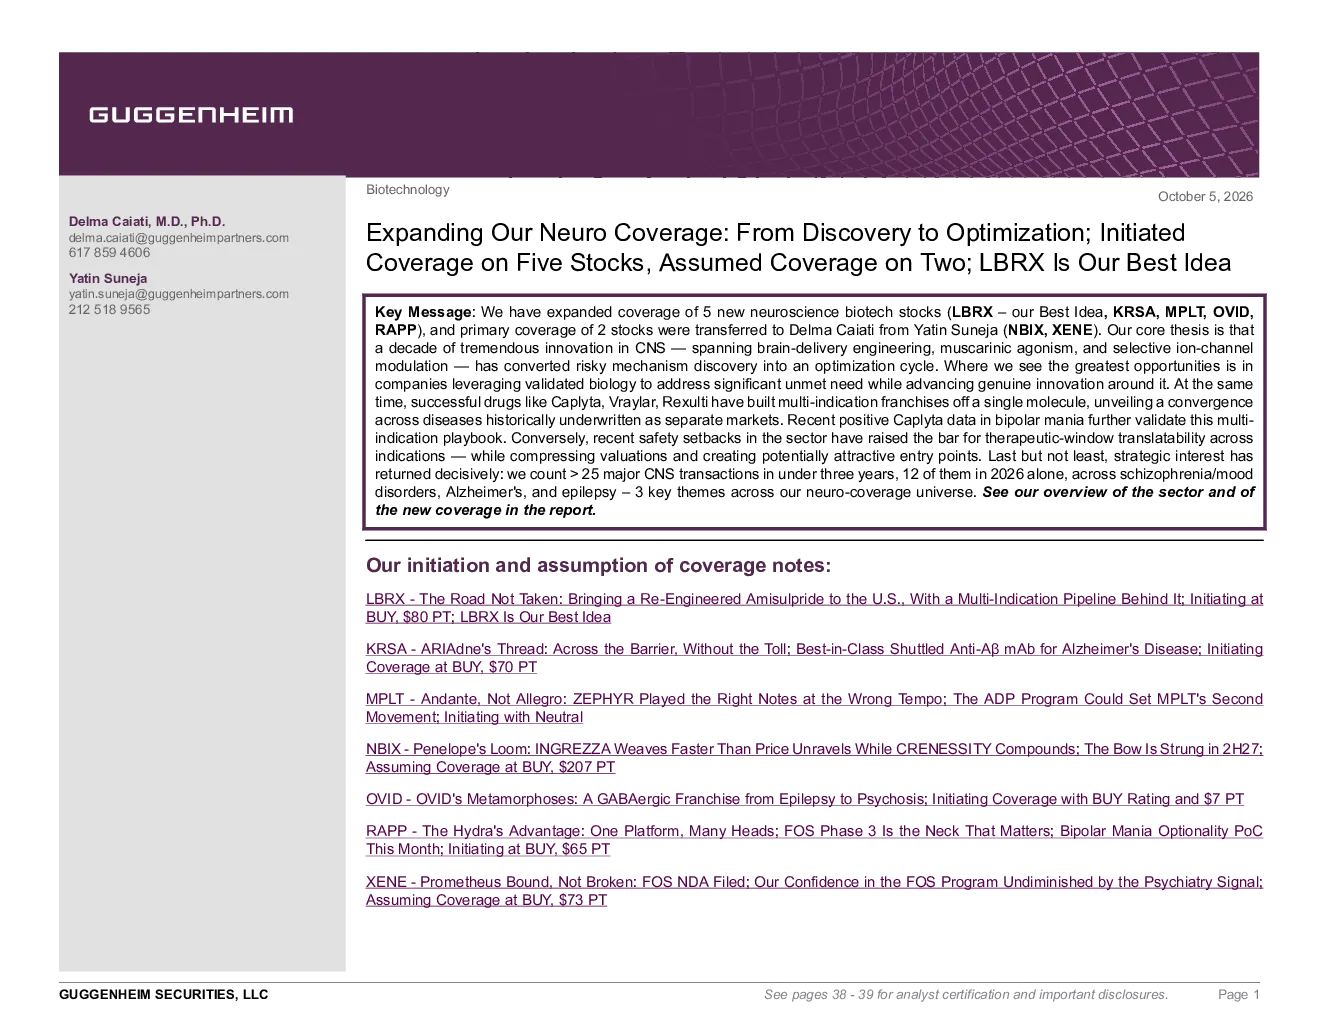
本研报的核心观点是,中枢神经系统(CNS)领域已从机制发现阶段进入优化阶段。市场将风险机制发现定价,而回报归属于能缩小剩余特征差距的公司。未来12-18个月,拥有验证生物学解决重大未满足需求并创新的公司将获得最大机遇。研报覆盖了七只股票,其中六只为买入评级,涵盖精神病学、癫痫、神经退行性疾病和疼痛领域。
CNS赛道的发展趋势如何?
CNS领域正从机制发现转向优化阶段,未满足需求仍高。精神分裂症、躁狂和情绪障碍领域需关注耐受性和依从性差异化;癫痫和难治性癫痫领域需关注titration方便性、耐受性和低DDI负担;阿尔茨海默病领域需关注淀粉样蛋白和Tau验证,递送工程和预防性扩展将带来机遇。
研报重点分析了哪些方向?
研报重点分析了七家公司,包括LBRX、NBIX、RAPP、XENE、OVID、KRSA和MPLT,覆盖精神病学、癫痫、神经退行性疾病和疼痛领域。对每家公司进行了投资逻辑、关键催化剂、估值和风险的深入探讨。LBRX作为最佳想法,其多适应症管线和差异化机制值得关注。
当前CNS市场的现状如何?
CNS市场已进入优化阶段,回报归属于能缩小剩余特征差距的公司。市场仍将风险机制发现定价,未来12-18个月,拥有验证生物学解决重大未满足需求并创新的公司将获得最大机遇。研报覆盖的七只股票中,六只为买入评级,涵盖多个疾病领域。
研报提示了哪些风险?
研报指出了每个公司的具体风险,包括临床失败或出现新的安全信号、在具有挑战性的适应症中效果不佳、Part D重新设计和MFP选择压缩慢性专科经济、以及小市值公司中潜在的二元期权和预先融资需求。需关注公司适应症拓展和DDI风险。
你可能感兴趣
中国商业银行业-启动覆盖范围:从财富管理中获取丰富的信息
金融汇丰银行2021-11-26
ada25预览我们对覆盖范围和10多家关键公司的预期
信息技术Jefferies2025-05-28
【中信建投新能源许琳/朱玥团队】我们对23年电车销量依然乐观,当前是预期差的最佳
未知机构2022-12-07
我们从2025年第一季度财报季中学到了什么:对估计变化、关键主题、相对股票表现以及需关注的公司催化剂的思考
基础化工巴克莱银行2025-05-18