猜你想问
这份研报主要分析了什么内容?
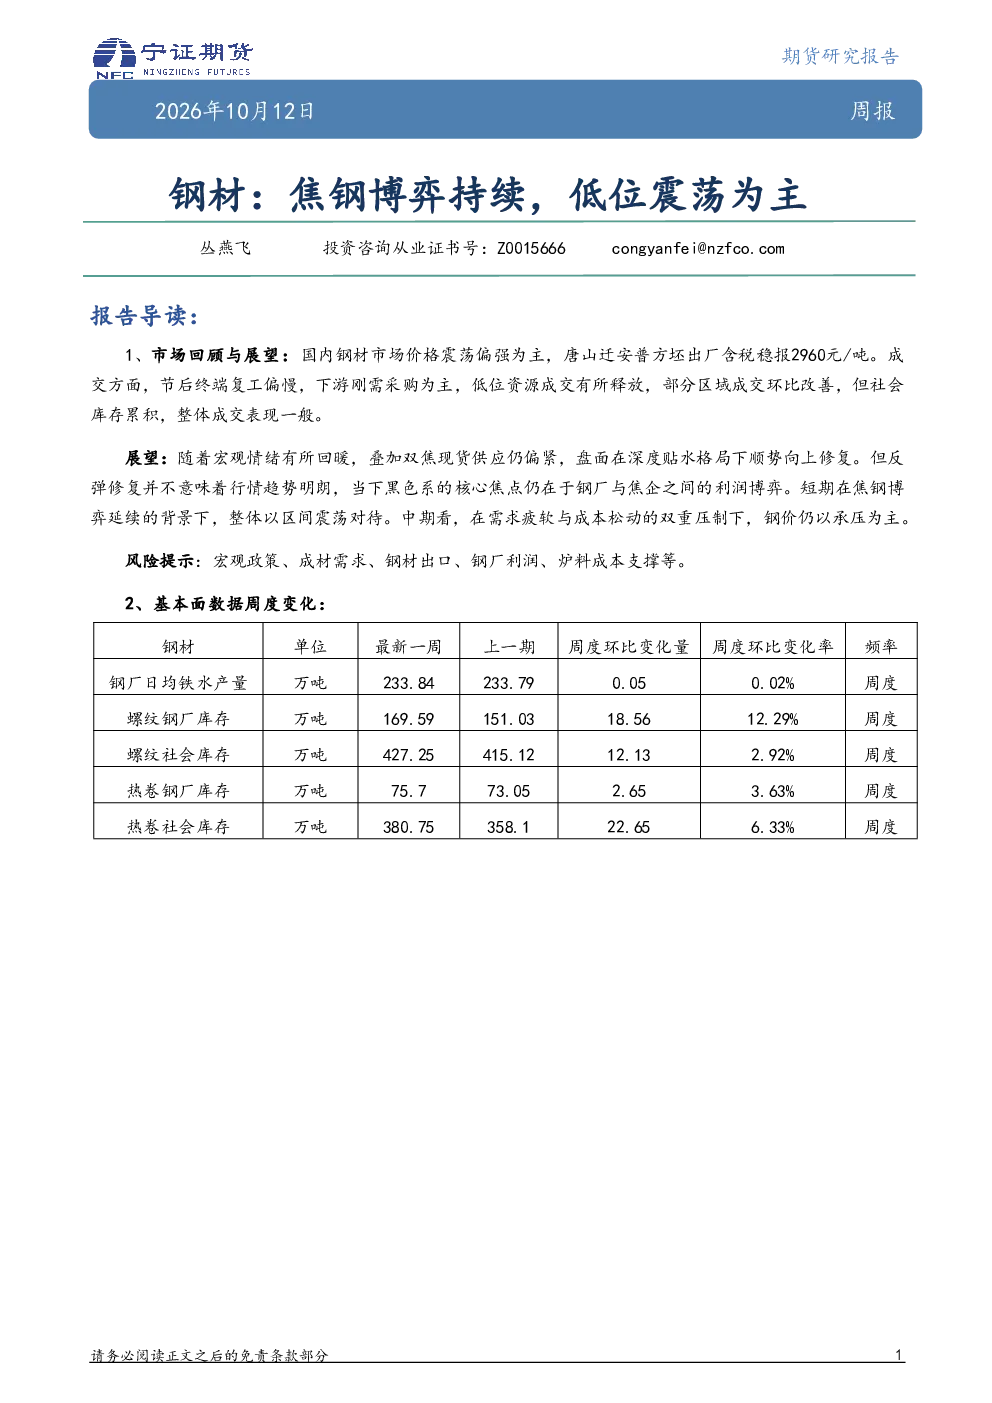
这份研报主要分析了国内钢材市场价格震荡偏强的情况,特别是唐山迁安普方坯出厂价格稳报2960元/吨。报告指出节后终端复工偏慢,下游以刚需采购为主,低位资源成交有所释放,但社会库存累积导致整体成交表现一般。展望方面,报告认为宏观情绪回暖,双焦供应偏紧将推动盘面价格修复,但反弹不代表行情趋势明朗,黑色系核心焦点仍在钢厂与焦企的利润博弈。短期焦钢博弈延续,整体以区间震荡对待。中期在需求疲软与成本松动的双重压制下,钢价仍以承压为主。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势呈现区间震荡格局。从短期看,宏观情绪回暖和双焦供应偏紧将支撑盘面价格修复,但钢厂与焦企的利润博弈仍是核心焦点,导致市场整体以区间震荡为主。从中期看,需求疲软和成本松动双重压制下,钢价仍面临承压风险。报告强调反弹修复不代表行情趋势明朗,黑色系价格走势仍需关注钢厂与焦企的利润平衡。市场需持续关注终端需求恢复情况和成本支撑力度。
研报重点分析了哪些方向?
研报重点分析了钢材市场价格震荡偏强与低位成交的矛盾,以及钢厂与焦企的利润博弈对市场走势的影响。报告详细解读了唐山迁安普方坯出厂价格稳报2960元/吨的市场现状,并指出节后终端复工偏慢、下游刚需采购为主的采购特点。同时,报告强调了双焦供应偏紧对盘面价格的支撑作用,以及社会库存累积对整体成交的压制。此外,报告还展望了宏观情绪回暖和成本松动对钢价走势的综合影响。
当前钢材市场现状如何判断?
当前钢材市场现状呈现震荡偏强与低位成交并存的格局。一方面,国内钢材市场价格震荡偏强,唐山迁安普方坯出厂价格稳报2960元/吨,显示出一定程度的供需支撑。另一方面,节后终端复工偏慢,下游以刚需采购为主,低位资源成交有所释放,但社会库存累积导致整体成交表现一般。市场整体处于焦钢博弈的区间震荡状态,反弹修复不代表行情趋势明朗。黑色系核心焦点仍在钢厂与焦企的利润平衡上。
研报提示了哪些风险?
研报提示了多项风险因素,包括宏观政策变化可能对市场情绪和需求的影响,成材需求恢复不及预期的风险,钢材出口政策调整可能带来的市场波动,钢厂利润波动对生产意愿和价格策略的影响,以及炉料成本支撑力度减弱可能导致的成本端压力。这些因素都可能对钢材市场走势产生重要影响,投资者需密切关注相关政策和市场动态。