猜你想问
这份研报主要分析了铜市场的哪些方面?
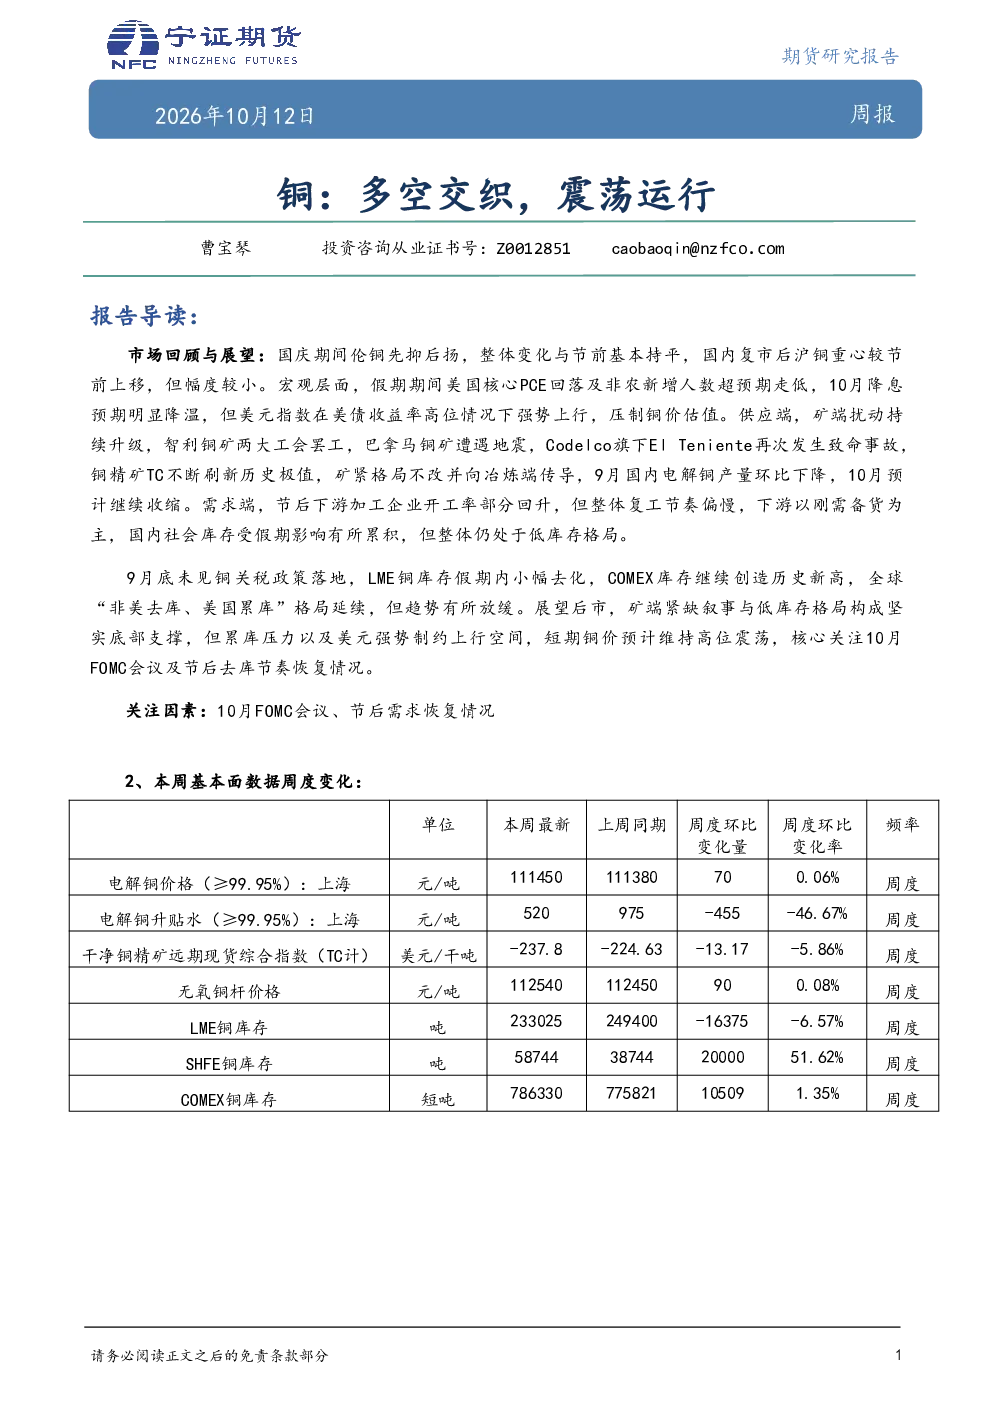
本报告全面分析了铜市场的供需关系、库存变化及宏观因素影响。报告回顾了国庆期间伦铜和沪铜的表现,指出美国经济数据变化对降息预期的影响,以及美元走强对铜价的压制。同时,详细探讨了智利、巴拿马铜矿的供应扰动,Codelco矿难导致TC不断刷新历史极值,矿紧格局持续传导至冶炼端。需求端分析了下游开工及备货情况,指出社会库存虽受假期累积但整体仍处低位。报告还关注了LME和COMEX库存变化,以及全球库存格局的演变。
铜行业未来发展趋势如何?
铜行业未来发展趋势受多种因素影响。供应端,智利和巴拿马等主要产区的矿工问题将持续影响铜矿供应,TC不断刷新历史极值表明矿紧格局短期内难以缓解。需求端,虽然下游开工偏慢,但以刚需备货为主,显示出市场对铜价短期高位运行的认可。宏观方面,美联储货币政策走向将对美元指数和铜价产生重要影响。此外,全球库存格局的变化也将持续影响市场情绪和价格走势。
报告中重点分析了哪些方向?
本报告重点分析了铜市场的供应和需求两端。供应端,重点关注智利、巴拿马铜矿的扰动情况,特别是Codelco矿难对全球铜供应的影响,以及TC不断刷新历史极值所反映的矿紧格局。需求端,分析了下游开工情况、备货节奏和社会库存变化,指出市场以刚需备货为主,社会库存整体仍处低位。此外,报告还分析了宏观因素对铜价的影响,包括美国经济数据和美联储货币政策走向。
当前铜市场处于什么状态?
当前铜市场处于多空交织的震荡运行状态。供应端,智利、巴拿马铜矿扰动持续,Codelco矿难加剧,导致TC不断刷新历史极值,矿紧格局持续并传导至冶炼端,9月国内电解铜产量环比下降,10月预计继续收缩。需求端,下游开工偏慢,以刚需备货为主,社会库存受假期累积但整体仍处低位。宏观方面,美国经济数据变化使10月降息预期降温,但美元指数在美债高位上行压制铜价。LME库存假期小幅去化,COMEX库存创新高,全球“非美去库、美国累库”格局延续但趋缓。
这份研报提示了哪些风险?
本报告提示了铜市场面临的多重风险。首先,矿端风险,智利、巴拿马铜矿的扰动和Codelco矿难可能导致铜供应进一步收紧,推高TC成本。其次,需求端风险,下游开工偏慢可能影响铜需求恢复节奏,若备货需求不及预期,可能对铜价形成压力。第三,宏观风险,美联储货币政策走向将对美元指数和铜价产生重要影响,若美联储维持高利率政策,美元可能继续走强,压制铜价。第四,库存风险,COMEX库存创新高表明美国市场库存累积,可能对全球库存格局产生影响。此外,全球库存格局的变化也可能带来不确定性。