猜你想问
这份研报的核心内容是什么?
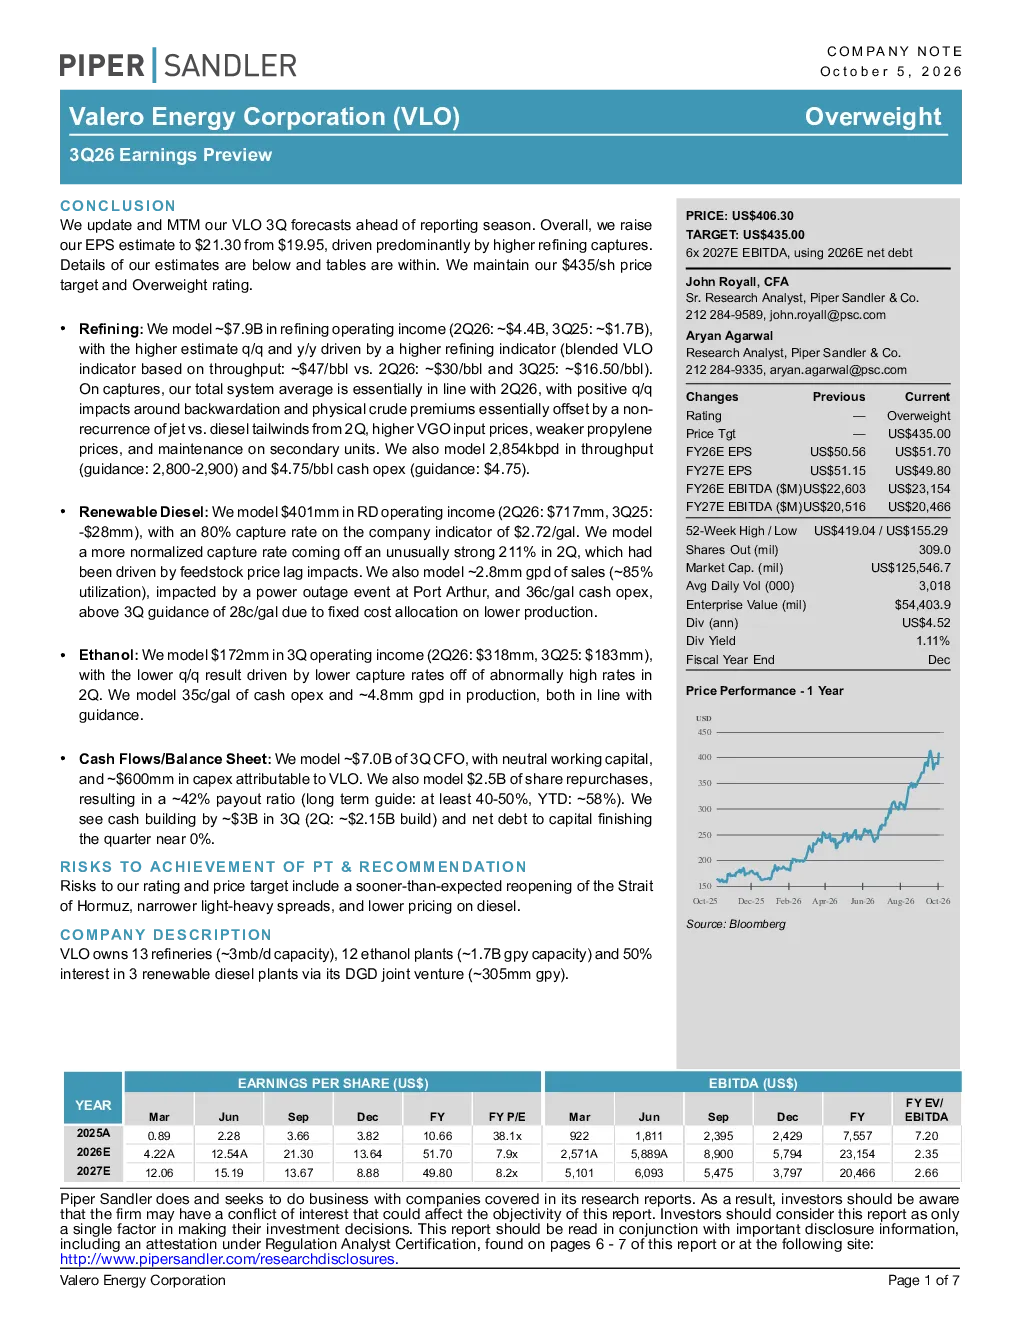
这份研报主要分析了Valero Energy Corporation (VLO) 2026年第三季度的收益预期。报告上调了VLO的评级至Overweight,目标价设定为435.00美元。核心预测显示2026年每股收益(EPS)为51.70美元,2027年EPS为49.80美元,较之前预测分别上调0.15美元和1.90美元。主要驱动力来自炼油业务的收益提升,其中2026年第三季度炼油业务经营收入预计约为79亿美元,较第二季度和去年同期显著增长。报告还详细分析了炼油、可再生柴油和乙醇业务的经营收入、成本及产量预测,以及现金流、资本支出和股票回购等财务状况。
炼油业务的发展趋势如何?
研报对Valero Energy的炼油业务持积极预期。预测2026年第三季度炼油业务经营收入约为79亿美元,较第二季度和去年同期大幅增长,主要得益于更高的炼油指标,即混合VLO指标从第二季度的30美元/桶和去年的16.50美元/桶上升至约47美元/桶。系统平均收益率预计与第二季度持平,受期货溢价和现货溢价影响,但喷气燃料与柴油的尾部风潮非重演、更高VGO输入成本、较弱丙烯价格和二次单元维护等因素形成抵消。处理量预计为2,854千桶/日,现金运营成本为4.75美元/桶,均符合指引。
报告重点分析了哪些方面?
报告重点分析了Valero Energy的三个核心业务板块:炼油、可再生柴油和乙醇。炼油业务方面,报告聚焦于经营收入、炼油指标、系统平均收益率、处理量和现金运营成本的预测。可再生柴油业务方面,关注经营收入、捕获率、销量和现金运营成本的预期,并提及了阿瑟港停电事件的影响。乙醇业务方面,则分析了经营收入、收入下降原因、现金运营成本和产量。此外,报告还详细预测了经营现金流、资本支出、股票回购、现金增加和净债务等财务数据。
当前市场对Valero Energy的判断是什么?
当前市场对Valero Energy的判断较为积极。Piper Sandler将VLO评级上调至Overweight,目标价定为435.00美元,基于2027年预期EBITDA的6倍市盈率估值。报告预测2026年EPS为51.70美元,2027年为49.80美元,较之前预测分别上调。炼油业务预计将带来显著收益提升,第三季度经营收入预计达79亿美元。可再生柴油和乙醇业务也提供了稳定的收入来源。整体来看,市场对VLO的财务表现和业务发展持乐观态度。
研报提示了哪些风险?
研报提示了几个可能影响Valero Energy评级和目标价实现的风险因素。首先是霍尔木兹海峡提前重新开放,可能导致原油供应增加,压低油价。其次是轻质-重质原油裂解价差收窄,可能影响炼油业务的盈利能力。最后是柴油价格下降,可能对VLO的柴油产量和收入产生负面影响。这些风险因素需要投资者密切关注。