猜你想问
ICG Enterprise最新研报核心内容是什么?
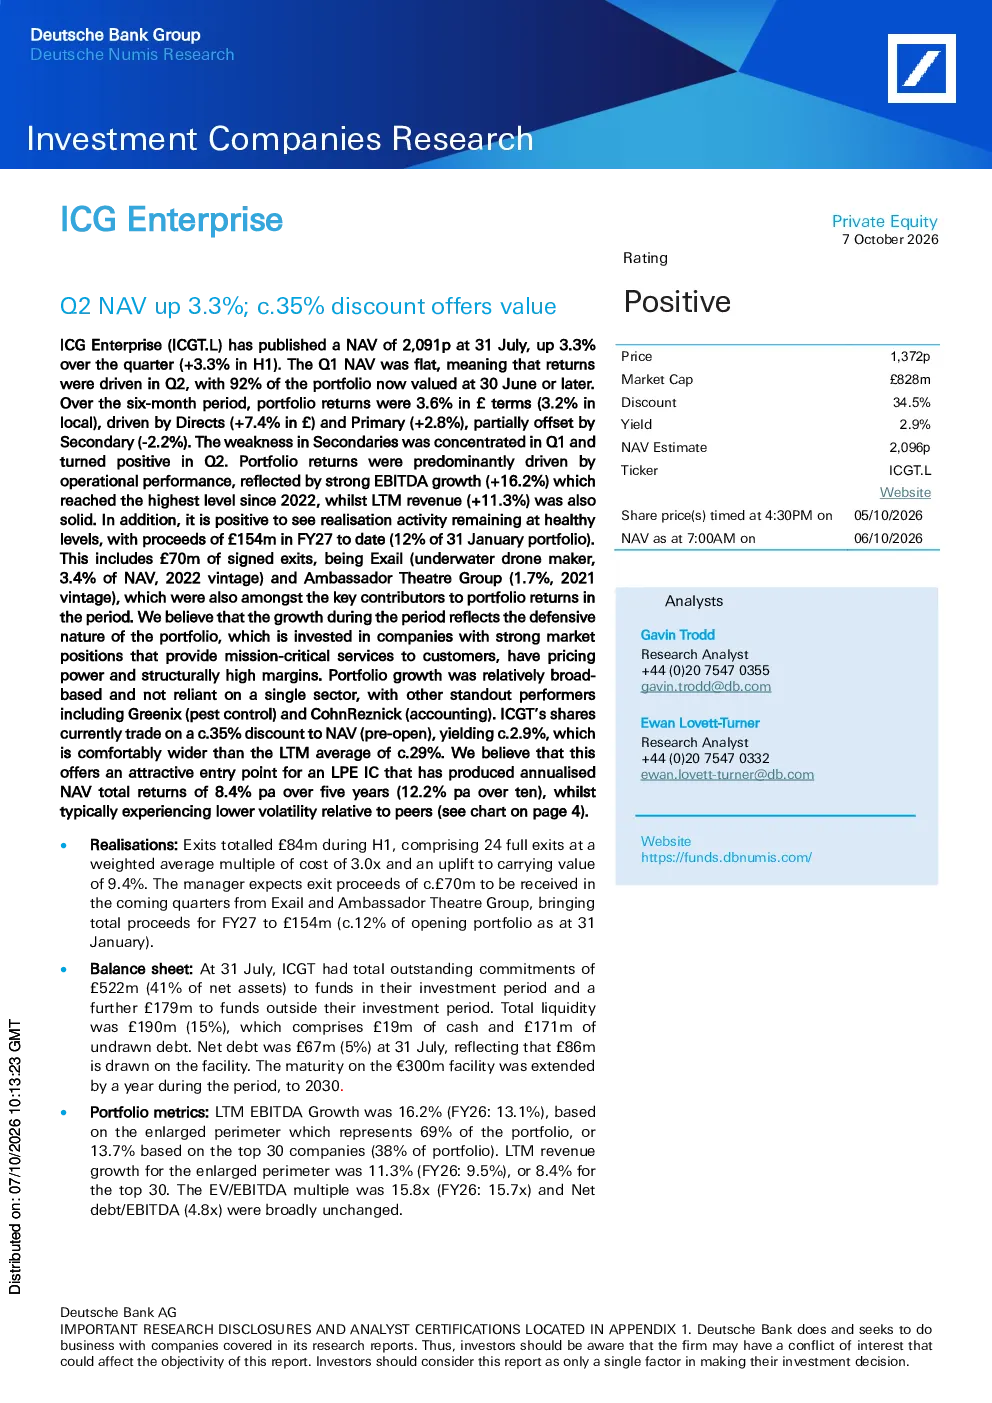
ICG Enterprise最新研报显示,截至7月31日NAV为2,091p,环比增长3.3%,上半年增长3.3%。Q2表现强劲,92%的投资组合估值日期在6月30日或之后。六个月内投资组合回报率为3.6%,主要来自Directs和Primary,部分被Secondary抵消。EBITDA增长率强劲,达到2022年以来最高水平,为16.2%。LTM收入增长率为11.3%。实现活动保持健康,上半年退出总额为8400万英镑,包括24次完全退出。
该赛道/行业发展趋势如何?
该LPE IC投资组合增长反映了防御性特征,投资于具有强大市场地位、提供关键服务、定价能力和结构性高利润率的公司。投资组合增长相对广泛,不依赖单一行业, standout 表现包括Greenix和CohnReznick。ICGT的股票目前以约35%的折扣交易在NAV上,收益率约为2.9%,远高于LTM平均值。这为LPE IC提供了有吸引力的入口点,过去五年年化NAV总回报为8.4%
报告重点分析了哪些方向?
报告重点分析了ICG Enterprise投资组合的运营表现和估值情况。投资组合回报主要来自运营表现,EBITDA增长率强劲,达到2022年以来最高水平。LTM收入增长稳健。报告还分析了实现活动,上半年退出总额为8400万英镑,加权平均成本倍数为3.0倍,携带价值溢价为9.4%。此外,报告强调了投资组合的防御性特征和广泛行业分布。
当前市场现状如何判断?
当前市场现状显示ICG Enterprise表现稳健,NAV环比增长3.3%,Q2表现强劲。投资组合回报率为3.6%,EBITDA增长率为16.2%,达到2022年以来最高水平。LTM收入增长率为11.3%。ICGT的股票以约35%的折扣交易在NAV上,收益率约为2.9%,远高于LTM平均值。实现活动保持健康,上半年退出总额为8400万英镑。
研报存在哪些风险提示?
研报提示ICG Enterprise的资产负债表显示总未偿付承诺为5.22亿英镑,占净资产的41%。总流动性为1.9亿英镑,净债务为6700万英镑。€3亿设施的到期日已延长一年至2030年。此外,报告指出费用将分两个阶段降低,自2027年2月1日起管理费上限将降至每年1.125%,从2028年2月1日起将降至每年1.00%。这些因素可能影响未来的业绩表现。