猜你想问
Campari第三季度盈利预览报告核心内容是什么?
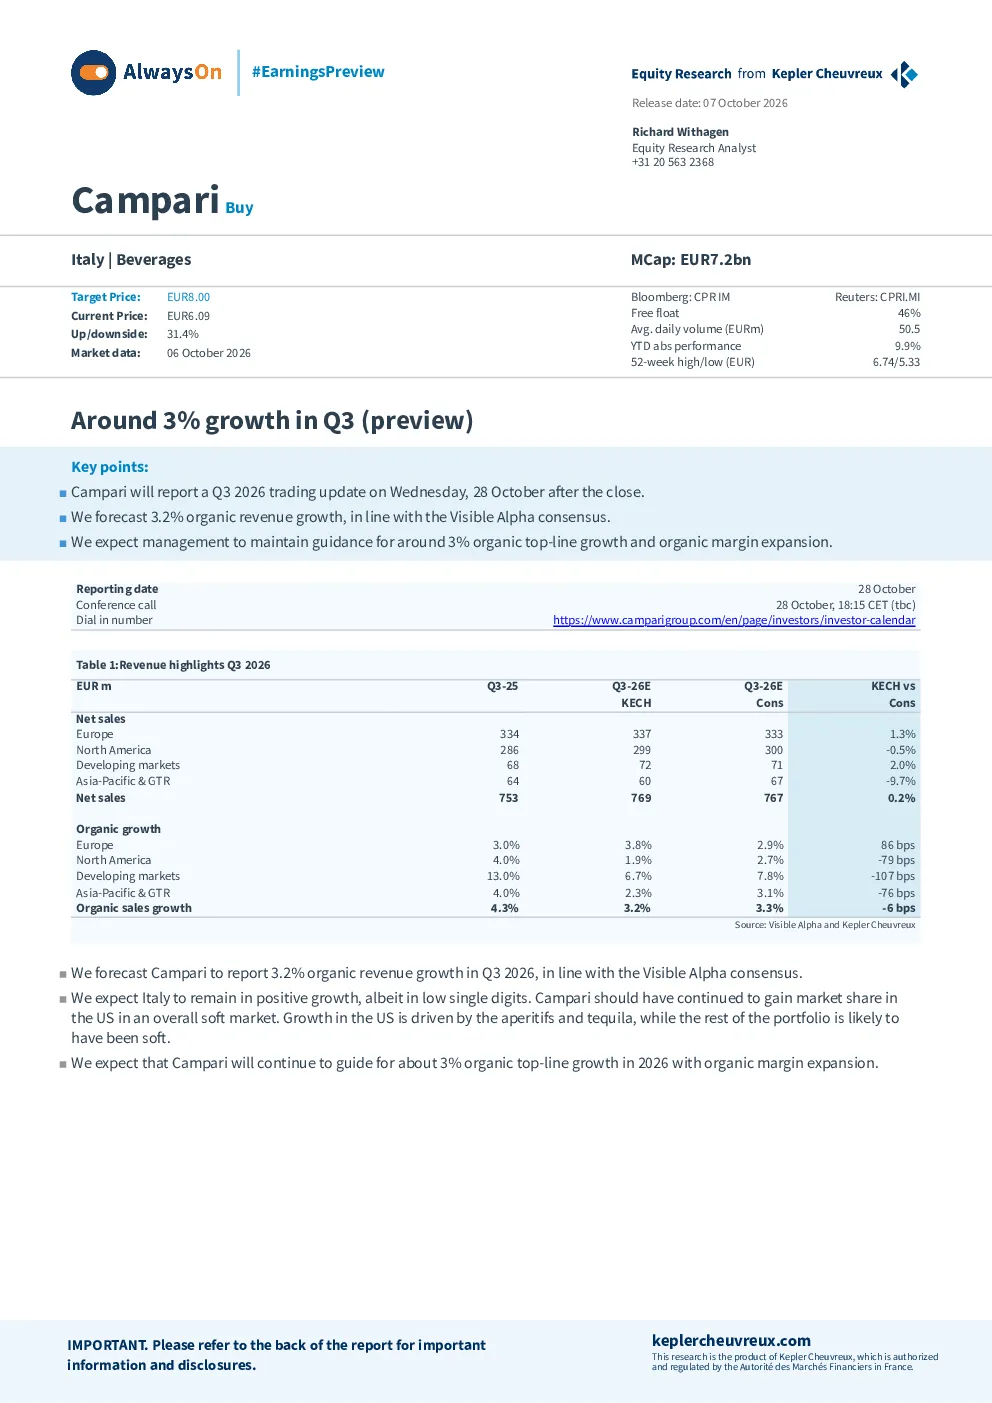
Campari Group 将于 2026 年 10 月 28 日报告第三季度业绩更新,预计有机收入增长率为 3.2%,与 Visible Alpha 一致预期相符。预计管理层将维持约 3% 的有机收入增长和有机利润率扩张的指引。欧洲地区预计将保持正增长,尽管增速较低;美国地区预计将整体疲软,其中鸡尾酒和龙舌兰酒增长强劲,而其他产品线可能疲软。
Campari 所处赛道/行业发展趋势如何?
Campari 作为 aperitifs 领域的领导者,拥有 Aperol 和 Campari 等品牌,产品线划分合理,分销能力和基础设施得到增强。欧洲地区预计将保持正增长,尽管增速较低;美国地区预计将整体疲软,其中鸡尾酒和龙舌兰酒增长强劲。行业整体受终端市场稳定和战略举措成果推动,但面临货币波动、主要品牌地域多元化有限等挑战。
Campari 研报重点分析了哪些方向?
研报重点分析了 Campari 的有机收入增长、有机利润率扩张、欧洲和美国地区的市场表现、鸡尾酒和龙舌兰酒的增长潜力、以及主要品牌的地域多元化情况。同时,报告还探讨了 Aperol 和 Espolon 品牌组合的发展、美国威士忌市场地位的优化、Courvoisier 盈利能力的提升,以及从龙舌兰原材料和取消关税中节省成本的机会。
Campari 当前市场现状如何被判断?
Campari 目前被判断为具有吸引力的股票估值,交易价格较历史平均水平折让超过 30%。其优势在于作为 aperitifs 领域的领导者,拥有强大的品牌组合和分销能力。然而,也存在一些劣势,如小品牌稀释增长表现和利润率,对货币波动较为敏感,主要品牌的地域多元化仍然有限。
Campari 研报提示了哪些风险?
Campari 面临的风险包括美国伏特加市场高度竞争,新分销子公司的成本超支,烈酒消费的结构性放缓,以及物流和原材料成本上升。此外,一些小品牌的存在也可能稀释整体增长表现和利润率。
你可能感兴趣
三星电子:第三季度预览,无盈利不及预期、上行空间犹存
美银证券2026-10-06
海涅肯2026年第三季度盈利预览:预期低个位数增长
凯普勒盛富2026-10-07
凯普勒盛富:卡尔斯贝格2026年第三季度盈利预览
凯普勒盛富2026-10-07
韩国券商2026年第三季度盈利预览:超越峰值交易担忧
金融美银证券2026-10-07
美国公用事业:未来第三季度预览CMS, PPL, ES, PNW, NEE, SRE, PEG, SO, FE;XEL规划;duke energy数控GRC;VA能源计划发布
公用事业瑞士信贷2022-10-10
第三季度预览:不寻常的季度
金融汇丰银行2017-01-19
2016年第三季度预览
德意志银行2016-11-14
2018年第三季度预览; 2019年的街道看起来很高
德意志银行2018-11-02
第三季度预览:不要指望简单的伴奏
美银美林2015-11-13
2026年第三季度抵押贷款融资预览:长期高利率拖累行业
金融巴克莱银行2026-10-05