猜你想问
这份研报的核心内容是什么?
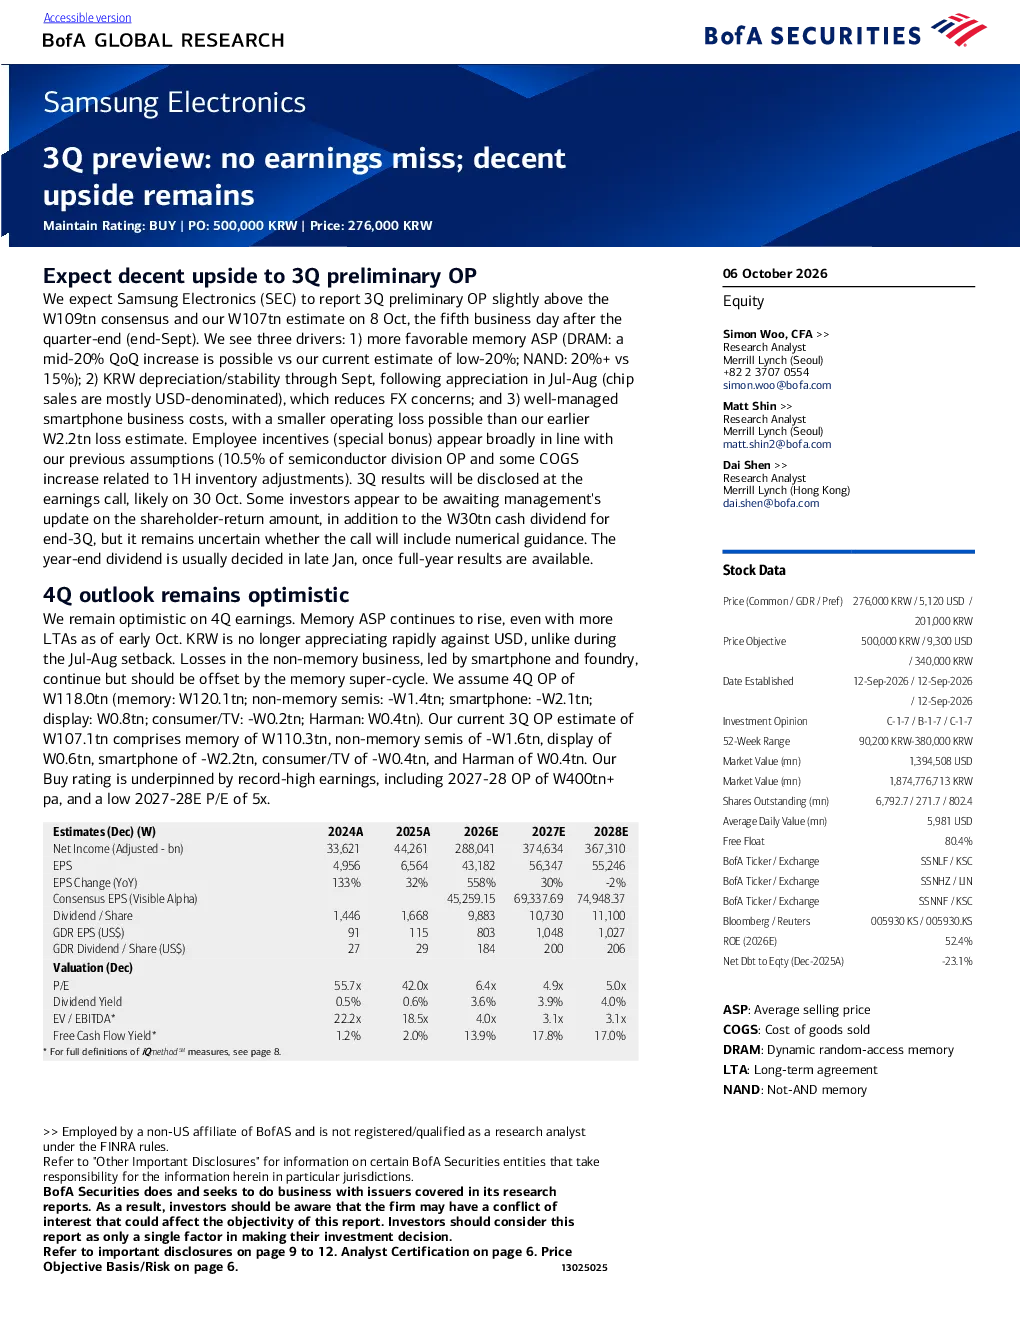
这份研报的核心内容是分析三星电子第三季度的初步营业利润率,预计将略高于市场预期,主要得益于内存平均售价改善、韩元贬值/稳定以及智能手机业务成本管理。同时,报告也展望了第四季度的乐观前景,预计营业利润率将受益于内存ASP持续上涨、韩元不再快速升值,以及内存超级周期带来的非内存业务亏损得到弥补。
半导体行业的发展趋势如何?
半导体行业的发展趋势显示内存周期正在复苏,预计将持续至2027-2028年。新HBM扩产、DRAM和NAND价格走强、晶圆代工亏损收窄、ROE上升、自由现金流产生、资本支出自律、稳健的股息和回购计划等因素将支持行业增长。不过,美国大型科技公司的资本支出动向、全球内存供需平衡、以及与中国芯片制造商的竞争态势仍需关注。
研报重点分析了哪些方向?
研报重点分析了三星电子的第三季度业绩预览,特别是营业利润率的预期表现,以及第四季度的业绩展望。报告详细解析了内存ASP改善、韩元汇率影响、智能手机业务成本控制等因素对利润率的影响,并评估了内存超级周期对非内存业务的补偿作用。此外,报告还探讨了内存周期的长期趋势和三星电子的估值逻辑。
当前市场对三星电子的判断是怎样的?
当前市场对三星电子的判断是维持买入评级,目标价276,000 KRW。市场认为三星电子的营业利润率将表现强劲,主要得益于内存市场的复苏和成本控制。同时,市场对第四季度的业绩也持乐观态度,预计内存超级周期将继续支持利润率增长。尽管股价已上涨较多,但市场认为仍有进一步上涨空间。
研报提示了哪些风险因素?
研报提示的风险因素包括美国大型科技公司的意外资本支出削减、全球内存供过于求(预计2026-2027年)、与中国芯片制造商的潜在竞争,以及市场份额损失给亚洲/美国同行。此外,上行风险包括更强劲的AI芯片需求、市场份额增长、与OEM/超大规模计算器签订更多长期协议,以及利用自由现金流提高股东回报。
你可能感兴趣
电子行业周报:三星电子三季度业绩不及预期
电子设备中山证券2024-10-10
Coinbase Global, Inc 2Q25 盈利预览:交易量疲软导致第二季度业绩不及预期
巴克莱银行2025-07-10
有色金属行业跟踪周报:美国本周ADP及大非农就业数据均不及预期,联储降息幅度预期提升,黄金上行空间广阔
有色金属东吴证券2025-09-08
有色金属行业跟踪周报:美国本周ADP及大非农就业数据均不及预期,联储降息幅度预期提升,黄金上行空间广阔
有色金属东吴证券2025-09-08
甲醇期日报:装置检修不及预期,甲醇上行空间有限
方正中期期货2016-03-14
锰硅市场周报:终端需求不及预期 锰硅上行空间有限
瑞达期货2023-02-10
黄金日评:美联储鹰派不及预期,黄金仍有上行空间
兴业投资2017-01-05
甲醇期货周报:装置检修不及预期 甲醇上行空间有限
方中中期期货2016-03-12