猜你想问
KCC研报的核心内容是什么?
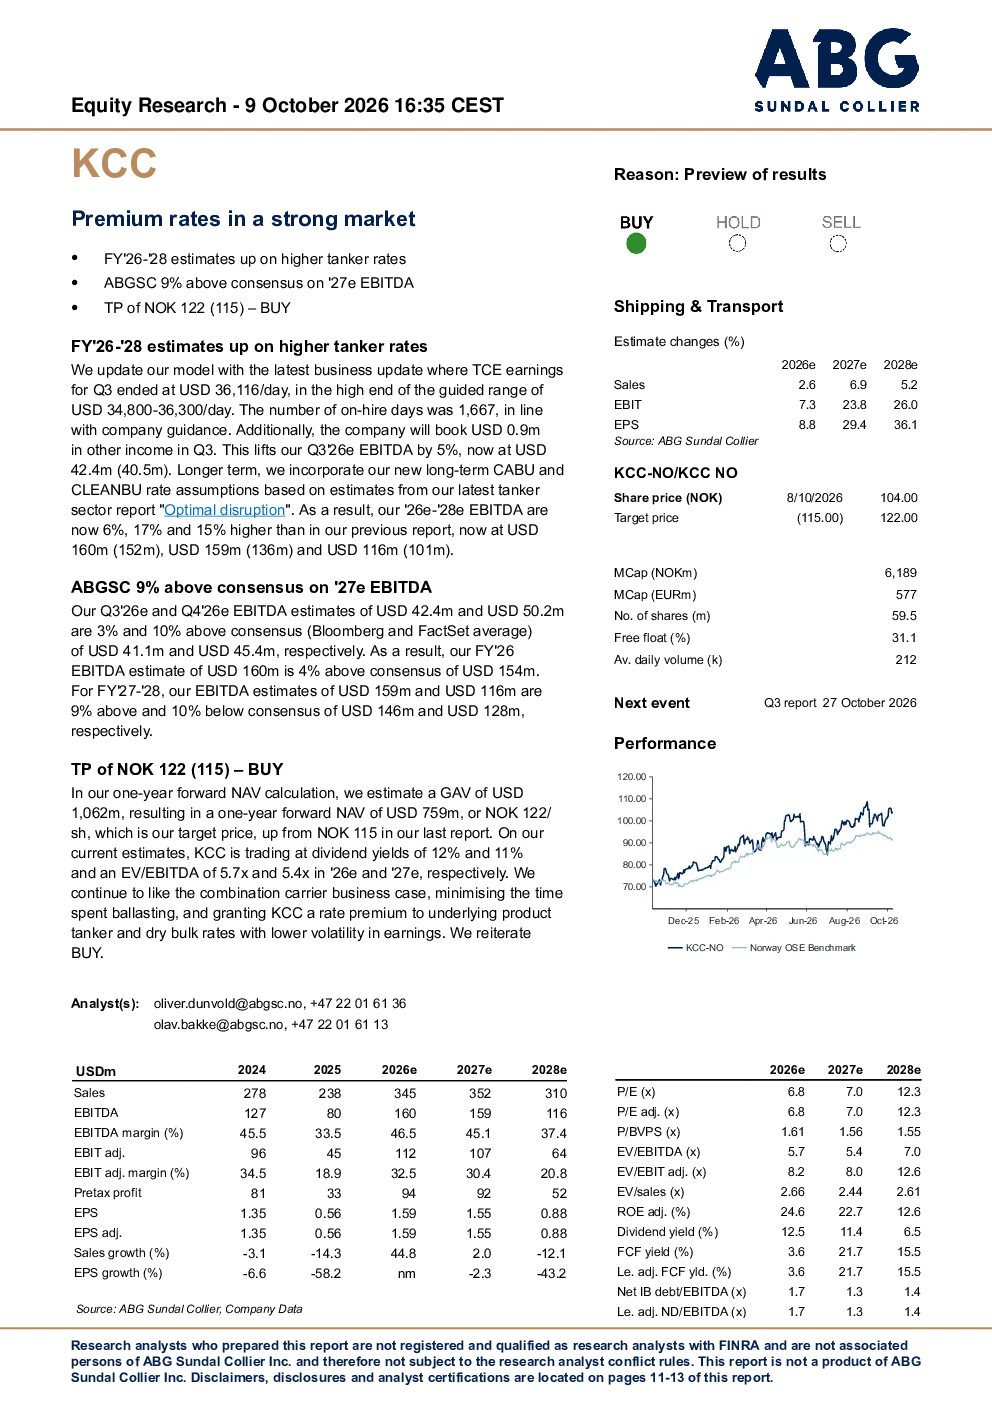
KCC研报的核心内容是更新了对KCC的盈利预测,主要基于强劲的油轮运费预期。2026-2028财年EBITDA预测分别上调6%、17%和15%,其中2026财年EBITDA预计16亿美元,高于市场一致预期。报告还分析了KCC的混合型船舶设计优势,以及其在燃料成本控制和运营优化方面的能力。
油轮运输行业的发展趋势如何?
油轮运输行业的发展趋势受全球原油供需关系、地缘政治及经济周期影响。当前市场对油轮运费预期强劲,主要得益于全球能源需求复苏和供应链调整。KCC通过混合型船舶设计,可同时运输液态和干散货,提升资产利用率,并享有产品油轮和干散货运费溢价,这种模式在行业竞争中具有优势。未来,行业可能面临运费波动和环保政策调整等挑战。
KCC报告重点分析了哪些方面?
KCC报告重点分析了公司盈利预测上调的原因,包括油轮运费预期强劲、混合型船舶设计优势及燃料成本控制。报告还评估了KCC的估值水平,基于资产法估值,当前NAV为11.9美元/股,目标价维持122美元/股。此外,报告强调了KCC通过优化运营和运费结构实现稳定盈利能力的潜力。
当前油轮运输市场的现状如何?
当前油轮运输市场呈现供需紧平衡状态,主要受全球经济复苏和能源需求波动影响。KCC第三季度TCE收入达36.12万美元/天,符合指引范围上限,EBITDA升至4240万美元,同比增长5%。市场对油轮运费预期较高,但存在运费波动和资金短缺风险,可能影响船舶估值和公司盈利表现。
KCC研报提到了哪些风险提示?
KCC研报提到了三方面风险:一是CLEANBU概念的接受度,若客户认可度不足,可能影响运费溢价;二是资产价值波动,低运费和资金短缺可能导致船舶贬值,拖累NAV;三是运费低迷风险,若长期运费维持在低位,船东可能面临资产负债表压力。这些风险需关注,但报告仍看好KCC通过优化运营和运费结构实现稳定盈利的能力。
你可能感兴趣
低波市场下的股指高频策略,也许仍旧具有性价比
华宝证券2024-06-20
建材行业详解减水剂行业的三点思考:稳定市场下,龙头市占率有望加速提升
建筑建材国泰君安证券2020-04-23
变革劳动力市场下的民营人力资源服务机构——经济不确定性与数字化转型中的人才就业对接
文化传媒世界就业联盟2026-03-16
结构市场下的再平衡:估值与盈利的赛跑
建筑建材国联民生证券2025-11-03
固定收益专题:弱势市场下的转债投资策略
国盛证券2022-10-21
不确定市场下的高股息率防御性标的
国泰君安证券2022-03-25
2025年机械键盘品牌推荐:内卷市场下的键盘选品指南
信息技术头豹研究院2025-08-21
市场热度依旧!!!同质化竞争市场下的“空气炸锅”品牌如何破局?
家用电器果集2022-03-10
量化资产配置与组合投资周报:低波市场下的市场风格与行业配置
华宝证券2017-09-11
医药生物行业周报:分化剧烈的市场下,从长期趋势着手,选择长期竞争力强的公司
医药生物中泰证券2017-04-21