猜你想问
可口可乐欧洲和平伙伴第三季度收入预览报告核心内容是什么?
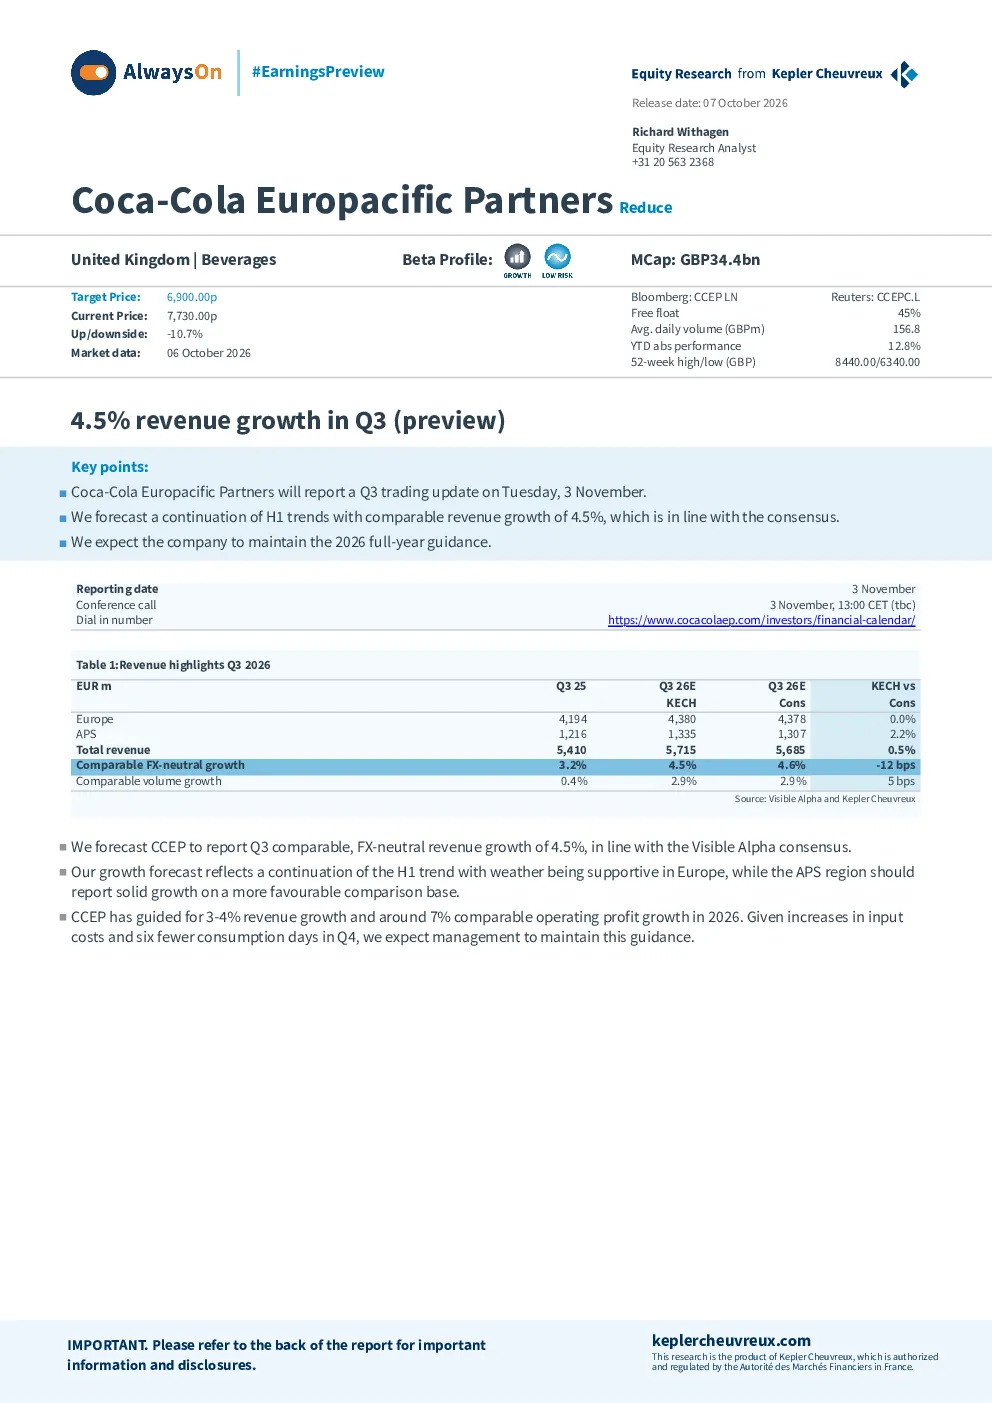
可口可乐欧洲和平伙伴(CCEP)第三季度业绩更新预计同店销售额增长4.5%,全年收入增长3-4%,可比营业利润增长约7%。报告显示公司持续上半年趋势,但面临投入成本上升和第四季度消费天数减少的挑战。CCEP作为可口可乐和Monster饮料在西欧和亚太市场的装瓶商,业务遍及31个国家,净收入约210亿欧元,销售约300亿升各类饮料产品。
饮料行业发展趋势如何?
饮料行业正经历多元化发展,监管政策对含糖饮料的影响日益显著,能量饮料和Still饮料市场增长潜力大。欧洲通货紧缩和可回收瓶计划为行业带来成本优化机会。CCEP的优势在于品牌知名度、广泛分销网络和与Monster的合作,但需关注Still饮料组合较小、对含糖饮料的负面认知等劣势。行业整体面临利润率增长压力和运营优化需求。
研报重点分析了哪些方向?
研报重点分析了CCEP的财务表现、收入增长驱动因素、效率提升效果及成本控制能力。凯珀奇夫罗给予CCEP“减记”评级,主要因市盈率扩张至历史高位,但公司财务表现稳定,收入和EBIT增长符合中期目标。报告还评估了估值、催化剂(如估值回归、成本节省执行)、SWOT分析及凯珀奇夫罗的DCF估值方法。
当前市场对CCEP的判断是什么?
市场对CCEP的判断呈现分化,凯珀奇夫罗给予“减记”评级,但公司财务表现稳定,收入和EBIT增长符合预期。CCEP的市盈率与食品饮料同行相比偏低5%,目标价6,900.00p对应2027年预期市盈率的16.5倍。投资者关注其品牌优势、成本节省能力及市场风险,需综合评估行业趋势和公司运营效率。
研报提示了哪些风险?
研报提示CCEP面临多重风险,包括销售额和营业利润增长加速、效率计划节省不及预期、菲律宾利润率改善缓慢等。此外,Still饮料组合较小、对含糖饮料的负面认知、原材料价格波动及装瓶整合等均可能影响业绩。投资者需关注成本上升压力、运营杠杆优化效果及产品组合调整风险。