猜你想问
这份研报的核心内容是什么?
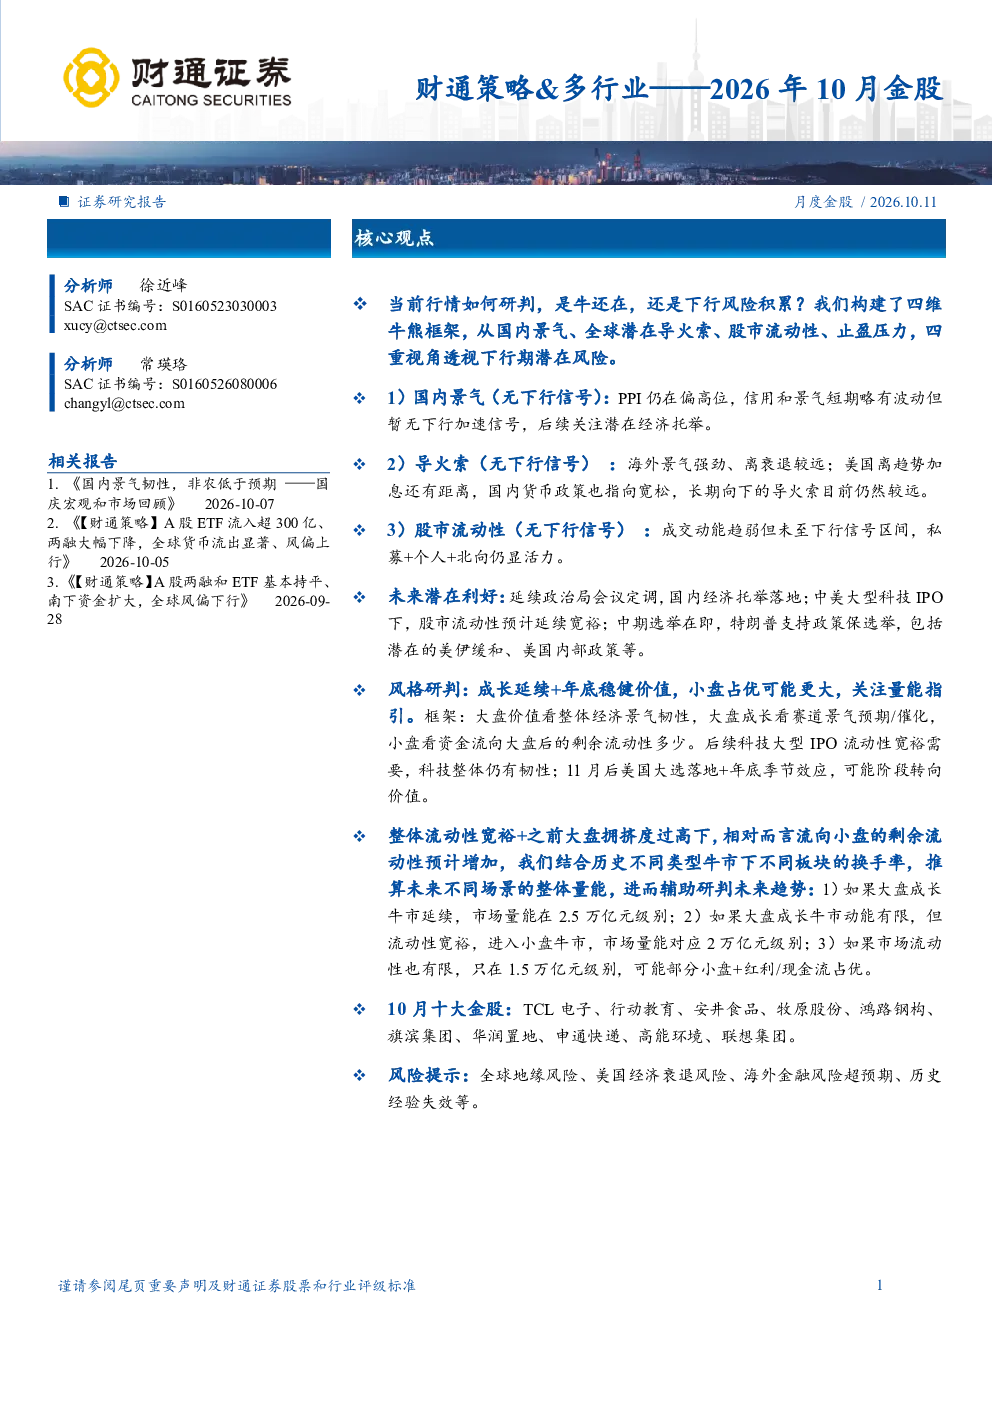
这份研报从国内景气、全球潜在导火索、股市流动性、止盈压力四重视角分析下行期潜在风险。报告指出PPI仍在偏高位,信用和景气短期波动但无下行加速信号,长期关注潜在经济托举。海外景气强劲、美国离衰退较远,国内货币政策指向宽松,长期向下导火索较远。成交动能趋弱但未至下行信号区间,私募+个人+北向仍显活力。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势需结合整体经济环境和政策导向分析。报告认为国内经济存在潜在托举,海外景气强劲且美国离衰退较远,国内货币政策偏宽松,长期向下导火索较远。同时,中美大型科技IPO可能带来股市流动性宽裕,但需关注后续资金流向和政策变化对行业的影响。
报告重点分析了哪些方向?
报告重点分析了国内景气度、全球潜在风险、股市流动性及止盈压力。具体包括PPI走势、信用和景气波动情况、海外经济衰退风险、美国加息进程、国内货币政策、成交动能变化等。此外,报告还研判了成长延续+年底稳健价值风格,小盘占优可能更大,关注量能指引。
当前市场现状如何判断?
当前市场成交动能趋弱但未至下行信号区间,私募+个人+北向资金仍显活力。国内经济存在潜在托举,海外景气强劲且美国离衰退较远,国内货币政策偏宽松。但需关注全球地缘风险、美国经济衰退风险、海外金融风险超预期等因素可能带来的不确定性。
研报提示了哪些风险?
研报提示了全球地缘风险、美国经济衰退风险、海外金融风险超预期、历史经验失效等风险。报告强调需关注PPI高位、信用和景气波动、海外经济走势、美国货币政策变化等因素可能带来的影响。同时,报告也指出需警惕市场流动性变化和政策调整可能带来的不确定性。
你可能感兴趣
中原证券研究所月度金股组合(2026年10月)—2026年10月1日至10月31日
中原证券2026-09-30
华安研究2026年10月金股组合
华安证券2026-10-06
月度十大金股2026年10月
浙商国际金融控股2026-10-06
华安证券 2026年10月金股电话会
未知机构2026-10-07
2026年10月金融地产类卖方会议纪要:红利组合及金股分析
未知机构2026-10-08
金融工程定期:券商金股解析月报(2026年10月)
开源证券2026-10-08
光大证券 金股节后市场表现或更加积极2026年10月金股组合
未知机构2026-10-08
2026年10月策略观点&金股组合
山西证券2026-09-28
2026年10月各行业金股推荐汇总
国信证券2026-09-28
国盛海外行业 优选科技及资源 2026年10月港股金股推荐
未知机构2026-10-07