猜你想问
浙农股份2026年上半年的主要经营表现如何?
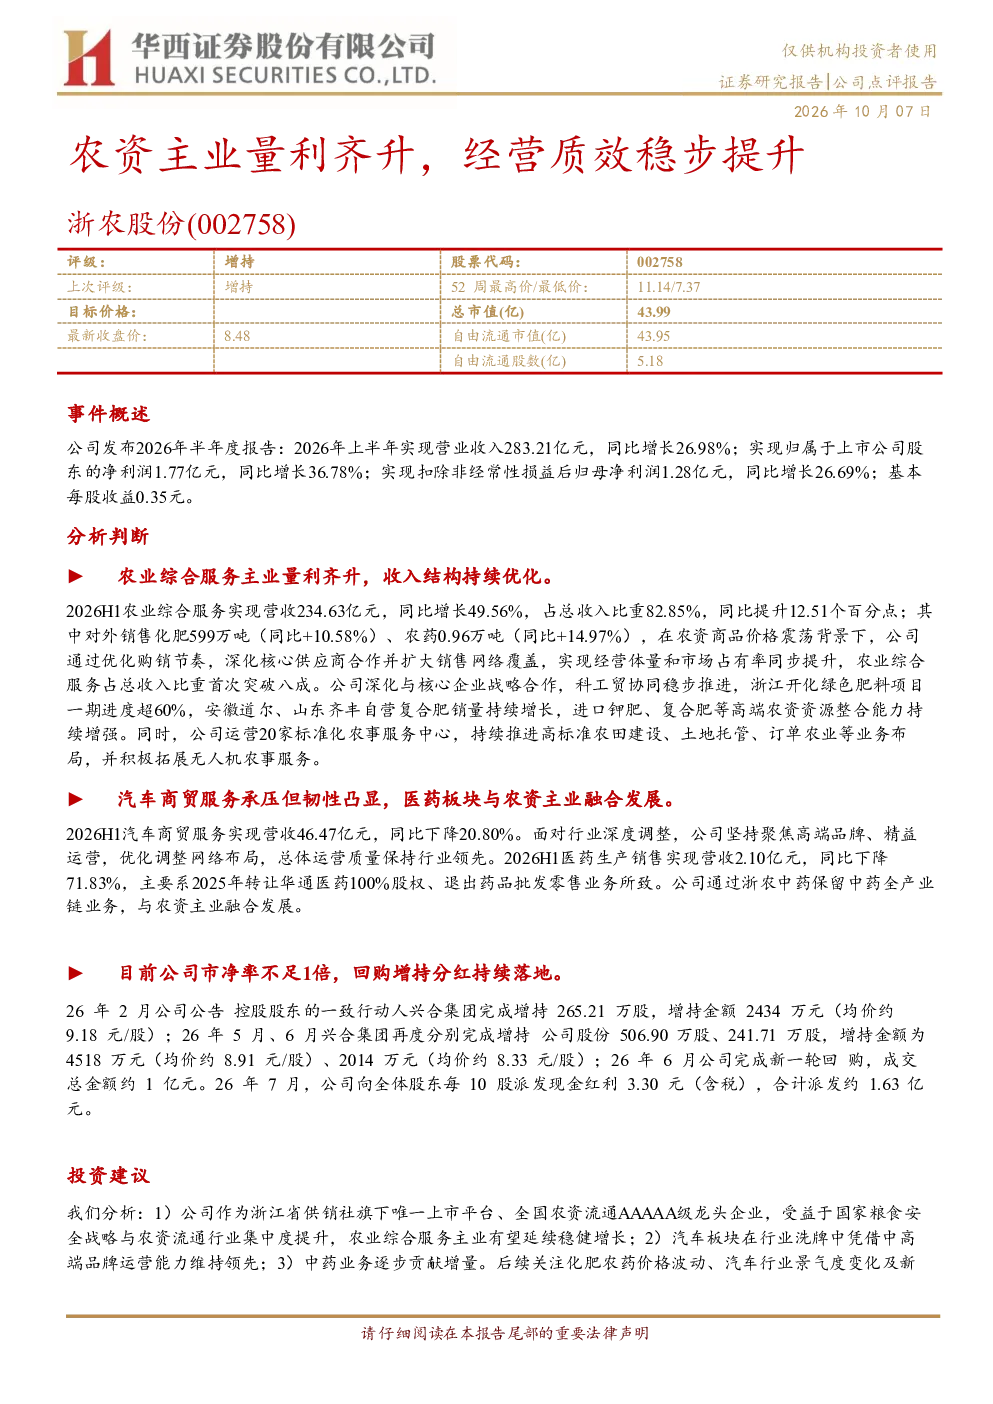
浙农股份2026年上半年实现营业收入283.21亿元,同比增长26.98%;归属于上市公司股东的净利润1.77亿元,同比增长36.78%。公司农业综合服务主业量利齐升,收入结构持续优化,2026H1农业综合服务实现营收234.63亿元,同比增长49.56%,占总收入比重82.85%,同比提升12.51个百分点。对外销售化肥599万吨(同比+10.58%)、农药0.96万吨(同比+14.97%),通过优化购销节奏、深化核心供应商合作及扩大销售网络覆盖,实现经营体量和市场占有率同步提升。公司深化与核心企业战略合作,浙江开化绿色肥料项目一期进度超60%,安徽道尔、山东齐丰自营复合肥销量持续增长,进口钾肥、复合肥等高端农资资源整合能力持续增强。同时,公司运营20家标准化农事服务中心,持续推进高标准农田建设、土地托管、订单农业等业务布局,并积极拓展无人机农事服务。汽车商贸服务承压但韧性凸显,2026H1实现营收46.47亿元,同比下降20.80%,但公司坚持聚焦高端品牌、精益运营,优化调整网络布局,总体运营质量保持行业领先。医药生产销售实现营收2.10亿元,同比下降71.83%,主要系2025年转让华通医药100%股权、退出药品批发零售业务所致。公司通过浙农中药保留中药全产业链业务,与农资主业融合发展。目前公司市净率不足1倍,控股股东兴合集团持续增持,2026年2月、5月、6月分别增持公司股份265.21万股、506.90万股、241.71万股,2026年6月公司完成新一轮回购,成交总金额约1亿元。2026年7月,公司向全体股东每10股派发现金红利3.30元(含税),合计派发约1.63亿元。
农资行业未来发展趋势如何?
农资行业未来发展趋势呈现集中度提升和专业化服务深化特点。国家粮食安全战略推动行业整合,头部企业凭借资源、技术和渠道优势扩大市场份额。浙农股份作为全国农资流通AAAAA级龙头企业,受益于这一趋势,农业综合服务主业有望延续稳健增长。同时,高端农资产品需求增加,企业通过进口钾肥、复合肥等资源整合能力提升产品竞争力。此外,数字化、智能化技术应用加速,如无人机农事服务等创新模式,推动行业服务升级。土地托管、订单农业等业务拓展,进一步巩固企业对农业生产全链条的掌控能力。行业竞争加剧倒逼企业提升运营效率,精益管理和高端品牌运营成为差异化竞争关键。
浙农股份报告重点分析了哪些业务板块?
浙农股份报告重点分析了农业综合服务、汽车商贸服务和医药业务三大板块。农业综合服务是公司核心,2026H1实现营收234.63亿元,同比增长49.56%,占总收入82.85%。通过优化购销节奏、深化核心供应商合作及扩大销售网络覆盖,经营体量和市场占有率同步提升。公司推进浙江开化绿色肥料项目、安徽道尔、山东齐丰自营复合肥等战略,增强高端农资资源整合能力。汽车商贸服务虽营收下降20.80%,但聚焦高端品牌、精益运营,优化网络布局,运营质量保持行业领先。医药业务因转让华通医药、退出药品批发零售业务,营收同比下降71.83%,但通过浙农中药保留中药全产业链业务,与农资主业融合发展。
当前市场对浙农股份的整体评价如何?
当前市场对浙农股份整体评价积极,主要基于公司农业综合服务主业的稳健增长和汽车板块的韧性。作为浙江省供销社旗下唯一上市平台,浙农股份受益于国家粮食安全战略与农资流通行业集中度提升,农业综合服务主业有望延续增长。公司市净率不足1倍,控股股东兴合集团持续增持,显示对其长期价值的认可。汽车板块聚焦高端品牌运营,在行业洗牌中维持领先地位。中药业务逐步贡献增量,形成多元发展格局。公司2026-2028年预测营业收入分别为554.87/602.29/654.36亿元,归母净利润为1.65/1.82/1.93亿元,EPS为0.32/0.35/0.37元,对应26/27/28年PE分别为26.74/24.19/22.84倍,维持“增持”评级。
浙农股份研报提示了哪些风险?
浙农股份研报提示的主要风险包括产品价格波动风险、原材料供应及价格波动风险、销售不及预期风险、自然灾害风险。产品价格波动风险源于化肥、农药等农资产品受供需关系、政策调控等因素影响较大,可能导致公司盈利能力波动。原材料供应及价格波动风险涉及钾肥等关键资源进口依赖,国际市场波动可能传导至公司成本端。销售不及预期风险主要来自市场竞争加剧和终端需求变化,公司需持续优化渠道和产品结构以应对。自然灾害风险则可能影响农业生产和农资需求,进而影响公司经营业绩。