猜你想问
这份研报的核心内容是什么?
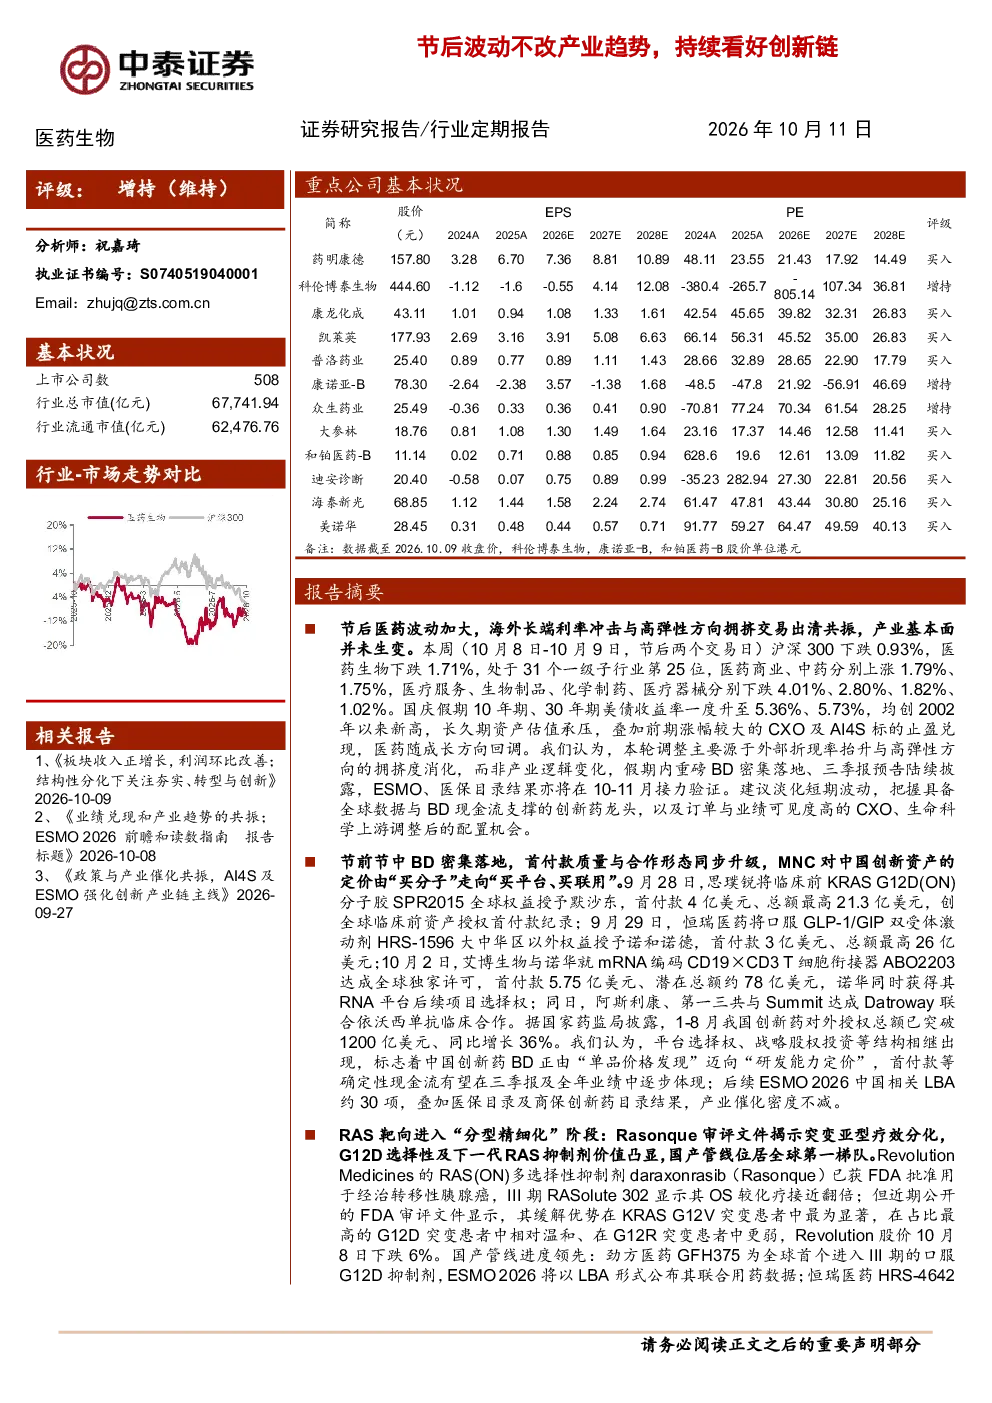
本报告指出节后医药板块波动主要受海外长端利率冲击和高弹性方向拥挤交易出清影响,产业基本面未发生变化。建议淡化短期波动,把握具备全球数据与BD现金流支撑的创新药龙头,以及订单与业绩可见度高的CXO、生命科学上游调整后的配置机会。报告强调中国创新药BD正由“单品价格发现”迈向“研发能力定价”,首付款等确定性现金流有望在三季报及全年业绩中逐步体现。
医药行业未来发展趋势如何?
医药行业未来发展趋势显示,RAS靶向进入“分型精细化”阶段,“选择性抑制剂+联合用药+前线化”将成为下一阶段竞争主线,G12D选择性及下一代RAS抑制剂价值凸显。同时,创新药对外授权总额持续增长,1-8月我国创新药对外授权总额已突破1200亿美元,同比增长36%,表明行业研发能力定价趋势明显。
报告重点分析了哪些方向?
报告重点分析了创新药龙头企业的全球数据与BD现金流支撑情况,以及CXO、生命科学上游企业的订单与业绩可见度。同时,对RAS赛道相关标的如劲方医药、恒瑞医药、加科思、和黄医药进行了关注,并指出这些企业在研发能力定价和分型精细化竞争中将具有重要作用。
当前医药市场现状如何判断?
当前医药市场现状表现为节后板块波动加大,但产业基本面保持稳定。美债收益率上升对市场造成一定冲击,但医药板块相对全部A股(扣除金融板块)仍保持一定溢价率,以2026年盈利预测估值计算为35.6%,以TTM估值法计算为20.2%。行业整体仍具备长期发展潜力。
研报提示了哪些风险?
研报提示的主要风险包括政策扰动风险和药品质量问题。政策变化可能对医药行业产生较大影响,而药品质量问题则关系到企业长期发展和市场声誉。投资者需关注相关政策动态和企业质量管理体系建设情况。
你可能感兴趣
机械设备行业周报:油价短期波动不改中长期趋势,持续战略看好油服!力推半导体设备、机器人、军民融合!
机械设备中泰证券2018-05-27
中泰禽链电话会议纪要:中下游景气兑现,上游持续上涨趋势不改
中泰证券2016-07-17
禽链研究报告:上半年亏损不改中期趋势,持续两年大行情凸显价值
农林牧渔中泰证券2015-07-15
光伏产业链周评(2月第2周):节后上游价格持续反弹,硅料长期降价趋势不改
电气设备国信证券2023-02-12
建投机械坚定看好人形机器人产业趋势关注对美出口链后续业绩改善
未知机构2025-11-03
非银金融行业周报:短期波动不改中期趋势,看好非银跨年行情
金融开源证券2020-11-15
短期波动不改中长期趋势,看好公司国内市场和新能源市场拓展
交通运输东兴证券2021-10-29
存储价格短期波动不改中长期向好趋势,继续看好行业龙头
电子设备群益证券2024-05-30
2023年中报点评:短期波动不改中长期向上趋势,看好后续需求增长带来业绩释放
华创证券2023-08-13
中际旭创公司动态点评:短期业绩波动不改中长期增长趋势,看好高端数通光模块需求放量
信息技术民生证券2021-03-26