猜你想问
这份研报的核心内容是什么?
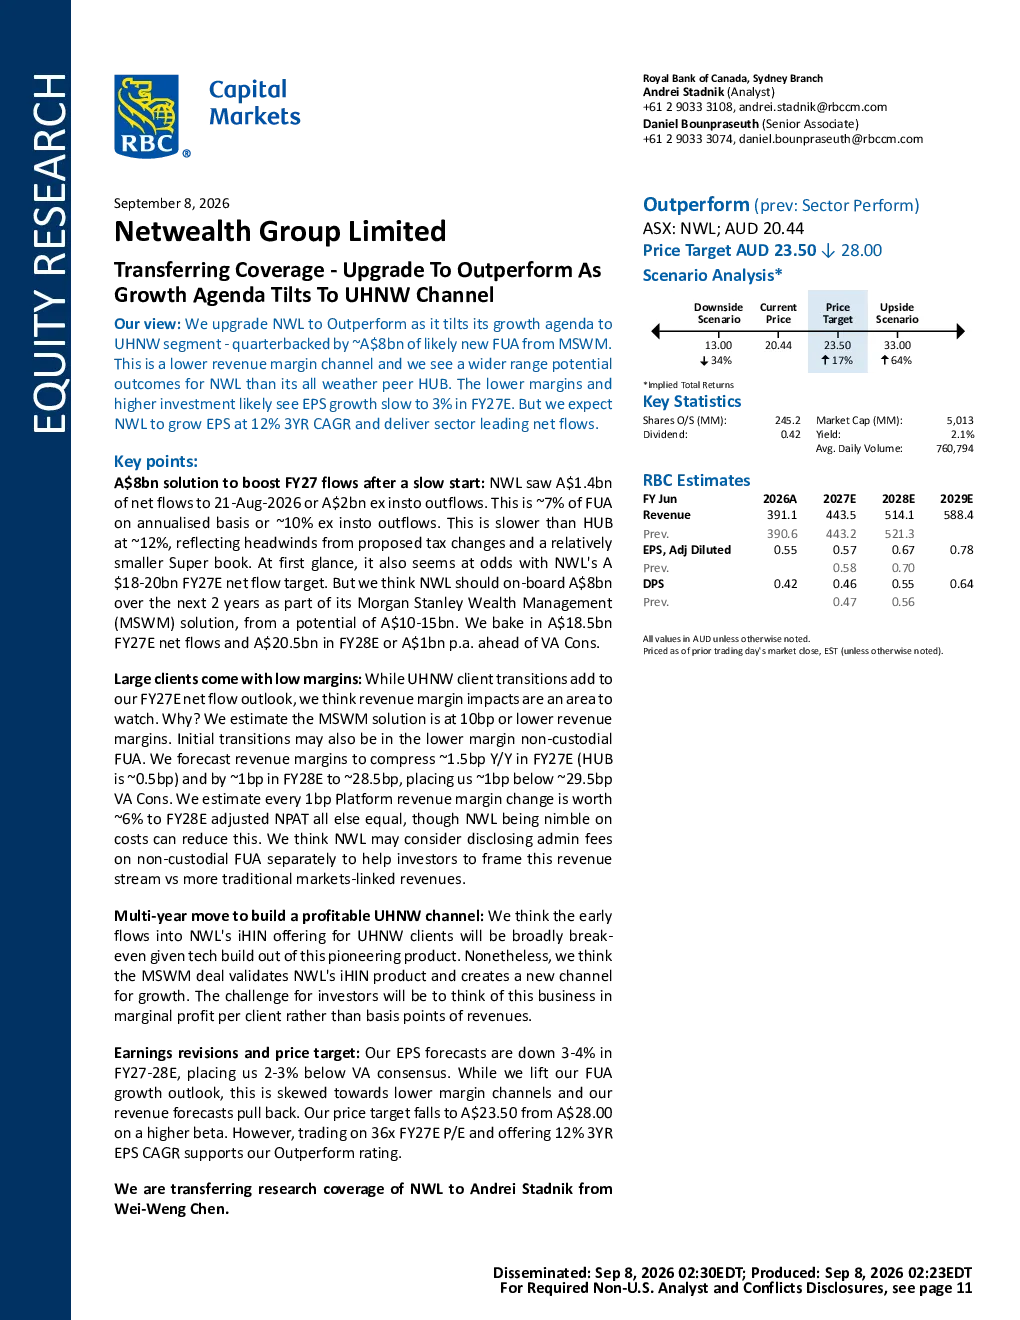
本研报将 Netwealth Group Limited (NWL) 的评级上调至“跑赢市场”,主要因其增长策略转向高净值客户 (UHNW) 领域,预计来自摩根士丹利财富管理 (MSWM) 的新增 FUA 达 80 亿澳元。NWL 的 UHNW 渠道收入利润率较低,但相比同行拥有更广泛的结果范围。较低的利润率和更高的投资可能导致 FY27E 每股收益 (EPS) 增长放缓至 3%,但预计 NWL 未来三年 (3YR) EPS 增长率为 12%,并实现行业领先的净流入。
UHNW 赛道的发展趋势如何?
UHNW 赛道正经历增长议程的倾斜,NWL 通过与摩根士丹利财富管理 (MSWM) 的合作,预计将新增 80 亿澳元 FUA,并在未来两年实现净流入 185 亿澳元和 205 亿澳元。尽管 UHNW 渠道的收入利润率较低,但 NWL 拥有更广泛的结果范围,这为其提供了差异化竞争优势。未来三年 (3YR) 预计 EPS 增长率为 12%,高于 ASX200,显示出该赛道的发展潜力。
研报重点分析了哪些方向?
研报重点分析了 NWL 的增长策略转向高净值客户 (UHNW) 领域的影响,以及其与摩根士丹利财富管理 (MSWM) 的合作带来的新增 FUA 和净流入预期。同时,研报也关注了 NWL UHNW 渠道的收入利润率问题,预计 FY27E 和 FY28E 收入利润率将分别压缩 1.5 个和 1 个 bps,至 28.5 bps。此外,研报还预测了 NWL 未来三年的 EPS 增长率和行业领先的净流入情况。
当前市场对 UHNW 渠道的现状如何?
当前市场对 UHNW 渠道的流量放缓存在担忧,这导致估值乘数被下调。NWL 的目标价从 28.00 澳元下调至 23.50 澳元,对应 41 倍 FY27E 市盈率。尽管如此,NWL 仍预计未来三年 EPS 增长率为 12%,高于 ASX200,显示出其在 UHNW 赛道的韧性。市场对 UHNW 渠道的关注焦点在于其增长潜力和利润率问题。
研报提示了哪些风险因素?
研报提示了几个风险因素,包括资产价格增长不及预期、市场份额增长不及预期、平台收入利润率压缩不及预期,以及可能减少行业净流入的结构性变化。这些风险因素可能影响 NWL 的增长策略和盈利能力。特别是 UHNW 渠道的收入利润率较低,可能需要更高的投资来维持增长,这增加了不确定性和风险。此外,市场对流量放缓的担忧也可能对 NWL 的净流入和估值产生负面影响。