猜你想问
这份研报的核心内容是什么?
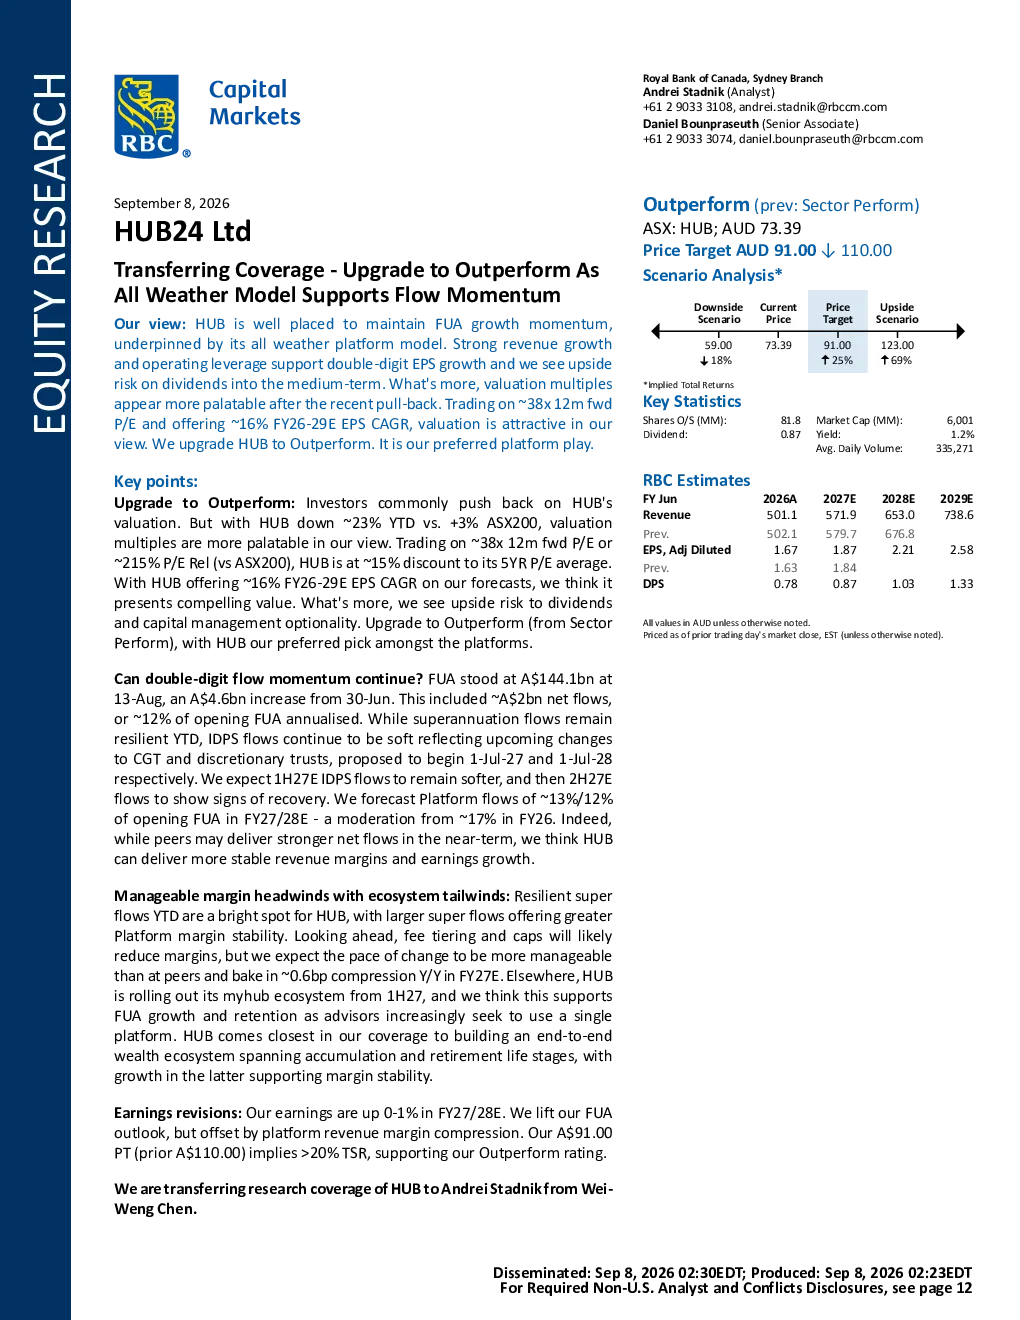
这份研报将HUB24 Ltd.的评级从Sector Perform升级至Outperform,主要基于其“全天候”平台模式支持下的FUA增长势头。研报认为,HUB的强劲收入增长和运营杠杆支持双位数EPS增长,并且预计中期内股息会有上行风险。此外,近期回调后估值倍数显得更具吸引力。研报还分析了HUB的平台收入增速、市场份额增长、myhub生态系统推出等关键因素。
当前资产管理赛道的发展趋势如何?
当前资产管理赛道正朝着向超高净值渠道倾斜的方向发展,平台模式成为关键竞争要素。HUB24 Ltd.凭借其“全天候”平台模式,在FUA增长方面表现突出,预计平台收入增速虽有所放缓但仍保持较高水平。行业整体面临资产价格增长、市场份额增长、平台利润率等挑战,但领先平台通过创新生态系统和提升运营效率,能够实现更稳定的盈利增长。
研报重点分析了哪些方面?
研报重点分析了HUB24 Ltd.的估值倍数、FUA增长势头、平台收入利润率、myhub生态系统等关键因素。报告指出,HUB的12个月前瞻市盈率约为38倍,预计2026-2029财年EPS年均复合增长率约为16%,总回报率预计超过20%。同时,报告也关注了平台收入增速变化、市场份额扩大、牌照人/顾问基础货币化等方向。
当前资产管理市场的现状如何判断?
当前资产管理市场呈现分化态势,超高净值渠道成为增长关键。HUB24 Ltd.等领先平台通过“全天候”模式实现FUA强劲增长,但面临资产价格波动、竞争加剧等挑战。行业整体净流入存在不确定性,但头部平台凭借更稳定的收入利润率和盈利增长能力,展现出更强的市场韧性。平台收入利润率虽面临小幅下降压力,但通过生态系统创新仍可提升运营效率。
研报提示了哪些风险因素?
研报提示了资产管理行业面临的多重风险因素,包括资产价格增长不及预期、市场份额增长放缓、平台收入利润率压缩、新立法导致行业净流入减少等结构性变化。此外,客户数据安全与隐私保护是行业可持续发展的核心议题,HUB24 Ltd.通过完善的隐私政策、技术团队、安全措施和员工培训来管理相关风险。