猜你想问
这份研报的核心内容是什么?
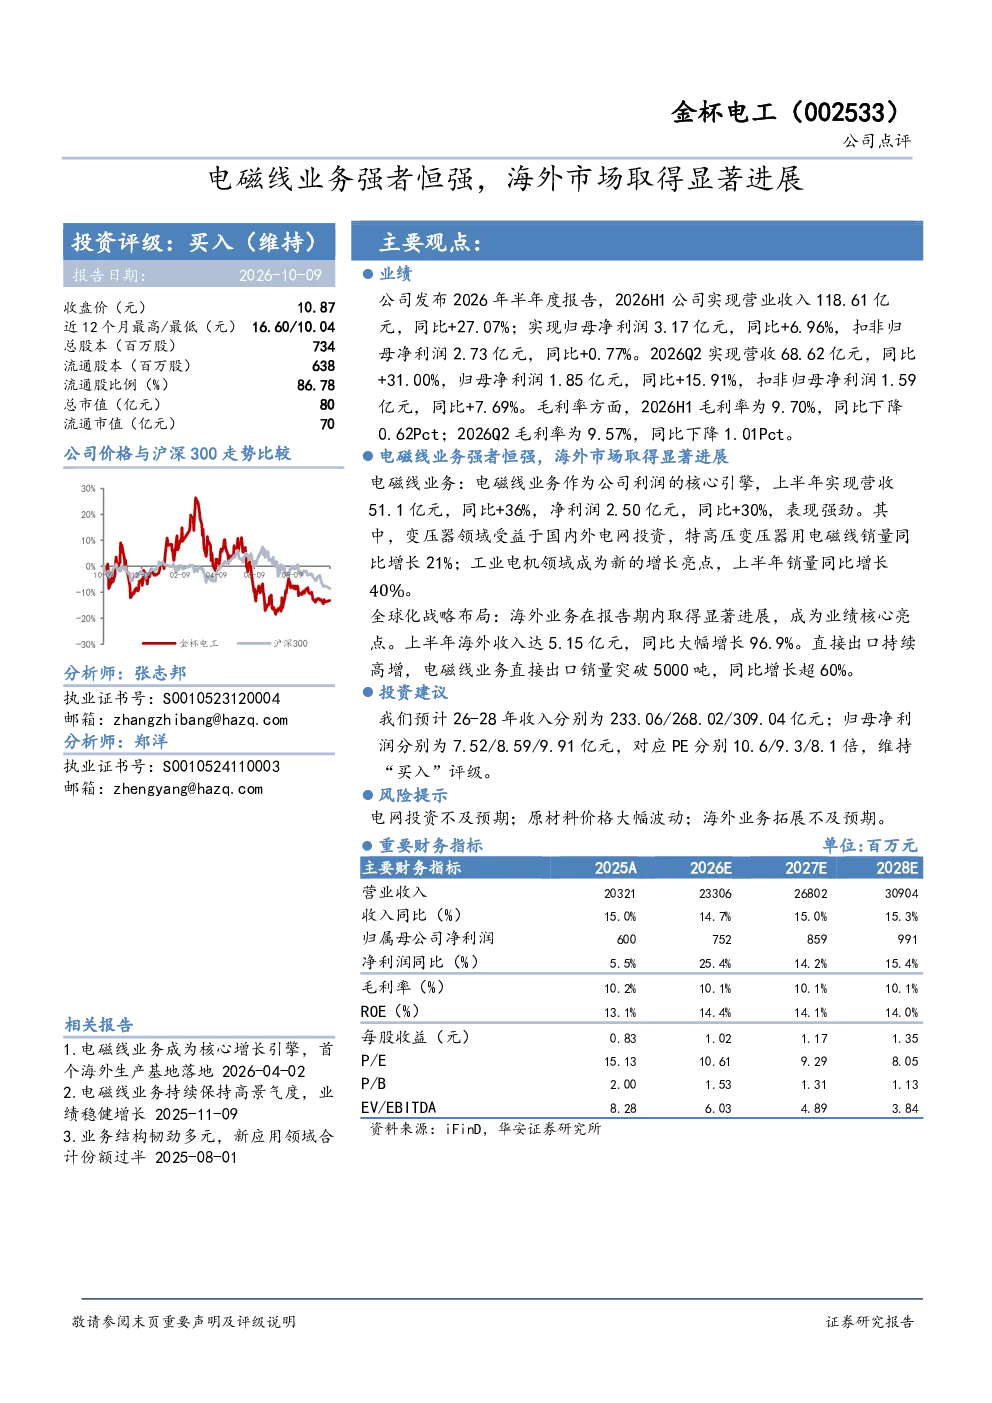
该研报分析了金杯电工2026年半年度报告,显示公司上半年实现营业收入118.61亿元,同比增长27.07%;归母净利润3.17亿元,同比增长6.96%。电磁线业务作为核心引擎,营收51.1亿元,同比增长36%,净利润2.5亿元,同比增长30%。海外业务收入达5.15亿元,同比增长96.9%,直接出口电磁线销量突破5000吨,同比增长超60%。
电磁线行业的发展趋势如何?
电磁线行业作为制造业的基础材料,需求与下游产业如变压器、工业电机等紧密相关。随着新能源、智能电网等领域的快速发展,电磁线需求持续增长。金杯电工在电磁线业务上表现强劲,其变压器和工业电机领域销量分别同比增长21%和40%,显示行业景气度较高。海外市场拓展也取得显著进展,表明行业全球化布局的重要性日益凸显。
研报重点分析了哪些方面?
研报重点分析了金杯电工电磁线业务的盈利能力和增长动力,以及海外市场的拓展情况。报告指出,电磁线业务是公司利润核心引擎,上半年营收和净利润均实现高速增长。同时,海外业务收入同比增长96.9%,直接出口电磁线销量大幅提升,显示公司在国际市场的竞争力增强。此外,报告还关注了公司毛利率下降的问题,以及未来几年的业绩预期。
当前电磁线市场的现状如何?
当前电磁线市场呈现需求增长和竞争加剧的态势。一方面,下游产业如新能源、智能电网的发展带动了电磁线需求;另一方面,市场竞争也日益激烈。金杯电工作为行业龙头企业,在电磁线业务上表现突出,其海外市场拓展也取得显著进展。但需要注意的是,行业整体毛利率有所下降,这可能与原材料价格波动等因素有关。
研报提到了哪些风险?
研报提示了电网投资不及预期、原材料价格大幅波动以及海外业务拓展不及预期等风险。电网投资不及预期可能导致下游产业需求下降,进而影响电磁线销售。原材料价格大幅波动会直接影响公司成本,压缩利润空间。海外业务拓展虽然取得进展,但仍面临国际市场竞争和贸易环境变化等风险,可能影响海外市场收入增长。