猜你想问
武田制药研报核心内容是什么?
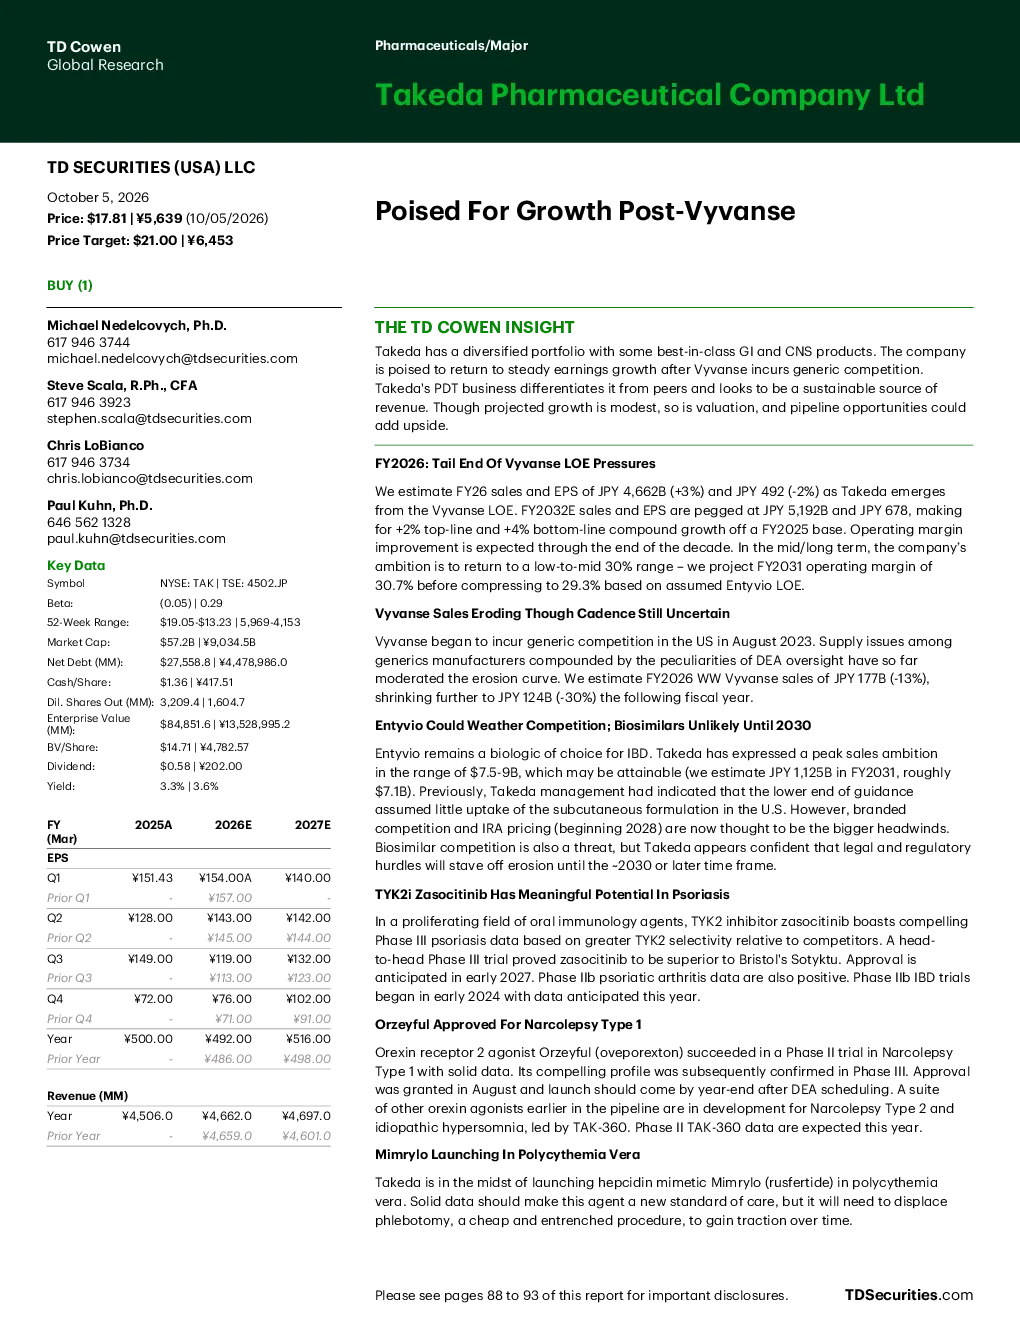
TD Cowen将武田制药股票评级上调至“买入”,主要基于公司多元化产品组合、Vyvanse专利到期后的增长潜力以及持续改善的盈利能力。公司拥有胃肠道和中枢神经系统产品,预计Vyvanse竞争压力减轻后将恢复稳定盈利增长。
Vyvanse专利到期对武田制药行业有何影响?
Vyvanse专利到期后,武田制药预计将受益于多元化产品组合和持续改善的盈利能力。虽然Vyvanse销售额预计下降,但公司其他产品如Entyvio和Zasocitinib具有竞争力,且不断发展的管线有望推动未来增长。
武田制药报告重点分析了哪些方向?
报告重点分析了武田制药的产品组合多元化,包括胃肠道和中枢神经系统产品。特别关注了Entyvio、Zasocitinib、Orzeyful和Mimrylo等产品的销售额潜力,以及公司整体盈利能力的改善情况。
武田制药当前市场状况如何?
武田制药市场状况显示,尽管Vyvanse销售额下降,但公司通过多元化产品组合和持续改善的盈利能力应对挑战。预计2026财年销售额和每股收益分别为4,662亿日元(+3%)和492日元(-2%),2032财年进一步增长至5,192亿日元和678日元。
武田制药研报有哪些风险提示?
研报提示,虽然武田制药拥有多元化产品组合和增长潜力,但Vyvanse销售额下降可能影响短期业绩。此外,新产品如Orzeyful和Mimrylo的市场表现仍需观察,且竞争加剧可能影响产品市场份额。
你可能感兴趣
武田制药首付款到账,现有商品化品种稳健增长
安信国际2023-08-03
武田制药:2024年度报告
美股财报2025-08-21
武田制药 2025年年度报告和过渡报告
美股财报2025-06-25
武田制药 创新管线兑现期开启
未知机构2026-07-24
武田制药 2025年季度报告
美股财报2025-02-13
金凯生科武田制药 全球新 创新药中国首报首发核心CDMO
未知机构2026-07-22
与武田制药建立战略合作伙伴关系,以发展全球研发和商业能力
招银国际2025-10-23
武田制药 2026年年度报告和过渡报告
美股财报2026-06-17
武田制药美股招股说明书(2025-06-26版)
美股招股说明书2025-06-26
天风医药杨松团队TYK2抑制剂行业重大更新事件武田制药宣布Za
未知机构2025-12-22