猜你想问
Curaleaf提高对Aurora Cannabis的收购报价至5美元的核心内容是什么?
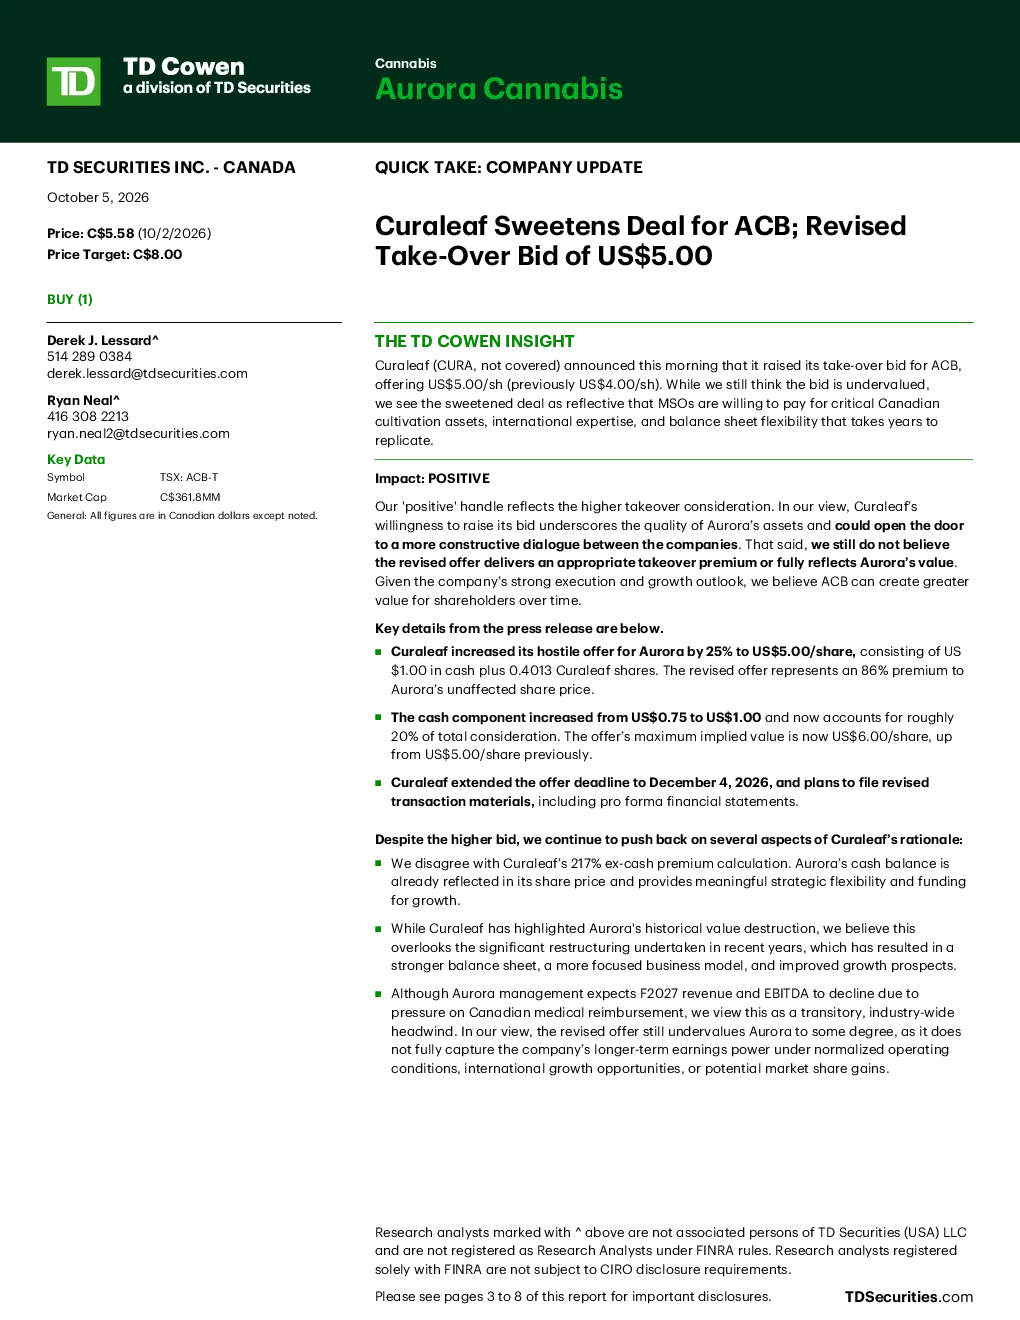
Curaleaf宣布将收购Aurora Cannabis的每股报价从4.00美元提高到5.00美元,包含1.00美元现金和0.4013股Curaleaf股票,较原要约上涨25%,相当于Aurora未受影响股价的86%溢价。要约截止日期延长至2026年12月4日,Curaleaf计划提交修订后的交易材料。此举旨在获取加拿大种植资产、国际专业知识和资产负债表灵活性,但TD Cowen认为要约仍低估了Aurora的价值,包括其执行能力、增长前景和长期盈利能力。
加拿大大麻行业的发展趋势如何?
加拿大大麻行业正经历整合,主旋律运营商(MSOs)如Curaleaf通过收购获取关键资产和市场份额。Curaleaf收购Aurora的举动反映了行业向规模化、专业化发展的趋势。TD Cowen指出,MSOs愿意为具有战略价值的资产支付溢价,这表明行业整合将持续,但优质资产仍具稀缺性。加拿大医疗报销压力可能对短期业绩造成影响,但长期增长前景仍被看好。
TD Cowen在报告中重点分析了哪些方面?
TD Cowen重点分析了Curaleaf收购Aurora的估值合理性,指出要约虽提高了收购价,但仍可能低估Aurora的实际价值。报告强调Aurora的强劲执行能力、增长潜力、国际市场机会和长期盈利能力未被完全反映。同时,TD Cowen对Curaleaf的溢价计算提出质疑,认为Aurora的现金储备已反映在股价中,且忽略了其近年重组带来的资产负债表改善和业务模式优化。
当前大麻市场的现状如何?
当前大麻市场以整合为特征,主要运营商通过并购扩大规模,获取关键种植资产和分销网络。Curaleaf收购Aurora的报价反映了市场对加拿大种植资产价值的认可。尽管行业面临监管和报销政策的不确定性,但主要运营商凭借其资产负债表和运营经验,具备更强的抗风险能力。国际市场拓展和品牌建设成为关键竞争点,市场集中度有望进一步提升。
该研报提示了哪些风险?
该研报提示的主要风险包括加拿大医疗报销政策变化可能对Aurora短期业绩的影响,以及Curaleaf收购后整合可能面临的挑战。TD Cowen指出,Curaleaf的溢价计算可能未充分考虑Aurora现金储备的战略价值,且历史股价波动可能被过度关注。此外,行业监管政策的不确定性、竞争加剧以及国际市场拓展的复杂性也是潜在风险因素,需持续关注市场动态和监管变化。