猜你想问
短期加息周期进入观察期是什么意思?
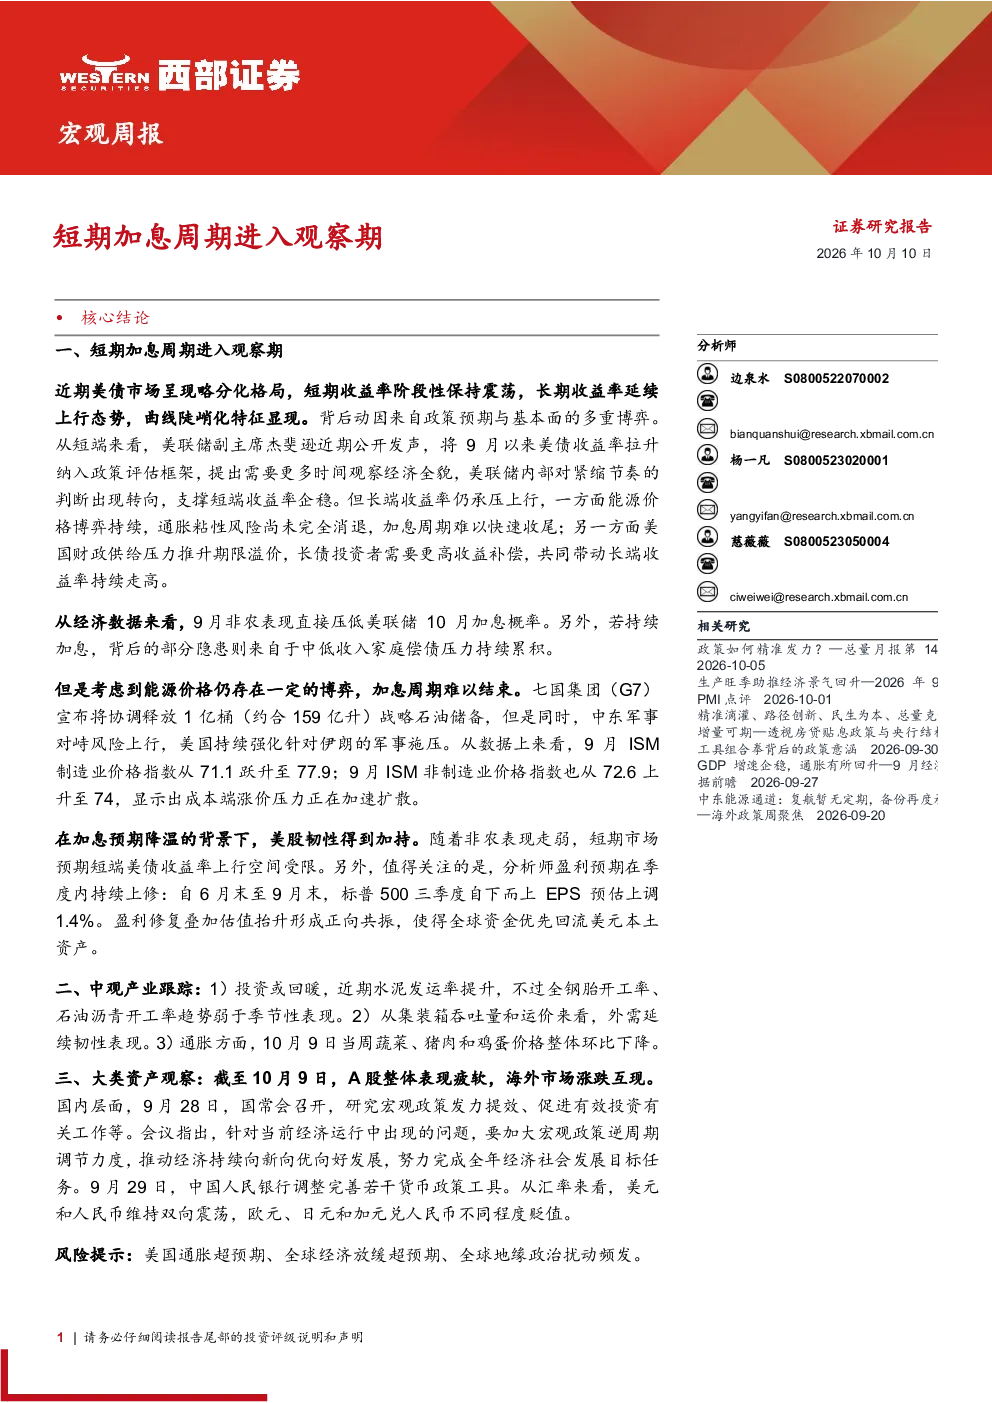
短期加息周期进入观察期意味着美联储在货币政策上可能放缓紧缩步伐。近期美债市场显示短期收益率震荡,长期收益率上行,曲线陡峭化。这一变化源于政策预期与基本面的多重博弈。美联储副主席杰斐逊表示将全面观察经济状况,内部对加息节奏的转向支撑了短端收益率企稳。但长端收益率承压上行,主要受能源价格博弈、通胀粘性风险以及财政供给压力推升期限溢价等因素影响。经济数据显示,9月非农就业增速放缓,降低了美联储10月加息的概率,市场开始关注后续通胀数据。持续加息的隐患在于可能累积中低收入家庭的偿债压力,信用卡、汽车贷款严重逾期率仍高于疫情前水平。同时,能源价格博弈未结束,中东军事对峙风险上行,美军增派兵力,这些都影响着市场对加息周期的判断。
报告对哪些行业的发展趋势进行了分析?
报告对多个行业的发展趋势进行了分析。中观产业跟踪显示,水泥发运率提升,投资可能回暖,但全钢胎、石油沥青开工率弱于季节性。外需延续韧性,集装箱吞吐量增长,运价上涨斜率放缓。通胀方面,猪肉、蔬菜价格环比下降。中观行业景气指数显示,上游景气高位,中游制造多数上行,汽车偏弱,下游航空、生猪养殖上行,电影、禽类养殖降温。这些数据反映了不同行业在当前宏观环境下的表现和未来发展趋势。上游行业保持景气,中游制造业整体上行,但汽车行业表现偏弱,而下游部分行业如航空和生猪养殖则呈现上行趋势,而电影和禽类养殖则面临降温压力。这些趋势为投资者提供了行业轮动的参考信息。
报告重点分析了哪些方向?
报告重点分析了短期加息周期进入观察期的宏观背景及其对市场的影响。报告详细解读了美债市场的分化表现,短期收益率震荡而长期收益率上行的原因,以及美联储内部对紧缩节奏的转向。此外,报告还分析了经济数据对美联储加息决策的影响,特别是9月非农就业增速放缓如何降低了10月加息的概率。报告还关注了持续加息可能带来的社会风险,如中低收入家庭偿债压力的累积,以及能源价格博弈和地缘政治风险对市场的影响。此外,报告还跟踪了中观产业的景气度,包括不同行业的开工率、价格指数等数据,以及大类资产的观察,如A股和海外市场的表现,以及国内宏观政策的调整。这些分析为投资者提供了全面的宏观视角和行业洞察。
当前市场处于什么状态?
当前市场处于短期加息周期进入观察期的状态,表现为美债市场分化,短期收益率震荡,长期收益率上行,曲线陡峭化。经济数据显示,9月非农就业增速放缓,降低了美联储10月加息的概率,市场开始关注后续通胀数据。A股表现疲软,海外市场涨跌互现。国内宏观政策方面,国常会研究宏观政策发力提效、促进有效投资,央行调整完善货币政策工具,包括下调PSL利率、扩大支持领域、增加再贷款额度。汇率方面,美元和人民币双向震荡,欧元、日元、加元兑人民币贬值。这些数据和市场表现反映了当前宏观经济环境和市场情绪的复杂状态,投资者需要密切关注政策动向和市场变化。
研报提示了哪些风险?
研报提示了几个主要风险。首先,美国通胀超预期可能会增加美联储政策把控的难度,进而影响全球金融市场。其次,全球经济放缓超预期可能导致全球风险资产波动加剧,对投资者资产配置提出挑战。此外,报告还关注了能源价格博弈和中东军事对峙风险,这些因素可能对全球供应链和市场情绪产生重大影响。最后,报告提醒投资者关注国内宏观政策的调整和市场主体的反应,这些因素也可能对市场产生不确定性。投资者需要密切关注这些风险因素,并采取适当的资产配置策略以应对潜在的市场波动。