猜你想问
这份研报主要分析了哪些内容?
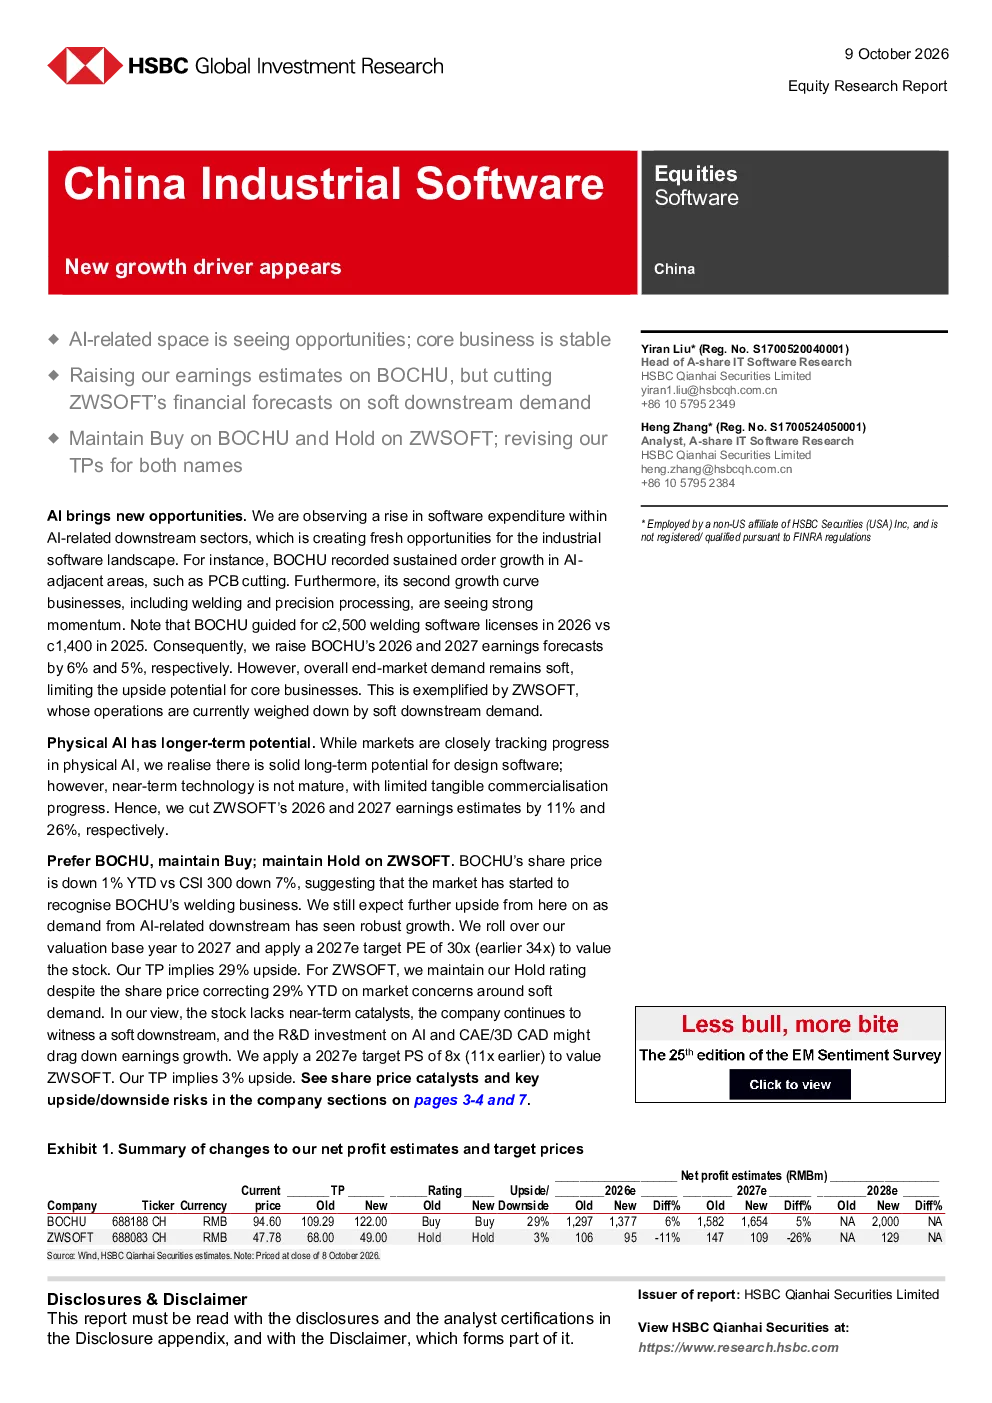
研报主要分析了AI相关领域增长机遇,指出AI下游行业软件支出增加为工业软件领域带来新机遇。BOCHU在PCB切割等AI相关领域订单持续增长,焊接和精密加工业务展现强劲势头。同时,研报调整了BOCHU和ZWSOFT的财务预测,上调BOCHU2026年和2027年盈利预测6%和5%,下调ZWSOFT2026年和2027年盈利预测11%和26%。此外,研报还探讨了物理AI长期潜力及设计软件商业化进展。
AI相关赛道的发展趋势如何?
AI相关赛道呈现软件支出增加的机遇,工业软件领域受益明显。BOCHU在PCB切割等AI领域订单增长,焊接软件许可证销量预计2026年达2500份,同比增长78%。但物理AI技术尚未成熟,商业化进展有限,设计软件长期潜力待挖掘。整体看,AI与工业软件结合是重要发展方向,但需关注市场竞争和下游需求变化。
研报重点关注了哪些公司?
研报重点关注BOCHU和ZWSOFT。BOCHU因AI相关领域订单增长和焊接业务强劲,评级维持“买入”,目标价上调至122元。ZWSOFT因下游需求疲软,评级维持“持有”,目标价下调至49元。两家公司均面临市场竞争和需求疲软风险,但BOCHU海外业务扩张和ZWSOFT政策支持是潜在催化剂。
当前市场对AI相关行业有何判断?
市场对AI相关行业判断呈现分化,BOCHU焊接业务潜力被逐步认可,股价下跌幅度小于大盘。ZWSOFT因需求疲软股价大幅下跌,反映市场担忧。整体看,AI技术商业化仍需时日,但软件支出增加趋势明确,工业软件领域存在结构性机会,需关注技术成熟度和市场竞争格局。
研报提示了哪些主要风险?
研报提示BOCHU面临市场竞争加剧导致毛利率下降、下游需求疲软影响收入增长、主要股东减持和产品研发不及预期的风险。ZWSOFT需警惕技术和产品更新不及预期、市场竞争加剧(来自国内外同行)以及汇率波动影响海外收入的风险。两家公司均需关注行业周期性波动和技术迭代风险。