猜你想问
这份研报的核心内容是什么?
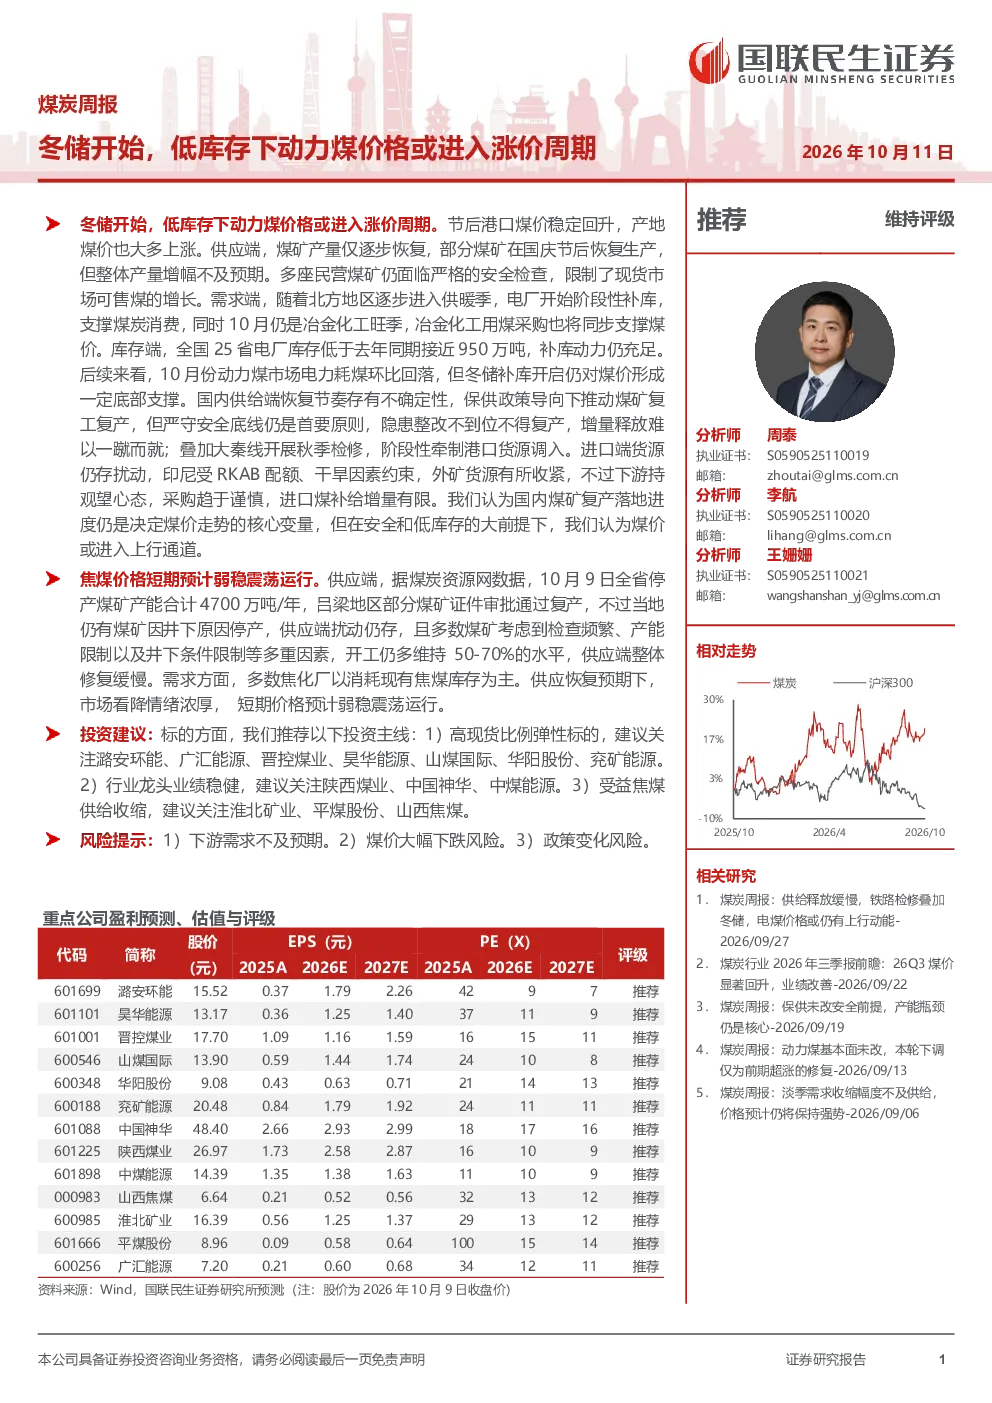
这份研报指出,随着冬储开始,低库存下动力煤价格可能进入涨价周期。节后港口煤价稳定回升,产地煤价也大多上涨。供应端,煤矿产量仅逐步恢复,部分煤矿在国庆节后恢复生产,但整体产量增幅不及预期。需求端,北方地区逐步进入供暖季,电厂开始阶段性补库,支撑煤炭消费,同时10月仍是冶金化工旺季,冶金化工用煤采购也将同步支撑煤价。库存端,全国25省电厂库存低于去年同期接近950万吨,补库动力仍充足。进口端货源仍存扰动,印尼受RKAB配额、干旱因素约束,外矿货源有所收紧,不过下游持观望心态,采购趋于谨慎,进口煤补给增量有限。国内煤矿复产落地进度仍是决定煤价走势的核心变量,但在安全和低库存的大前提下,煤价或进入上行通道。
煤炭行业未来发展趋势如何?
煤炭行业产能瓶颈已到,供给短缺或成为中长期常态。煤矿的复产复工为正常推进情况,但超产产能的去化才是核心问题,当前政策下对超产的限制并未发生更改。中长期来看,煤矿产能利用率已经触及瓶颈,新建产能建设周期较长,供给短缺或成为中长期常态。随着超产产能的退出,供给收缩明显,需求稳中有升,供需格局有望持续偏紧。全年煤炭行业有望回到2023-2024年供需基本平衡状态,秦港5500大卡价格有望维持至800-1000元/吨区间季节性震荡运行,并有望逐年上移。
研报重点分析了哪些方向?
研报重点分析了冬储对动力煤价格的影响、煤矿产量恢复情况、电厂库存及日耗变化、化工行业用煤需求以及进口煤市场动态。报告指出,冬储开始、低库存是煤价上涨的重要因素;煤矿产量恢复缓慢,安全检查限制了现货市场可售煤的增长;电厂库存低于去年同期,补库动力充足;化工行业用煤需求在10月仍将保持较高水平;进口煤受印尼配额和干旱影响供应收紧。这些因素共同决定了当前动力煤市场供需格局及未来价格走势。
当前动力煤市场现状如何判断?
当前动力煤市场呈现低库存、价格回升的特点。节后港口煤价和产地煤价均稳定上涨,显示市场供应紧张。煤矿产量逐步恢复但增幅不及预期,安全检查和保供政策限制了供应端增量释放。需求端,电厂和化工行业用煤需求支撑煤价,电厂库存低于去年同期,补库动力充足。进口煤市场受印尼因素影响供应收紧,但下游采购趋于谨慎。综合来看,当前动力煤市场处于供需偏紧状态,低库存和安全因素为煤价提供底部支撑,但市场仍存在不确定性。
研报提示了哪些风险?
研报提示了下游需求不及预期、煤价大幅下跌以及政策变化等风险。下游需求方面,虽然电厂和化工行业用煤需求当前较为旺盛,但市场存在不确定性,需求变化可能影响煤价走势。煤价大幅下跌风险主要来自供应端超预期恢复或进口煤大量涌入。政策变化风险则包括保供政策调整、安全检查力度变化等,这些政策变动可能对煤矿生产和市场供需格局产生重大影响。这些风险因素需持续关注,以评估煤炭市场未来走向。