猜你想问
这份报告主要分析了什么内容?
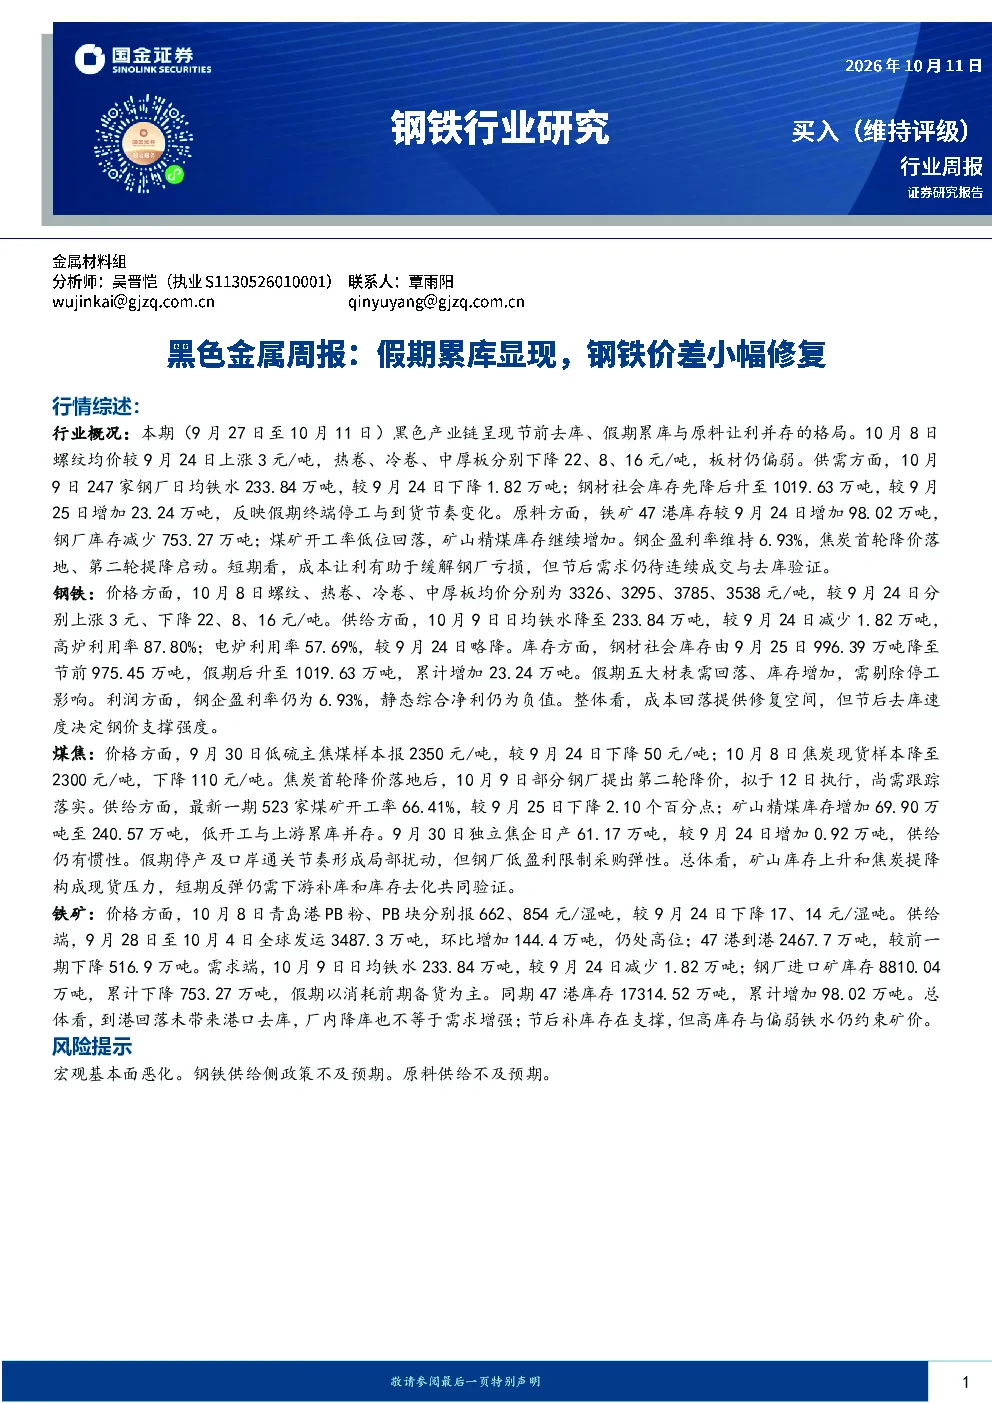
这份报告分析了黑色产业链的供需格局、价格波动、库存变化以及原料成本影响。报告指出节前存在去库,假期期间累库显现,同时原料端让利钢企。具体数据显示,10月8日螺纹钢价格上涨3元/吨,而热卷、冷卷和中厚板价格分别下降22元/吨、8元/吨和16元/吨。钢材社会库存假期后从975.45万吨升至1019.63万吨,增加23.24万吨。钢企盈利率维持在6.93%,焦炭价格首轮降价落地,第二轮提降启动。报告强调短期成本让利有助于缓解钢厂亏损,但节后需求仍需连续成交和去库验证。
钢铁行业未来的发展趋势如何?
钢铁行业未来的发展趋势需关注供需平衡和成本控制。报告显示,当前黑色产业链呈现节前去库、假期累库与原料让利并存的格局,供需关系仍需进一步观察。原料端,铁矿港口库存增加而钢厂库存减少,煤矿开工率低位回落,精煤库存增加。焦炭价格连续下降,钢企盈利能力仍偏低。未来,若节后去库速度放缓,低利润可能约束钢企减产意愿。同时,上游原料库存和焦炭提降对现货价格形成压制,需观察节后补库能否带动库存持续下降。供需两端的变化将直接影响行业价格和利润水平。
报告中重点分析了哪些方向?
报告中重点分析了黑色产业链的供需关系、价格波动以及原料成本影响。在供需方面,报告监测了钢材社会库存、钢厂铁水产量和开工率等关键指标,指出假期后库存回升反映终端停工和到货节奏变化。价格方面,分析了螺纹钢、热卷、冷卷和中厚板的价格变动,以及焦炭和铁矿石的价格走势。原料成本方面,报告关注了铁矿港口库存、钢厂库存和煤矿开工率,指出钢厂库存减少而港口库存增加,煤矿开工率低位运行。此外,报告还分析了钢企盈利率和焦炭价格变化,评估其对钢厂经营的影响。
当前钢铁市场的现状如何判断?
当前钢铁市场呈现供需偏弱、成本压力和库存变化的复杂局面。从供需看,钢材社会库存假期后回升,反映终端需求偏弱,而钢厂铁水产量下降显示供给端有所收缩。价格方面,螺纹钢价格上涨,但板材仍偏弱,焦炭价格连续下降。原料端,铁矿港口库存增加,钢厂库存减少,煤矿开工率低位运行,精煤库存增加。钢企盈利率维持在6.93%,处于较低水平。整体来看,成本让利有助于缓解钢厂亏损,但需求恢复仍需时间,库存压力和原料成本仍是市场主要变量。
这份报告提示了哪些风险?
这份报告提示了宏观基本面恶化、钢铁供给侧政策不及预期以及原料供给不及预期等风险。宏观基本面恶化可能影响终端需求,进而影响钢材销售和库存去化。钢铁供给侧政策若不及预期,可能无法有效控制产量,加剧供需矛盾。原料供给方面,若铁矿、焦煤等原料供应不及预期,可能推高成本,压缩钢企利润空间。此外,报告还指出低开工率限制供给恢复速度,上游库存与焦炭提降压制现货价格,需观察节后补库能否带动库存持续下降,这也是市场需关注的风险点。